年金を受け取りながら暮らす期間が長くなるにつれて、手元の貯蓄がどのくらい残っているのか、住宅ローンなどの負債はどうなっているのかが気になる方もいるかもしれません。
総務省統計局の「家計調査年報(貯蓄・負債編)2025年」によると、二人以上の世帯のうち世帯主が75歳以上の無職世帯の貯蓄現在高は2392万円、負債現在高は24万円でした。世帯主が65歳以上の無職世帯と比べると、負債は半分以下になっています。
この記事では、世帯主の年齢で区切った無職世帯の貯蓄と負債を並べ、75歳以上の世帯の貯蓄がどんな形で持たれているかまで確認します。
1. 世帯主が75歳以上の無職世帯の貯蓄は2392万円、負債は24万円
はじめに、家計調査(貯蓄・負債編)で、世帯主の年齢別に無職世帯の貯蓄と負債を確認します。いずれも二人以上の世帯の1世帯あたりの平均で、2025年の数字です。
無職世帯は、国民年金や厚生年金などの公的年金を主な収入として暮らす世帯が中心です。
1.1 貯蓄現在高は65歳以上2494万円、70歳以上2404万円、75歳以上2392万円
世帯主が65歳以上の無職世帯の貯蓄現在高は2494万円でした。世帯主が70歳以上の無職世帯では2404万円、75歳以上の無職世帯では2392万円です。
なお、この3つの区分は重なっています。70歳以上の世帯は65歳以上の世帯に含まれ、75歳以上の世帯は70歳以上の世帯に含まれる関係です。
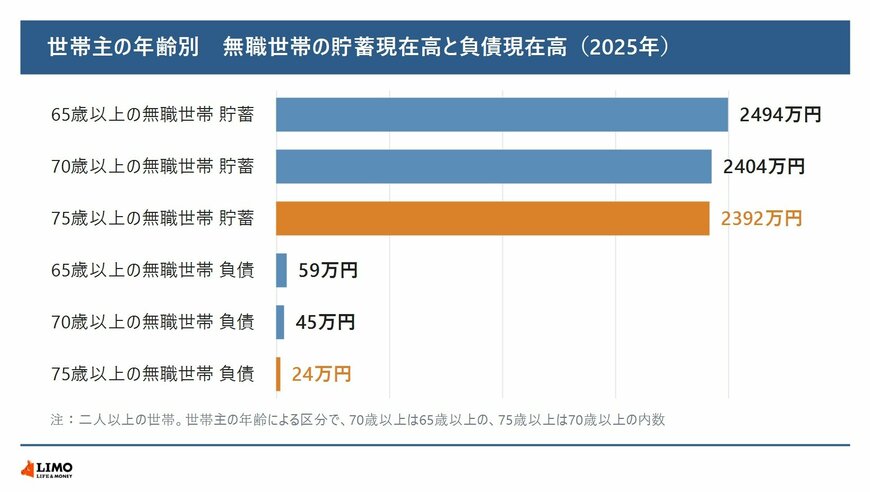
【貯蓄現在高】
- 世帯主が65歳以上の無職世帯:2494万円
- 世帯主が70歳以上の無職世帯:2404万円
- 世帯主が75歳以上の無職世帯:2392万円
【負債現在高】
- 世帯主が65歳以上の無職世帯:59万円
- 世帯主が70歳以上の無職世帯:45万円
- 世帯主が75歳以上の無職世帯:24万円
1.2 負債現在高は75歳以上の無職世帯で24万円、うち住宅・土地のための負債は18万円
負債現在高は、65歳以上の無職世帯が59万円、70歳以上が45万円、75歳以上が24万円でした。世帯主の年齢が高い区分ほど少なくなっています。
この金額は、負債のない世帯も含めた1世帯あたりの平均です。
75歳以上の無職世帯の負債24万円のうち、住宅・土地のための負債は18万円です。持家率は96.5%で、住宅ローンの返済を終えている世帯が多いと考えられます。
2. 世帯主が75歳以上の無職世帯、貯蓄2392万円の内訳は定期性預貯金775万円が最多
続いて、75歳以上の無職世帯の貯蓄2392万円が、どのような形で持たれているかを見ていきます。家計調査では、貯蓄を預貯金や生命保険、有価証券などの種類別に集計しています。
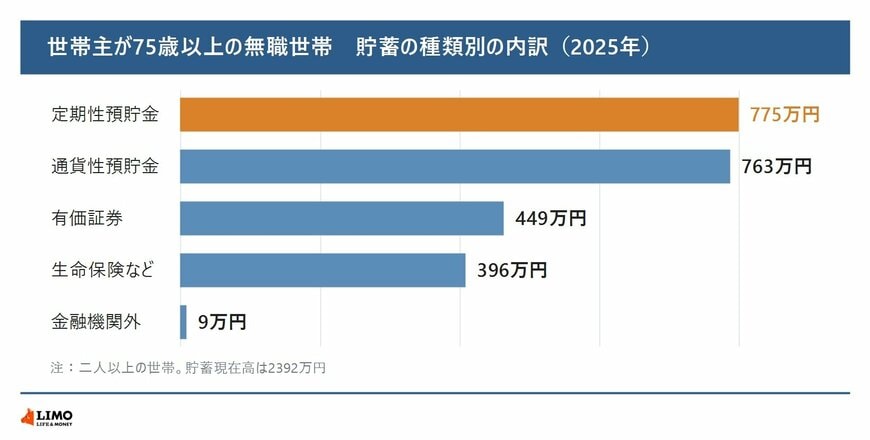
- 定期性預貯金:775万円
- 通貨性預貯金:763万円
- 有価証券:449万円
- 生命保険など:396万円
- 金融機関外:9万円
2.1 預貯金は定期性775万円と通貨性763万円でほぼ同じ水準
いちばん多いのは定期性預貯金の775万円で、普通預金などの通貨性預貯金763万円がほぼ同じ水準で続きます。2つを合わせた預貯金が、貯蓄の大きな部分を占めています。
2.2 有価証券は449万円、生命保険などは396万円
株式や投資信託などの有価証券は449万円、生命保険などは396万円でした。有価証券のうち、株式は223万円、投資信託は171万円、債券は45万円です。
これらも、有価証券や保険を持っていない世帯を含めた平均です。持っている世帯だけの平均ではない点に注意が必要です。
世帯主が75歳以上の無職世帯では、貯蓄2392万円に対して負債は24万円でした。貯蓄の中心は定期性と通貨性の預貯金で、合わせると貯蓄の6割を超えます。
わが家の貯蓄を、預貯金・生命保険・有価証券の3つに分けて書き出してみると、平均との違いが見えやすくなります。通帳や保険証券、取引報告書を手元にそろえて確かめておくと安心です。
ここからは、75歳以上の無職世帯の毎月の収入と年金のつながりや、平均の数字を読むときに押さえておきたい点を見ていきます。