
11月は1年の中でも結婚式が多いシーズンです。
両親から結婚祝いを受け取る際、気になるのが贈与税の扱いです。贈与税には年間110万円の基礎控除があるため、「父と母からそれぞれ110万円以下なら無税」と考える方もいるかもしれません。
本記事では、国税庁の資料をもとに110万円の基礎控除の正しい考え方と、結婚祝いが贈与税の対象外となる範囲について確認します。
そのうえで、両親から合計300万円を受け取ったケースを想定し、受け取る時期や使い道によって贈与税がいくら変わるのかをシミュレーションします。
※贈与税額は、国税庁「No.4408 贈与税の計算と税率(暦年課税)」の速算表(令和8年4月1日現在法令等)をもとに計算しています。
1. 結婚祝いに贈与税はかかる?社会通念上相当な金額なら対象外、預貯金に残した分は対象になる
国税庁「No.4405 贈与税がかからない場合」によると、個人から受け取る祝物や見舞いなどの金品のうち、社会通念上相当と認められるものには贈与税がかかりません。結婚祝いも、この中に含まれます。
また、国税庁の「扶養義務者(父母や祖父母)から『生活費』又は『教育費』の贈与を受けた場合の贈与税に関するQ&A」では、婚姻に当たって親から受けた金品の扱いを次のように示しています。
- 【家具・寝具・家電などの贈与】婚姻後の生活に通常必要なものなら、贈与税の対象外
- 【それらを買うためのお金】受け取った全額を購入費用に充てた場合は、贈与税の対象外
- 【使わずに残したお金】預貯金になっている分や、株式・家屋の購入に充てた分は、贈与税の対象
つまり、「結婚祝いだから非課税」とは限りません。関係に照らして常識的な範囲を超える金額や、生活費に使わずに預貯金に残したお金は、ふつうの贈与として扱われます。
2. 贈与税の110万円は1人ずつ?受け取る人の1年分を合計し、両親から合計300万円なら約19万円
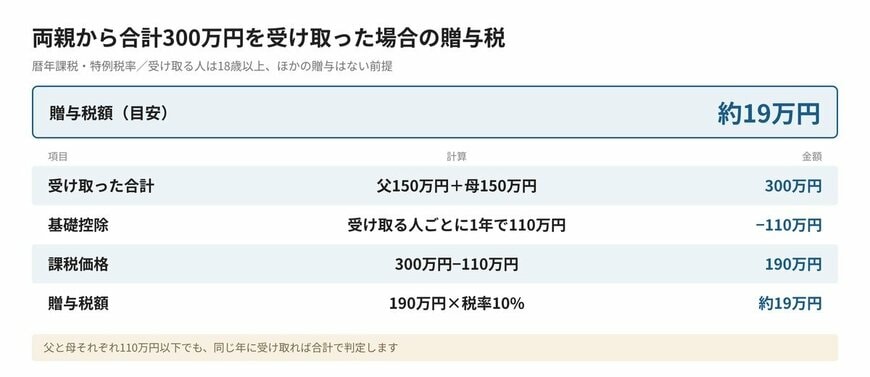
贈与税の110万円の基礎控除は、贈与をした人ごとではなく、贈与を受けた人ごとに1年で110万円です。国税庁「No.4410 複数の人から贈与を受けたとき」では、1年間に複数の人から贈与を受けた場合も、基礎控除は贈与者の人数にかかわらず110万円としています。
- 【数える単位】受け取った人(子)ごと
- 【数える期間】1月1日から12月31日までの1年間
- 【父と母から150万円ずつ、合計300万円】300万円から110万円を差し引いた190万円に贈与税がかかり、約19万円
父と母のそれぞれが110万円以下でも、同じ年に受け取れば合計で考えます。祖父母など、ほかの人からの贈与が同じ年にあれば、それも合計に入ります。
父母など直系尊属から18歳以上の子への贈与には、一般より低い「特例税率」が使われます。夫の両親から妻へ、のように直系尊属ではない人からの贈与は「一般税率」ですが、合計300万円なら税額は同じ約19万円です。
※試算の前提:暦年課税、受け取る人は贈与を受けた年の1月1日時点で18歳以上。ほかの贈与はなく、結婚祝いの全額が贈与税の対象になった場合。国税庁「No.4408 贈与税の計算と税率(暦年課税)」の速算表で計算しています。
3. 結婚祝いの贈与税は受け取り方で変わる?同じ300万円でも約19万円から0円まで
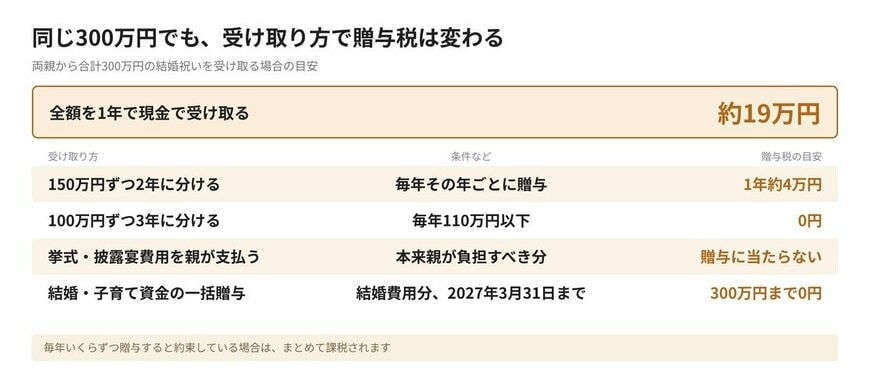
同じ300万円でも、受け取り方で贈与税は変わる2/2
出所:国税庁「No.4408 贈与税の計算と税率(暦年課税)」、国税庁「No.4402 贈与税がかかる場合」、国税庁「扶養義務者(父母や祖父母)から『生活費』又は『教育費』の贈与を受けた場合の贈与税に関するQ&A」、国税庁「No.4511 直系尊属から結婚・子育て資金の一括贈与を受けた場合の非課税」をもとにLIMO編集部試算
両親から300万円を受け取る場合でも、受け取る時期や使い道によって、贈与税は次のように変わります。
- 【1年で現金300万円を受け取る】約19万円
- 【150万円ずつ2年に分けて受け取る】1年あたり約4万円、2年で約8万円
- 【100万円ずつ3年に分けて受け取る】0円(毎年110万円以下のため)
- 【挙式・披露宴の費用を親が直接支払う】本来親が負担すべき分を親が支払うのであれば、贈与に当たらない
- 【結婚・子育て資金の一括贈与の非課税を使う】結婚費用に充てた分は300万円まで0円(2027年3月31日までの贈与が対象)
年を分けて受け取る場合は、贈与の約束の仕方に注意が必要です。国税庁「No.4402 贈与税がかかる場合」によると、毎年いくらずつ何年間贈与するとあらかじめ約束していると、約束した年にその権利をまとめて贈与されたものとして贈与税がかかります。
挙式・披露宴の費用について、国税庁のQ&Aは、誰が負担するかは式の内容や招待客、地域の慣習などで異なるとしています。そのうえで、本来負担すべき人がそれぞれ分担している場合は、そもそも贈与に当たらないとしています。
結婚・子育て資金の一括贈与の非課税は、受け取る人が18歳以上50歳未満で、前年の合計所得金額が1000万円以下であることなどが条件です。金融機関で専用の口座を開いて手続きをします。
※試算の前提:前章と同じ。年を分ける場合は、毎年その年ごとに贈与し、ほかの贈与はないものとしています。
4. 結婚祝いの贈与税は申告が必要?110万円を超えた年は、翌年2月1日〜3月15日に申告する
1年間に受け取った贈与の合計が110万円を超えた場合は、受け取った人が、翌年の2月1日から3月15日までに贈与税の申告と納税をします。110万円以下なら、暦年課税の贈与税はかからず、申告もいりません。
- 【申告する人】贈与を受けた人(結婚祝いを受け取った子)
- 【申告の時期】受け取った年の翌年2月1日から3月15日まで
- 【延納】税額が10万円を超え、金銭で一度に納めるのが難しい場合は、分割で納める制度がある
結婚・子育て資金の一括贈与の非課税を使う場合は、金融機関を通じて非課税申告書を出します。口座のお金は領収書などで使い道を確かめながら払い出され、受け取った人が50歳になったときなどに残っている分には贈与税がかかります。
5. 【検証】試算から見えること:結婚祝いの贈与税は「いつ・何に使うお金か」で決まる
今回の試算からは、3つのことが読み取れます。1つは、贈与税の110万円の基礎控除は、受け取る人の1年分で数えるということです。父と母に分けても控除は増えず、合計300万円なら約19万円の贈与税がかかります。
2つ目は、同じ300万円でも、結婚式や新生活のためにその都度使うお金と、手元に残しておくお金では扱いが違うことです。挙式・披露宴の費用を本来負担すべき親が支払う分や、家具・家電の購入に充てた分は、贈与税の対象になりません。
3つ目は、年を分けて受け取る方法にも注意点があることです。あらかじめ毎年の額を約束していれば、約束した年にまとめて課税されます。また、相続のときには、亡くなる前の一定期間に受けた暦年課税の贈与が相続財産に足し戻されます。この期間は3年から7年へ段階的に延びています。
ほかに、60歳以上の父母から18歳以上の子への贈与では、相続時精算課税を選ぶ方法もあります。仮に父の150万円を相続時精算課税、母の150万円を暦年課税で受け取ると、贈与税は母の分の約4万円だけになります(父の分は、年110万円の基礎控除を超える40万円に特別控除を使うため、申告が必要です)。ただし、一度選ぶと、その親からの贈与は暦年課税に戻せません。
結婚祝いの受け取り方は、税額の大小だけで選ぶものではありません。結婚式や引っ越し、新生活の準備など、いつ・何に使うお金なのかを親と話し、そのうえで受け取る時期や方法を決めると、贈与税の扱いも整理しやすくなります。
6. まとめ
贈与税の110万円の基礎控除は、受け取る人ごとに1年で110万円です。両親から別々に受け取っても合計で考え、1年で合計300万円を受け取れば約19万円の贈与税がかかります。年を分ける、挙式費用を親が直接支払う、一括贈与の非課税を使うなど、受け取り方によっては0円になります。
社会通念上相当な結婚祝いや、新生活の家具・家電にその都度充てる分も対象外です。ただし、毎年の額を先に約束する分け方は、まとめて課税されることがあります。一括贈与の非課税は2027年3月31日までの贈与が対象です。受け取る前に、使い道と時期を確かめておきましょう。
※本記事の試算は一定の前提に基づく概算です。実際の贈与税は、贈与を受けた時期や金額、ほかの贈与の有無、贈与した人との関係、お金の使い道、制度改正などにより異なります。個別の扱いは税務署や税理士などでご確認ください。
参考資料
- 国税庁「No.4405 贈与税がかからない場合」
- 国税庁「扶養義務者(父母や祖父母)から『生活費』又は『教育費』の贈与を受けた場合の贈与税に関するQ&A」
- 国税庁「No.4410 複数の人から贈与を受けたとき」
- 国税庁「No.4408 贈与税の計算と税率(暦年課税)」
- 国税庁「No.4402 贈与税がかかる場合」
- 国税庁「No.4511 直系尊属から結婚・子育て資金の一括贈与を受けた場合の非課税」
- 国税庁「直系尊属から結婚・子育て資金の一括贈与を受けた場合の贈与税の非課税に関するQ&A」
- 国税庁「No.4402 贈与税がかかる場合」(申告と納税)
- 国税庁「No.4103 相続時精算課税の選択」
- 国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」