
『ちびまる子ちゃん』のさくらひろしと、『クレヨンしんちゃん』の野原ひろし。同じ「ひろし」さんでも、働き方は大きく違います。野原ひろしは会社員として描かれています。
一方、さくらひろしの仕事は作中ではっきり描かれていませんが、作者であるさくらももこさんのエッセイで実家は八百屋だったことが触れられており、ここでは仮に八百屋を営む自営業だったと想定します。
「自営業と会社員では、老後の年金はどれくらい違うのだろう」—そう感じている方もいるでしょう。ここでは、総務省と厚生労働省の公的な資料をもとに、現役時代の収入と老後の年金を比べます。自営業と会社員では、入る年金に違いがあります。その違いが老後の受け取りにどう表れるのかと、自営業の人が年金を上乗せする方法も確かめます。
※年金額は、厚生労働省が2026年1月23日に公表した資料に載っている、経歴の型ごとの年金額(概算)で、令和8年度の月額です。
1. 【現役時代の収入】個人の飲食料品小売業の営業利益は年229万4000円
自営業と会社員では、収入の数え方が違います。ここでは、それぞれの公的な資料の数字を並べます。
1.1 【さくらひろし】八百屋に近い「飲食料品小売業」は営業利益が年229万4000円
総務省統計局「2025年(令和7年)個人企業経済調査 結果の概要」によると、個人で営む飲食料品小売業の1企業あたりの数字(2024年1〜12月の1年間)は次のとおりです。
- 【年間売上高】4815万5000円
- 【年間営業利益】229万4000円
- 【営業利益率】4.8%
営業利益は、売上高から仕入れや営業にかかった費用を差し引いた金額です。ここから、事業主自身の税金や国民健康保険料、国民年金保険料などを払うことになります。
ただし、同資料によると、卸売業・小売業では事業主の50.8%が70歳以上です。営業利益は、70歳以上の事業主も含めた1企業あたりの平均となっており、現役世代であるさくらひろしはもう少し高い可能性があります。
1.2 売上の規模で営業利益は赤字から年656万1000円まで
続いて同調査の統計表で、卸売業・小売業に視点をあてて年間売上高の大きさで5つに分けると、1企業あたりの営業利益(2024年1〜12月)は次のとおりです。店の規模によって、もうけには大きな幅があります。
- 【売上が下位2割(年220万2000円以下)】営業利益 -29万7000円(赤字)
- 【下から2つ目の2割(年559万5000円以下)】営業利益 6万5000円
- 【真ん中の2割(年1130万9000円以下)】営業利益 85万3000円
- 【上から2つ目の2割(年2577万1000円以下)】営業利益 224万円
- 【売上が上位2割】営業利益 656万1000円
※卸売業・小売業全体の数字で、飲食料品小売業だけの数字ではありません。売上の区切りは、総務省統計局「2025年(令和7年)個人企業経済調査」第5表の売上高分位の境界額の上限です。
上から2つ目の2割は営業利益が224万円に、売上が上位2割は656万1000円となりました。
1.3 【野原ひろし】平均年収は約600万円
次に野原ひろしですが、1994年に放送された回で手取りが約30万円と紹介されていることから、額面を約38万円と推定し、ボーナスを夏と冬に給与の2か月分ずつ仮定すると年収は約600万円になります。
2. 【老後の年金】さくらひろしは月6万3513円、野原ひろしは月17万6793円
次に、老後の年金です。厚生労働省の同資料には、令和6年の財政検証の推計をもとに、令和6年度に65歳になる人の経歴を型に分けて計算した年金額の概算があります。
2.1 会社員型と自営業型の年金月額
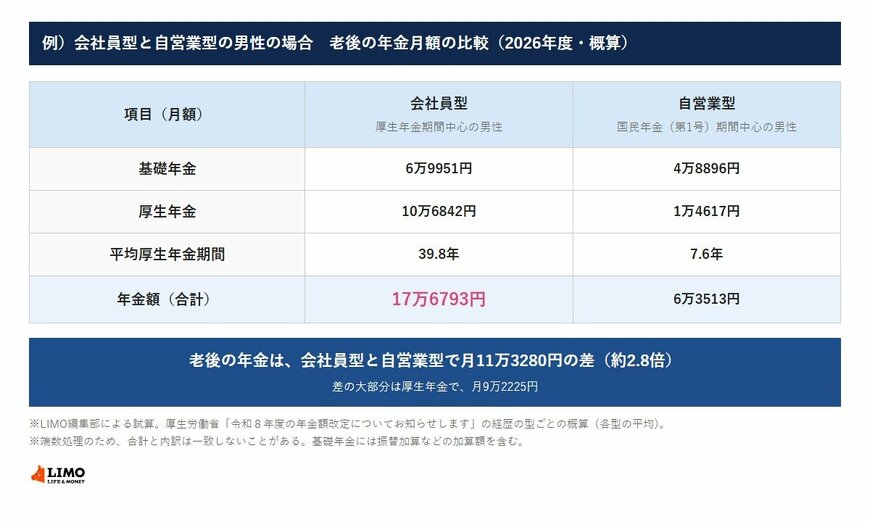
- 【厚生年金期間中心(20年以上)の男性】月17万6793円(基礎年金6万9951円、厚生年金10万6842円)
- 【国民年金(第1号被保険者)期間中心(20年以上)の男性】月6万3513円(基礎年金4万8896円、厚生年金1万4617円)
- 【差】月11万3280円(年135万9360円)
2.2 老後の年金は約2.8倍の差
会社員型の年金は、自営業型の約2.8倍です。差の大部分は厚生年金で、会社員型と自営業型では月9万2225円違います。
平均厚生年金期間は、会社員型が39.8年、自営業型が7.6年です。平均収入(賞与を含む月額換算)も50.9万円と36.4万円で違い、こうした違いが厚生年金の差につながっていると考えられます。
※試算の前提:年金額は、厚生労働省が示した経歴の型ごとの概算で、各型の平均です。基礎年金には、振替加算などの加算額も含まれます。端数処理のため、合計と内訳は一致しないことがあります。
自営業型でも、厚生年金に入っていた時期があれば、その分の厚生年金を受け取れます。自営業型の平均厚生年金期間は7.6年で、厚生年金は月1万4617円でした。
なお、国民年金のみであれば、令和8年度は満額で7万608円となっています。
3. 【差が生まれる理由】自営業は国民年金だけ、会社員は厚生年金が上乗せ
差が生まれるのは、年金のしくみが違うためです。会社員と自営業の人では、入る制度と保険料の払い方が違います。
3.1 会社員は国民年金に厚生年金が上乗せ
会社員は国民年金に加えて、厚生年金に入ります。厚生年金は収入に応じた保険料を支払います(上限あり)。また日本年金機構によると、厚生年金の保険料は、会社と本人が半分ずつ負担します。
3.2 自営業の国民年金保険料は月1万7920円
自営業の人が入るのは、原則として国民年金だけです。日本年金機構によると、令和8年度の国民年金保険料は月1万7920円で、収入にかかわらず同じです。
今回見てきたように、さくらひろしと野原ひろしでは老後の年金額に差があります。
自営業の場合には、現役時代から公的年金以外に、私的年金に加入して老後の年金に備える必要があるでしょう。
厚生年金であっても、加入期間や納めた保険料の個人差が大きいため、現役時代から年金見込み額を試算し、老後の生活費に不足はないかなどを考えて対策を考えることが必要です。
なお、今回はそれぞれの年金額を確認してきましたが、老後の年金は夫婦の金額も確認するとよいでしょう。
4. 自営業が老後の年金を上乗せするには
ここからは、自営業の人が自分で年金を上乗せするしくみと、数字を読むときの注意点を確かめます。
4.1 付加保険料は月400円、付加年金は年200円×納付月数
日本年金機構「付加年金」によると、国民年金の第1号被保険者などは、保険料に月400円の付加保険料を上乗せして納めると、老齢基礎年金に付加年金が加わります。
付加年金は「200円×付加保険料を納めた月数」で計算します。仮に20年間納めると、納めるのは9万6000円で、受け取る付加年金は年4万8000円です。受け取り始めて2年で、納めた金額と同じになる計算です。
なお、国民年金基金に入っている人や、保険料の全額免除・一部免除・納付猶予・学生納付特例を受けている人は、付加保険料を納められません。
付加年金以外にも、国民年金基金(付加年金との併用不可)、個人年金保険、iDeCoなどの私的年金で老後に備えたいところです。
4.2 営業利益は会社員の年収と同じではない
個人企業の営業利益は、事業主の取り分にあたると考えられ、ここから税金や社会保険料を払います。また会社員の平均収入は、税金や保険料を差し引く前の給与です。生活費に関しては手取り収入で考えることが大切です。
なお、自営業の営業利益は、売上の増減や仕入れの値上がりで年ごとに変わりやすい面もあります。老後の備えは、収入が多かった年に上乗せの手段をまとめて考えておくことも一つの方法です。
5. まとめにかえて
まずは「ねんきん定期便」で、国民年金と厚生年金に入っていた期間と、年金の見込額を確かめてみましょう。自営業の期間が長い方は、国民年金の保険料を納めていない月がないかも、あわせて見ておきたいところです。
そのうえで、付加年金や国民年金基金、iDeCoなど、自営業の人が使える上乗せのしくみを知っておくと、老後の備えを考える手がかりになります。働き方によって年金のしくみが違うことを、一度整理してみてはいかがでしょうか。
※本記事で紹介した年金額は、経歴の型ごとに平均をとった概算です。収入の数字は、調べた資料や数え方が異なります。実際の年金額は、加入期間や収入によって変わります。将来の見込額は、毎年届くねんきん定期便で確かめられます。
参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 総務省統計局「2025年(令和7年)個人企業経済調査 結果の概要」
- 総務省統計局「2025年(令和7年)個人企業経済調査」統計表(第5表 産業大分類,年間売上高五分位階級別営業状況)
- 日本年金機構「付加年金」
- 日本年金機構「付加保険料とは、どのようなものですか。」
- 日本年金機構「厚生年金保険の保険料」
- 日本年金機構「国民年金の加入と保険料のご案内」
宮野 茉莉子