
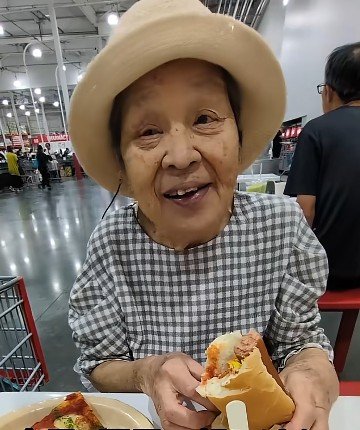

84歳のおばあちゃんの日常を発信する@yoshiko7575さんが投稿した「コストコで爆食・爆買いするおばあちゃん」の動画がTikTokで注目を集めています。
投稿された動画は執筆時点で70万回再生されるなど話題となっています。
そこで、LIMO編集部は@yoshiko7575さんに許可をいただき、投稿の注目ポイントやSNSでの反響についてご紹介。
また記事中では、「75歳以上夫婦の生活費と医療費負担」についても解説します。
※投稿の画像は【写真】リンクをご参照ください。
※今回ご紹介する動画は、投稿者様の掲載許可を頂いております。
1. コストコで爆食いするおばあちゃん
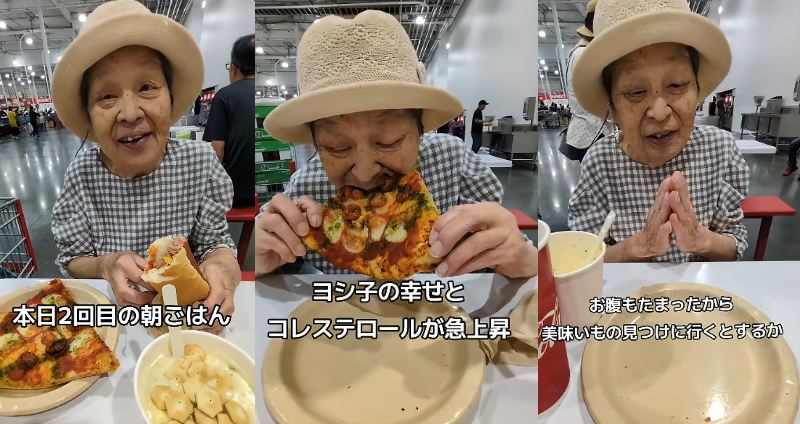
TikTokで話題となっているのは、@yoshiko7575さんが投稿した「コストコで爆買いと爆食を楽しむ、84歳おばあちゃん」の動画です。
登場するのは、若い頃から食べることが大好きだという84歳のヨシ子おばあちゃんです。大好きなコストコで「本日2回目の朝ごはん」を堪能!
「ホットドッグはほぼ飲み物」「ピザはビッグサイズで」と、幸せそうな食べっぷりは圧巻です!
クラムチャウダーやコーラも満喫したら、今度は買い物に行きます!
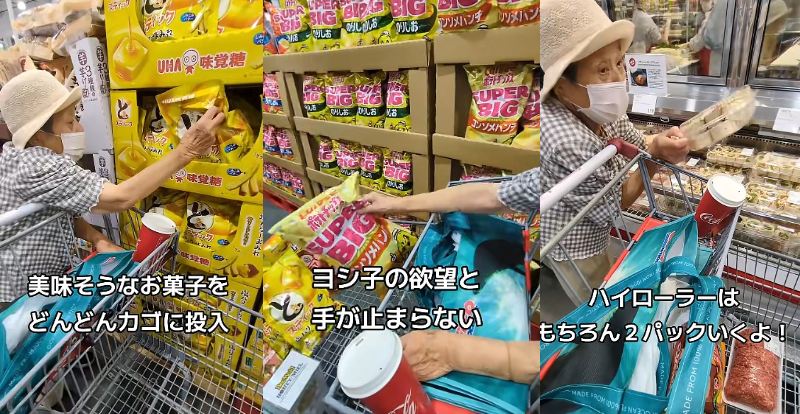
購入するのは、もちろん「食べ物」!ヨシ子おばあちゃんは、美味しそうな食べ物をどんどんカゴに入れていきます。
お菓子はもちろん、ミンチ肉やハイローラー、巨大ベーコンに牛タンなどもゲット!終始嬉しそうなヨシ子おばあちゃん。
コメント欄では、
- 「こういう84歳になりたいですね」
- 「惚れ惚れします!」
- 「ヨシ子さん食べ方がハムスターみたいでかわいい」
- 「見てると幸せになる」
- 「選んでるとき生き生きとしててかわいい」
といった声が寄せられています。
@yoshiko7575さん、ご協力ありがとうございました!
2. 著者からの一言コメント
何歳になっても自分の「好き」や「美味しい」を素直に堪能する姿は本当にかっこいいですね。今回の記事が「年齢を重ねても毎日を元気に過ごすための素敵なヒント」になれば幸いです。
また、好きなものを思い切り楽しむ、豊かな毎日を守るためにも、記事内で解説されている「シニア世帯の生活費や医療費負担」といった、シニア期の現実的な資金事情について日頃から把握しておくことが欠かせないといえるでしょう。
3. 趣味を我慢しないために。75歳以上夫婦の生活費と医療費負担
旅行やグルメを楽しみ続けるには、医療費や生活費まで含めた家計全体の見通しが欠かせません。とくに75歳を過ぎると、年金や医療の仕組みが変わる場面も増えてきます。
75~79歳の年金受給額は厚生年金が平均「15万1377円」、国民年金が「5万9346円」で、夫婦合算では「21万円ほど」が目安です。
実収入: 25万2798円
うち社会保障給付(主に公的年金給付): 21万1289円
実支出:28万23円
消費支出: 24万8460円
(中略)
非消費支出: 3万1563円
(中略)
毎月の家計収支
実収入:25万2798円
実支出:28万23円
家計収支:▲2万7225円(赤字)
黒字率:▲12.3%
(中略)
収入の大半を年金が占める世帯では、生活費を年金だけでまかなえず、毎月約2万7000円の不足分を貯蓄の取り崩しで補っている実態がうかがえます。
後期高齢者医療制度の窓口負担割合は、標準的な所得水準なら「1割」、課税所得28万円以上かつ年金等所得が一定額以上なら「2割」、課税所得145万円以上の現役並み所得者は「3割」と区分されています。
75歳以上の夫婦世帯の生活費や年金の実態、後期高齢者医療制度の負担割合はどのようになっているのでしょうか。急な出費にも慌てず旅行やグルメを楽しみ続けるためにも、一度確認しておいてもよいかもしれませんね。
参考資料
- @yoshiko7575
- 政府広報オンライン「後期高齢者医療制度 医療費の窓口負担割合はどれくらい?」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省「家計調査 家計収支編 2025年〔二人以上の世帯〕」(第3-2表)
高橋 さき

