
株価が上がったここ数年で、気づけば資産が大きく増えていたという話を耳にすることが増えたのではないでしょうか。これまで資産運用をしていた人のなかには、残高を見て驚いた方もいるかもしれません。野村総合研究所は2025年2月13日に公表した推計のなかで、こうした人たちを「いつの間にか富裕層」と名づけています。
一方、総務省統計局が2026年8月28日に公表した「令和6年全国家計構造調査」では、金融資産の多さで世帯を5つに分けたときの金額と、その中身も示されています。
本記事では、野村総合研究所の推計で富裕層とされる世帯の目安と「いつの間にか富裕層」の特徴を紹介したうえで、国の調査から金融資産の多い世帯が何で資産を持っているかを見ていきます。資産が増えてきたときに確かめておきたい点も、あわせて順に紹介します。
1. いつの間にか富裕層とは?野村総合研究所の推計で、富裕層・超富裕層は165.3万世帯
野村総合研究所の推計では、預貯金や株式、債券、投資信託、一時払いの生命保険・年金保険などの金融資産の合計から負債を差し引いた「純金融資産保有額」が1億円以上5億円未満の世帯を富裕層、5億円以上の世帯を超富裕層としています。2023年の富裕層と超富裕層は合わせて165.3万世帯で、推計を始めた2005年以降で最も多くなったとしています。
そのうえで、近年の株式相場の上昇を受けて運用資産が急に増え、富裕層になった人たちを「いつの間にか富裕層」と呼んでいます。年齢は40代後半から50代で、職業は一般の会社員が中心とされ、勤め先の持株会や確定拠出年金、NISAの枠を使ううちに、運用資産が1億円を超えた例が多く見られるとのことです。野村総合研究所は、富裕層以上の世帯のうち1〜2割ほどがこうした人たちだと推察しています。
特徴として挙げられているのは、給与の範囲でこれまでどおりの暮らしを続け、資産が増えても金融機関との付き合い方が変わらないことです。運用を金融機関の担当者や身近な人の勧めに任せたままの人もいて、急に増えた資産をどう分散するかといった知識が追いついていないケースもあるとしています。
この推計で目を引くのは、特別な投資をした人だけでなく、勤め先の制度や積み立てを活用してきた会社員にも当てはまる話として示されていることです。一方で、ここでいう世帯数は推計であり、株価が下がれば運用資産も減る点には注意が必要です。資産が増えたときこそ、自分が何をどれだけ持っているのかを把握しておきたいところです。
2. 【金融資産の多い世帯】金融資産を持つ世帯の上位2割、金融資産残高は「平均5640.6万円」うち有価証券は28.3%
総務省統計局の令和6年全国家計構造調査では、金融資産を持っている世帯を金融資産残高の少ない順に並べて5つに分けた数字が示されています。最も金融資産の多い第Ⅴ階級の金融資産残高は平均5640.6万円で、そのひとつ下の第Ⅳ階級の上限は2400万円でした。第Ⅴ階級の世帯主の平均年齢は64.8歳です。
金融資産の中身を見ると、第Ⅴ階級では預貯金が55.9%、生命保険などが14.7%、株式や投資信託などの有価証券が28.3%を占めています。有価証券の割合は、第Ⅰ階級の5.0%から第Ⅱ階級7.0%、第Ⅲ階級9.7%、第Ⅳ階級13.2%と、階級が上がるにつれて高くなっていました。調査結果でも、預貯金は階級が高くなるに従って割合が低くなり、有価証券は高くなっているとしています。
金融資産の多さで5つに分けた世帯の金融資産と、その内訳(令和6年全国家計構造調査)1/2
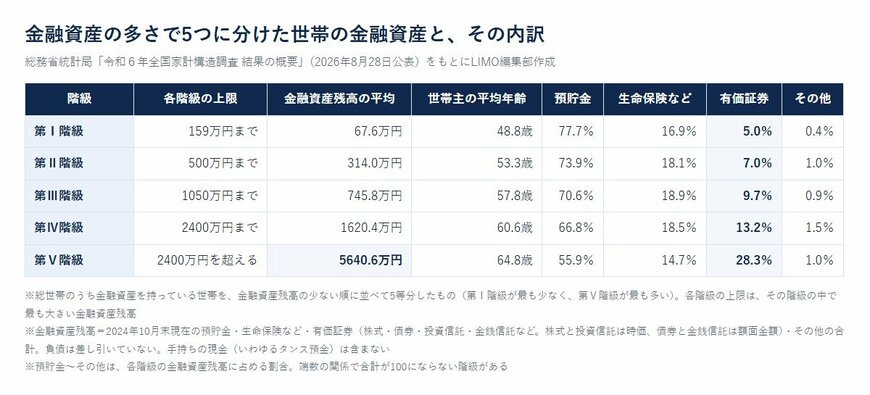
出所:総務省統計局「令和6年全国家計構造調査 所得に関する結果、家計資産・負債に関する結果及び年間収入・資産分布等に関する結果 結果の概要」をもとにLIMO編集部作成
金融資産の多い世帯ほど有価証券の割合が高いということは、株価の動きによって資産の金額が変わりやすいということでもあると考えられます。第Ⅴ階級の世帯主の平均年齢が64.8歳であることから、長い年月をかけて資産を積み上げてきた世帯が多いことも、数字の背景にあるのでしょう。資産の多さには、年齢や働いてきた年数など、さまざまな事情が重なっていると考えられるため、数字だけで比べないことが大切です。
3. 【有価証券の伸び】総世帯の有価証券は2019年から70.1%増えて347.8万円
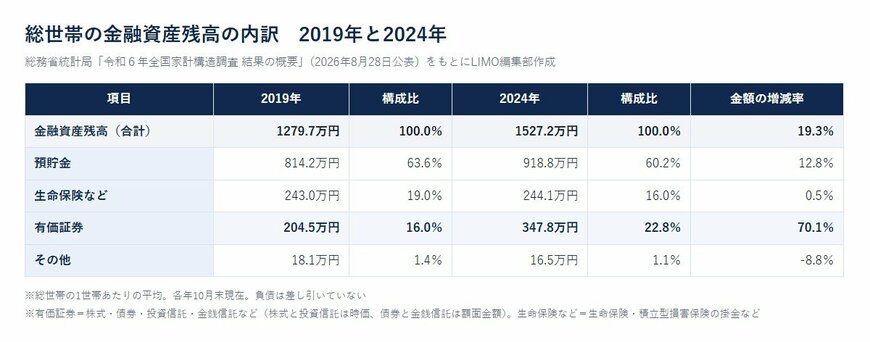
総世帯の平均で見ても、有価証券は増えています。全国家計構造調査によると、総世帯の1世帯あたりの金融資産残高は2024年に1527.2万円で、そのうち有価証券が347.8万円、22.8%を占めました。2019年の有価証券は204.5万円、16.0%で、金額は70.1%増えています。預貯金は918.8万円で、金融資産残高に占める割合は63.6%から60.2%に下がりました。
調査では、有価証券のうち株式と投資信託は2024年10月末の時価で見積もった金額で、債券は額面金額で数えています。株価の上昇で、持っていた株式などの値打ちが増えた分も含まれていると考えられます。野村総合研究所が「いつの間にか富裕層」の背景として挙げた株式相場の上昇とも重なる動きといえそうです。ただし、時価は相場によって上がりも下がりもするため、この伸びがこれからも続くとは限らない点に注意が必要です。
ここまでをまとめると、野村総合研究所の推計では純金融資産1億円以上の富裕層・超富裕層は165.3万世帯で、そのなかには持株会や確定拠出年金、NISAで資産が増えた「いつの間にか富裕層」もいるとされています。国の調査では、金融資産の最も多い第Ⅴ階級で有価証券の割合が28.3%と高くなっていました。資産の金額だけでなく、何で持っているかにも目を向けることが大切です。
4. 【数字を読むときの注意】野村総合研究所の推計と国の調査は、資産の数え方が違う
2つの資料を並べるときは、資産の数え方の違いに注意が必要です。野村総合研究所の純金融資産保有額は、金融資産の合計から負債を差し引いた金額で、時点は2023年の推計です。全国家計構造調査の金融資産残高は2024年10月末現在の金額で、負債は差し引いていません。手持ちの現金や、いわゆるタンス預金も入っていません。
また、全国家計構造調査の金額は平均です。調査では、総世帯の金融資産残高の平均1527.2万円に対して、金融資産を持っている世帯の中央値は728万円と示されています。第Ⅴ階級の平均5640.6万円も、金融資産がとても多い一部の世帯に引き上げられている可能性があることを意識しておきたいところです。
総世帯の金融資産残高の内訳 2019年と2024年(令和6年全国家計構造調査)2/2
出所:総務省統計局「令和6年全国家計構造調査 所得に関する結果、家計資産・負債に関する結果及び年間収入・資産分布等に関する結果 結果の概要」をもとにLIMO編集部作成
2つの資料の金額をそのまま比べるのではなく、野村総合研究所の推計は富裕層の目安や動きを知るため、国の調査は金融資産の中身や分かれ方を知るためと、役割を分けて読むのがよいと考えられます。自分の資産と比べるときも、負債を差し引いた金額か、差し引く前の金額かをそろえることが大切です。
5. 【資産が増えてきたら】自分の資産の中身と、これからの持ち方を確かめる
資産が増えてきたと感じたら、3つの順で確かめると整理しやすくなります。
まず、自分の純金融資産を計算してみます。預貯金、保険、証券口座の残高に、勤め先の持株会や確定拠出年金の残高を加え、住宅ローンなどの借入金の残高を差し引きます。持株会や確定拠出年金の残高は、加入している制度の案内などで確かめておきましょう。
次に、資産の偏りを見ます。金融庁は、株式や投資信託に投資することで預貯金より高いリターンを期待できる一方、元本割れのおそれもあるとしています。そのうえで、値動きが異なる複数の資産に分散して投資することで、価格の変動をある程度抑えられるとしています。持株会で勤め先の株式が大きな割合を占めている場合は、給与と資産の両方が同じ会社の業績に左右されやすくなるため、資産全体のなかでどのくらいの割合かを把握しておくことが大切です。
そして、これからの使い方を考えます。持株会や確定拠出年金は、制度ごとに売却や受け取りのルールが決まっているため、勤め先の担当部署や制度の案内で確かめておきたいところです。働き方やこれからの収入の見通しとあわせて、いつ、何のためにお金を使うのかを決めておくと、相場が大きく動いたときにも判断の手がかりになると考えられます。
6. まとめにかえて
純金融資産1億円以上の富裕層・超富裕層は、2023年に165.3万世帯と推計されています。そのうち1〜2割ほどは、株価の上昇で資産が増えて富裕層になった「いつの間にか富裕層」と推察されています。持株会や確定拠出年金、NISAの活用を通じて運用資産が1億円を超えた例が多いとされています(野村総合研究所)。
令和6年全国家計構造調査では、金融資産の最も多い第Ⅴ階級の平均は5640.6万円で、有価証券が28.3%を占めていました。総世帯の有価証券も2019年から70.1%増えています。値動きのある資産が増えたときこそ、中身と偏りを確かめ、これからの使い方を考えてみましょう。
7. 編集部よりコメント
今回の野村総合研究所の推計では、NISAや持株会、確定拠出年金を活用してきた会社員が、知らないうちに富裕層の目安に届いた例が紹介されていました。勤め先の株式に資産が集まっている場合は、給与と資産が同じ会社の業績に左右される点にも目を向けておきたいところです。
国の調査は平均の数字なので、自分と比べて多い少ないを気にするより、自分の資産が何でできているかを知るきっかけとして使うのがよいでしょう。預貯金、保険、有価証券、持株会、確定拠出年金の残高を1枚の紙に書き出し、借入金とあわせて年に1回見直してみてはいかがでしょうか。同じやり方で続けて書き出していけば、資産の偏りや変化に気づく手がかりにもなります。
参考資料
- 野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」
- 総務省統計局「令和6年全国家計構造調査 所得に関する結果、家計資産・負債に関する結果及び年間収入・資産分布等に関する結果 結果の概要」
- 金融庁「資産形成の基本:NISA特設ウェブサイト」
宮野 茉莉子