
こども家庭庁によると、児童手当は偶数月に、前の月までの2か月分が支給されます。今月は支給され、次の12月には10月・11月分が届きます。子どもの成長にあわせて、わが家の収入やお金の見通しがこの先どう変わるのか、気になっている方もいるでしょう。
子どもが小さいときは働き方をセーブする方も少なくないですが、子どもの成長とともに働き始めたり、働く時間を延ばしたりする方もいるもの。ではどれくらいの世帯年収が一般的かというと、なかなか周囲には聞けないですよね。
今回は子どもが2人いる家族の平均的な年収を詳しく見ていきましょう。
1. 【「子ども2人がいる働く世帯」世帯年収は?】平均は上の子が未就学児833.7万円、小・中学生922.6万円、大学生等1029.9万円
2026年8月28日に公表された「令和6年全国家計構造調査」の結果の概要では、夫婦と子どもが2人の勤労者世帯(世帯主が会社や官公庁などに勤めている世帯。会社などの役員の世帯は含まない)について、上の子(長子)が未就学児、小・中学生、大学生等の3つに分けて年間収入が示されています。調査では小学生と中学生が1つの区分にまとめられているため、ここでもその区分のまま紹介します。
年間収入は、上の子が未就学児の世帯で833.7万円、小・中学生の世帯で922.6万円、大学生等の世帯で1029.9万円です。このうち世帯主の勤め先収入は593.9万円、688.1万円、747.9万円、世帯主の配偶者の勤め先収入は168.1万円、184.1万円、204.3万円でした。世帯主の平均年齢は35.6歳、42.5歳、52.1歳です。なお、ここでの子どもは未婚の子どもで、「大学生等」には専門学校生、短大・高専生、大学院生も含まれます。
子ども2人の世帯の年間収入(上の子の段階別)1/1
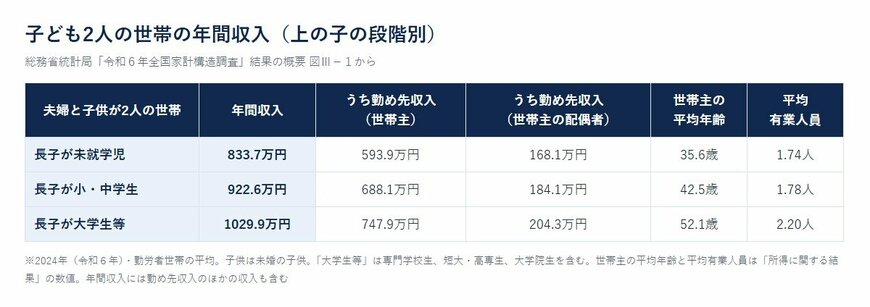
出所:総務省統計局「令和6年全国家計構造調査 所得に関する結果、家計資産・負債に関する結果及び年間収入・資産分布等に関する結果 結果の概要」をもとにLIMO編集部作成
2. 【貯蓄と負債は?】金融資産から負債を引くと、上の子が未就学児の世帯はマイナス1295.3万円
世帯年収とあわせて見ておきたいのが、貯蓄と負債です。同じ調査で金融資産残高をみると、上の子が未就学児の世帯は947.2万円、小・中学生の世帯は1265.0万円、大学生等の世帯は1408.7万円です。金融負債残高は、それぞれ2242.5万円、1761.0万円、899.3万円でした。
金融資産から負債を差し引いてみると、上の子が未就学児の世帯はマイナス1295.3万円、小・中学生の世帯はマイナス496.0万円、大学生等の世帯はプラス509.4万円になります。統計局は、上の子が未就学児の世帯の負債が、夫婦のいる世帯から選んだ6つの類型の中で最も多いことを挙げ、「住宅ローンなどを組み始める世帯が多い状況がうかがえる」としています。
ただし、これらは平均で、金融資産や負債を持っていない世帯も含めて計算されています。統計局は、金融資産残高は少ない階級に世帯が偏っていて、中央値は平均値より低くなっている点に留意が必要としています。
こうしてみると、上の子の年齢が進んだ世帯ほど年間収入が多く、借入れの残高が少ない傾向がみられます。上の子が小さいうちは、住宅ローンなどの返済を抱えながら子育てをしている世帯が多いと考えられます。上の子が大学生等になる時期を見すえて、収入が増えていく時期にどれだけ貯蓄に回せるかがポイントになるでしょう。
3. 世帯年収は「上の子の進学の時期」から逆算して、貯める時期と返す時期を分けて考える
今回は上の子の年齢で見ましたが、実際に働く時期を左右しやすいのは下の子の年齢というところもあるでしょう。ただし学費がかかるのは上の子からなので、子どもの年齢にあわせてどう働くか、貯めるかを考えることが大切になります。
まず、わが家の世帯年収を確かめましょう。夫婦それぞれの源泉徴収票で、1年間の支払金額を確かめておくと、わが家の世帯年収をつかみやすくなります。共働きかどうかで世帯年収は大きく変わるため、同じ段階の平均とそのまま比べるより、わが家の数字の動きを追うことが大切です。
次に、子どもそれぞれの進学の時期を書き出してみます。調査では、上の子が小・中学生の世帯は、未就学児の世帯より年間収入が多く、負債が少なくなっています。進学に向けて貯める時期として考えやすいのは、このころといえるでしょう。この時期にどれだけ貯めておけるかが、のちの家計のゆとりにつながると考えられます。
いつまでにいくら貯める必要がわかったら、何で、毎月いくら貯めていくかまで計画し、実行にうつしましょう
4. まとめにかえて
「子ども2人の家庭の世帯年収は、上の子の段階でどれくらい違うか」という質問への答えをまとめます。令和6年全国家計構造調査では、夫婦と子ども2人の勤労者世帯の年間収入は、上の子が未就学児の世帯で833.7万円、小・中学生の世帯で922.6万円、大学生等の世帯で1029.9万円でした。金融資産から負債を差し引くと、上の子が未就学児の世帯はマイナス1295.3万円、大学生等の世帯はプラス509.4万円です。
平均は物差しの一つです。家計の収入と借入れの見通しを、子どもの進学の時期にあわせて確かめていきましょう。
5. 編集部よりコメント
ただ、これは同じ家族を追いかけた数字ではなく、それぞれの段階にいる世帯の平均です。世帯主の年齢も働き方もさまざまです。統計局も、金融資産の中央値は平均より低いことに留意が必要としています。
また、調査の「大学生等」には専門学校生や短大・高専生、大学院生も含まれます。上の子の進路によっても家計の姿は変わるため、わが家の予定に近い形で考えることが大切です。
児童手当が届く月などをきっかけに、夫婦で収入と支出、借入れの残高を書き出してみてはいかがでしょうか。子どもの進学の予定とあわせて見ておくと、いつ貯めて、いつ使うのかという家計の見通しを立てる手がかりになります。
参考資料
宮野 茉莉子