1. 昨秋から春にかけて、株価は何を織り込んだのか
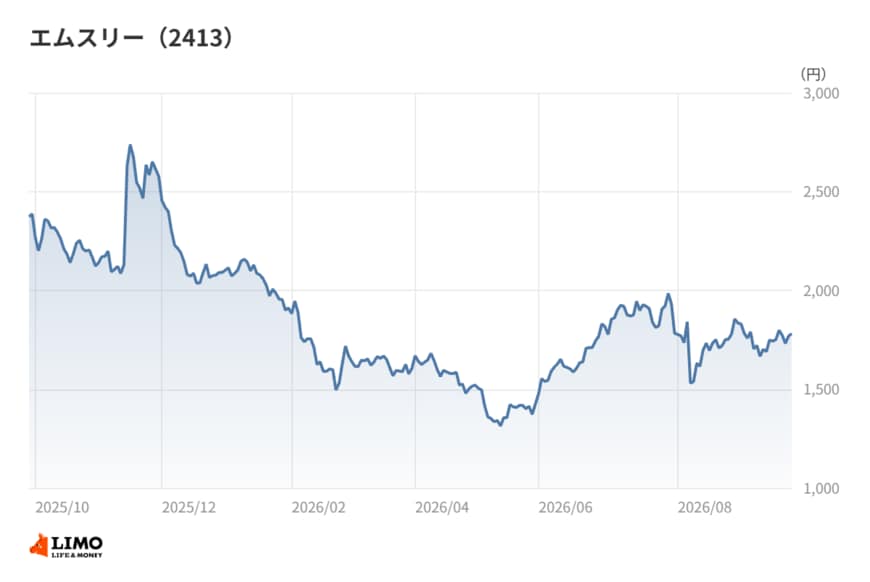
まず株価の動きを確認しておきたい。2025年10月末の終値は2,100円台で、11月末には2,500円台まで上昇した。未確定の9月を除く月末終値では、ここが昨秋以降で最も高い水準にあたる。
しかし、そこから流れは一変する。12月末は2,100円台、2026年1月末は1,900円台、2月末は1,700円台と、月を追うごとに水準を切り下げた。
下げは春まで止まらなかった。3月末に1,600円台、4月末に1,500円台となり、5月末には1,400円台まで沈んだ。11月末から5月末までの半年で、株価は4割を超えて下げた計算になる。
転機は6月だ。6月末の終値は1,800円台と、1か月で大きく戻した。その後は7月末に1,700円台、8月末に1,800円台と、1,700〜1,800円台での推移が続いている。2026年9月時点の終値は1,700円台だ。
2026年3月期の通期決算が開示されたのは5月で、株価が底をつけた月と重なる。増収増益の着地と、2027年3月期も増収増益とする会社計画が確認されたことで、売り一巡後の見直しが入った可能性がある。
もっとも、下げの局面では個別の業績以外の要因も絡んでいたはずだ。成長株全般への資金の出入りや、金利動向に対する評価の変化など、相場全体の地合いも影響したと考えられる。
加えて、この銘柄には需給面の特徴もある。筆頭株主のソニーグループが発行済株式の34.5%を保有しており、市場で日々売買されうる株式はそのぶん限られると考えられる。浮動株が相対的に少ない銘柄は、資金の出入りが株価に表れやすい面があるだろう。
2. 増収増益に戻った2026年3月期、それでも利益率は4年前の半分以下
2026年3月期の売上収益(IFRS)は3,513億円(前期比+23.3%)、営業利益は735億円(同+16.8%)、当期利益は491億円(同+21.3%)だった。2割を超える増収と2桁の営業増益で、業績は成長軌道に戻った格好だ。
この「戻った」という表現には意味がある。営業利益は2022年3月期の951億円をピークに、2023年3月期は719億円、2024年3月期は643億円、2025年3月期は629億円と3期続けて減っていた。2026年3月期は、4期ぶりの営業増益である。
ただし、利益の形は大きく変わった。営業利益率は2022年3月期の45.7%から、2026年3月期には20.9%まで下がっている。売上収益は4年で2,081億円から3,513億円へ7割近く増えたが、営業利益はピークを下回ったままだ。
エムスリーと聞くと、医師のネットワークを抱えた高収益のプラットフォーム企業というイメージが先に立つ。その見方は、利益率4割台の時代には数字とぴたりと重なっていた。
とはいえ、20.9%という水準自体は決して低くない。サービス業の営業利益率の中央値は7.4%であり、エムスリーはいまも業種の中では厚く稼ぐ側にいる。「高収益企業」という像は業種比較では正しいが、自社の過去と比べると大きく姿を変えた。この2つは、同時に成り立っている。
2027年3月期について、会社は売上収益4,000億円(前期比+13.8%)、営業利益800億円(同+8.8%)、当期利益530億円(同+7.9%)を見込む。会社によると、製薬企業の本質的なDX化需要を取り込むため、薬剤課題を解く課題解決型の提案を強化することに加え、医療現場のDX化支援事業などの成長継続により増収増益を見込むという。
1Qの売上収益は901億円、営業利益は180億円だった。通期計画に対する進捗率は売上収益が22.5%、営業利益が22.6%と、3か月分の目安である25%をやや下回る滑り出しだ。
3. 稼ぎ頭はどこか。セグメントで見る利益率の濃淡
利益率が下がった理由を探るには、事業ごとの数字を見るのが早い。2026年3月期のセグメントのうち、最大の稼ぎ頭はメディカルプラットフォームだ。売上収益は1,040億円(前期比+18.0%)、セグメント利益は359億円で、利益率は34.5%に達する。
会社によると、この事業は医師会員35万人以上が利用する医療従事者専門サイト「m3.com」を土台に、会員医師が継続的に情報を受け取れる「MR君」ファミリーの各種サービスや、会員向けの調査サービス、製薬企業向けのマーケティング支援などを展開している。売上収益に占める割合は29.6%だが、全セグメントの利益の合計の半分近くを稼ぐ。
対照的なのが、Patient Solutionだ。売上収益は568億円と前期の2.6倍に膨らんだが、セグメント利益は26億円で、利益率は4.7%にとどまる。会社は2025年4月に企業向けの福利厚生サービスを手がけるイーウェルを子会社化しており、その取り込みが売上の急増に表れたとみられる。
そのほかのセグメントも利益率はまちまちだ。海外は売上収益869億円で利益率17.1%、サイトソリューションは543億円で10.6%、エビデンスソリューションは243億円で21.0%、キャリアソリューションは227億円で26.1%だった。
つまり、連結の利益率を押し下げているのは、既存の稼ぎ頭の失速というより、利益率の異なる事業を次々と取り込んだ構成の変化である可能性が高い。メディカルプラットフォームの利益率はいまも3割台を保っており、全体の数字だけで高収益モデルの崩れと判断するのは早計だろう。
ただし、メディカルプラットフォーム自身も売上収益+18.0%に対し利益は+5.3%にとどまった。稼ぎ頭の中でも、増収ほどには利益が伸びていない。この点は、次の決算で確かめておきたい論点の1つだ。
4. 筆者コメント
エムスリーの過去5期を眺めると、「成長」の中身が入れ替わってきた姿が見えてくる。
かつての成長は、医師のネットワークという1本の太い柱の上に、利益が乗っていく形だった。売上が伸びれば利益率もついてくる、いわば効率のよい成長である。
いまの成長は違う。福利厚生や医療現場の支援など、周辺へ事業の面を広げる形の成長だ。面が広がれば売上は増えるが、新しく加わる事業の利益率は柱ほど高くない。売上と利益の伸びに差が出るのは、この形の成長では自然な帰結といえる。
株価が昨秋から春にかけて大きく沈んだのは、市場がこの「成長の形の変化」をどう評価するか決めかねていた表れではないだろうか。夏にかけての戻りは、答えが出たというより、評価の軸を探し直している途中の値動きに見える。
5. ソニーが3分の1超を握る所有構造をどう見るか
ここからは、エムスリーの所有構造に目を向けたい。2026年3月期末の大株主の筆頭はソニーグループで、保有比率は34.5%だ。2位は日本マスタートラスト信託銀行で14.6%、3位は日本カストディ銀行で8.5%と続く。
上位3者の合計は57.6%にのぼる。2位と3位は信託銀行で、国内外の機関投資家や投資信託の資金をまとめて管理する名義である。つまり、ソニーグループ以外の上位保有は、多数の投資家の持ち分が束ねられた姿と読み取れる。
上位10位には、海外ファンドの名義も2つ並ぶ。OASIS JAPAN STRATEGIC FUND Y LTD.が1.3%、OASIS JAPAN STRATEGIC FUND LTD.が1.1%を保有している。合計でも2%台と比率は大きくないが、海外の投資家が一定の持ち分を持っていることは確認できる。
また、役員の持株比率は2.9%だ。経営陣が一定の株式を持つことは、株主と利害をそろえる方向に働く。
3分の1超という比率には意味がある。一般に、株主総会の特別決議を単独で否決しうる水準とされ、定款変更や合併などの重要な意思決定に、筆頭株主が大きな影響力を持ちうる。
この構造は、投資家にとって安定と制約の両面を持つ。大株主の存在は経営の継続性を支える一方、少数株主にとっては、会社の方向性が筆頭株主の意向と切り離せないことを意味する。親会社でも完全な独立企業でもない中間的な立ち位置こそ、この銘柄を見るうえでの前提になるだろう。
6. ROEの低下とのれんの積み上がりが示す資本効率の変化
もう1つ押さえておきたいのが資本効率だ。ROE(自己資本利益率)は2022年3月期の27.9%から、2023年3月期に17.5%、2024年3月期に13.8%、2025年3月期に11.1%と下がり、2026年3月期は12.5%とわずかに持ち直した。サービス業の中央値10.7%はなお上回る。
ROEが下がった背景は、利益率の低下だけではない。貸借対照表に目を移すと、のれんは2022年3月期末の578億円から2026年3月期末には1,240億円へ倍以上に膨らんだ。従業員数も9,384人から17,010人へ増えている。
のれんの増加は、M&Aで事業を買い足してきた足跡そのものだ。買収した事業が期待どおりの利益を生めば問題はないが、利益率の低い事業を資本を使って取り込めば、ROEには下押し圧力がかかる。セグメントで見た利益率の濃淡と、ROEの低下は同じ構造の裏表と考えられる。
一方で、資本の使い方には変化の兆しもある。2026年3月期末の自己株式は200億円、1,169万株と、前期末の水準から大きく増えた。自己株式の取得に動いたことは、手元資金の配分に株主還元を組み込み始めた表れだろう。
財務の余力は厚い。2026年3月期末の現金は1,561億円、有利子負債は331億円で、自己資本比率は64.0%だ。営業キャッシュフローも702億円と前期から35.8%増えた。
もっとも、手元資金が厚く負債をほとんど使わない財務が、資本効率の観点で最適かどうかは別の論点だ。M&Aに回すのか、還元に回すのか。その配分の巧拙が、ROEの行方を左右することになる。
7. 筆者コメント
事業の広がり、所有構造、資本の使い方。この3つを同時に見ると、エムスリーが「効率を追う会社」から「規模を追う会社」へ舵を切ってきた道筋が見えてくる。
規模を追う局面では、利益率やROEが下がるのはある意味で織り込み済みのコストだ。問題は、その先に効率が戻ってくる設計になっているかどうかである。
その手がかりは2つあると私は考える。1つは、買い足した事業の利益率が柱の事業に向けて上がっていくか。もう1つは、厚い手元資金を成長投資と還元にどう振り分けるか。自己株式の取得は、後者の答えの一端かもしれない。
筆頭株主が3分の1超を握る構造のもとでは、こうした資本配分の判断に少数株主の声が届きにくい面もある。だからこそ、会社が示す数字の変化を、決算ごとに自分の目で確かめる姿勢を持ってほしい。
参考資料
9. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希