


1. 社名が掲げる化学は、営業利益では三番手だった
旭化成は事業を三つに束ねている。マテリアル、住宅、ヘルスケアの三本柱だ。
このうちマテリアルが、いわゆる化学にあたる。2026年3月期の売上高は1兆3,062億円で、連結の42.5%を占める。規模で見れば確かに最大の事業である。
ところが営業利益は683億円にとどまった。同じ期の住宅は997億円、ヘルスケアは834億円である。三本柱のなかで、化学が最も小さい。
売上の4割強を稼ぐ事業が、利益では三番手に沈む。しかもこれは単年の綾ではない。マテリアルの営業利益率は5.2%で、住宅の9.3%、ヘルスケアの12.6%を下回る。
私は長いあいだ、旭化成を「ヘーベルハウスも手がける化学会社」だと思っていた。数字の並びは、その理解の順番が逆だと告げている。
もっとも、これは化学が不振だからという話に尽きるわけではない。住宅とヘルスケアが、化学と並ぶ規模まで育ってきたという話でもある。
2. 売上4割の事業が利益では三番手。三本柱を数字で置き直す
もう少し細かく見ていこう。2026年3月期のマテリアルは、売上高が前期比▲4.6%、営業利益が▲14.5%だった。減収と減益が同時に来ている。
会社によると、エッセンシャルケミカル事業の定期修理の影響や在庫受払差の影響などを受けたという。市況と操業の波が、そのまま利益に出た期だった。
対照的に動いたのがヘルスケアである。売上高は6,641億円で前期比+7.8%、営業利益は834億円で+30.3%と伸びた。医薬事業の利益成長が寄与した、というのが会社の説明だ。
住宅は売上高1兆773億円で+4.0%、営業利益997億円で+4.0%。国内住宅事業が堅調に推移したとしている。
三本柱の性格の違いは、利益率の並びにそのまま出る。マテリアル5.2%、住宅9.3%、ヘルスケア12.6%。社名を背負う事業が一番低い。
この構図は最近になって現れたものではない。ヘルスケアの売上構成比は、2015年3月期には8分の1ほどにすぎなかった。それが2026年3月期には5分の1を超えている。
当時、ヘルスケアは三本柱のなかで最も小さい事業だった。いまは営業利益で住宅に次ぐ二番手である。10年あまりで順位が入れ替わった。
資産の置かれ方も、この間の意思決定を映している。2026年3月期末のヘルスケアのセグメント資産は1兆3,972億円で、マテリアルの1兆8,934億円に迫る。
売上が半分程度の事業に、それだけの資産が積まれている。中身はM&Aだ。ヘルスケアののれん(買収額と対象企業の純資産との差額)の償却額は、年261億円に上る。
買って育てた事業だから、のれんが乗る。のれんが乗るから、償却が毎年利益を削る。それでも営業利益834億円を出している点は、素直に評価してよいだろう。
一方のマテリアルは、設備投資が1,648億円と三本柱で最も重い。同じ期に減損損失も187億円を計上した。資本を食う事業であることに変わりはない。
規模で最大、利益で最小、投資負担で最大。マテリアルの三つの顔を並べると、この会社が住宅とヘルスケアに資源を振り向けてきた理由が見えてくる。
3. 昨秋から3割超。株価はどの柱を見て動いたのか
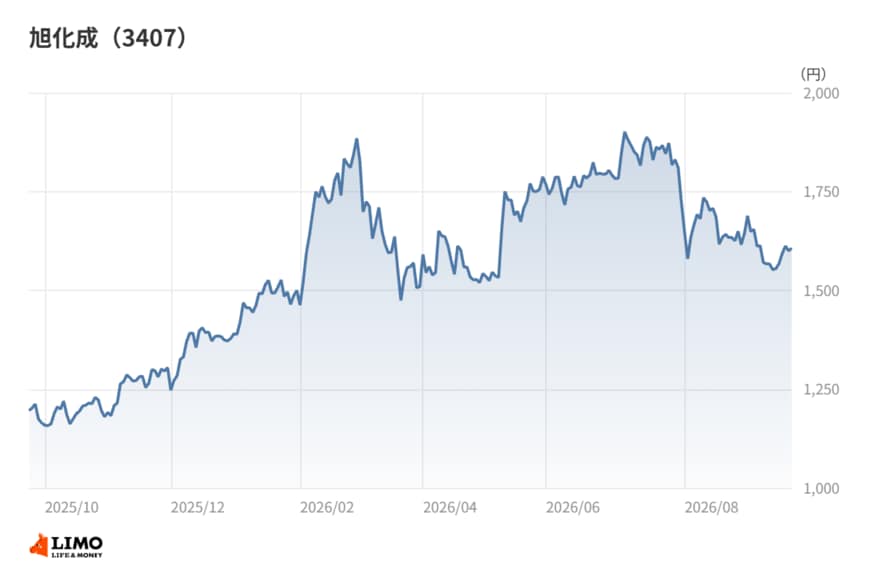
株価に目を移す。2025年10月末の終値は1,100円台だった。そこから水準を切り上げ、2026年1月末には1,500円近辺まで来ている。
大きく動いたのは2026年2月末で、1,800円台に乗せた。2025年10月末以降の月末終値では、ここが最も高い水準にあたる。
ところが翌3月末には1,500円台まで戻している。わずか一か月で、上げ幅の大半を吐き出した格好だ。
その後は持ち直し、5月末から7月末にかけては1,700円台で推移した。8月末は1,600円台、2026年9月時点の終値も1,600円近辺にある。
起点からの上げ幅で見れば3割を超える。ただし2月末の高い水準からは、じわりと水準を切り下げてきた形でもある。
この動きを一つの材料で説明するのは無理がある。化学市況、住宅需要、医薬の伸び、そして相場全体の地合い。三本柱の会社の株価は、そのぶん複数の要因を同時に抱え込む。
ただ、2月末から3月末にかけての下げの速さは気になるところだ。利益の三分の二を住宅とヘルスケアが稼いでいても、相場の連想は社名に引きずられやすい。この会社がなお化学株として扱われている可能性は、頭の隅に置いておきたい。
4. 筆者コメント
業界内での立ち位置に照らすと、この会社の見え方はもう一段変わる。
三本柱を一つの会社としてまとめて眺めると、どうしても化学の平均と比べたくなる。だが利益率を押し上げているのは化学ではない。住宅とヘルスケアだ。同じ物差しに乗せた瞬間、この会社の固有性がこぼれ落ちる。
では何と比べるか。私は、三本柱をそれぞれ別の業種の会社として眺めるのが近道だと考えている。住宅は住宅の、ヘルスケアはヘルスケアの水準で測る。連結の数字はその合計にすぎない。
もっとも、分けて見ることには副作用もある。三つに割れば、三つとも中堅規模の事業に見えてくる。連結でまとめているからこその厚みを、同時に見落としたくない。
決算を読むときは、連結の増減益より三本柱の内訳から先に開く。株価が社名に引きずられて動くうちは、その順番が効いてくるはずだ。そういう読み方をおすすめしたい。
5. 2027年3月期1Qの営業利益813億円。通期計画に対する進み方
直近の決算も見ておこう。2027年3月期1Qの売上高は8,261億円、営業利益は813億円だった。経常利益は853億円、純利益は537億円である。
通期計画は売上高3兆2,540億円、営業利益2,480億円。1Qの営業利益は、この計画の3割強にあたる。四半期をならした進み方と比べれば、やや前倒しの部類に入る。
前の期の着地も押さえておきたい。2026年3月期の売上高は3兆745億円で前期比+1.2%、営業利益は2,312億円で+9.1%だった。
経常利益は2,304億円で+19.1%と、営業段階より伸びが大きい。会社は持分法による投資利益の増加などによるものだとしている。
純利益は1,588億円で+17.6%。事業構造改善費用は前期より増えたが、税金費用が減ったことなどが効いたという。
この期の増益は、三本柱のうち二本が支えたものだ。マテリアルが減益となるなかで、ヘルスケアと住宅が増益で受け止めた。分散の効き方としては、教科書どおりの姿が出た期といえる。
2027年3月期の会社計画は、営業利益+7.3%に対して純利益+0.8%と伸び率に差がある。営業段階の改善が最終利益まで通りにくい前提を置いているように読める。
年間配当は2026年3月期の42円から44円へ、会社計画で2円の増配を見込む。配当性向は2026年3月期実績で35.9%だった。
6. ROE8.0%と自己資本比率50.5%。化学の中央値との二つのズレ
資本効率の面も見ておく。2026年3月期のROE(自己資本利益率)は8.0%だった。化学業種の中央値は6.5%なので、これを上回る。
営業利益率も7.5%で、業種の中央値7.0%より高い。ここまでは、平均より少し上の化学会社という整理で収まる。
ズレが出るのは自己資本比率だ。旭化成は50.5%で、業種の中央値64.8%を大きく下回る。
理由は資産の中身にある。2026年3月期末ののれんは3,838億円、無形固定資産は9,178億円。買収で積み上げた資産が、バランスシートを重くしている。
化学の平均像が「設備は重いが借入は軽い」だとすれば、旭化成は「設備も重く、のれんも抱える」会社だ。同じ業種区分に入っていても、財務の作りが違う。
もっとも、これは負債を使って事業を買い、利益率の高い領域へ入れ替えてきた結果でもある。ROEは2024年3月期の2.5%から、2期で8.0%まで戻した。資本の使い方という点では筋が通っている。
有価証券報告書に記載された主要な政策保有株式の簿価総額も、2022年3月期の1,176億円から2026年3月期は161億円まで縮んだ。資本の入れ替えは、保有株の側でも進んでいる。
7. 筆者コメント
三本柱の重心が移りつつあるというのが、直近の姿だ。
過去5期を並べると、この会社は一度大きく崩れている。減損を計上して最終赤字に沈んだ期があり、翌期も最終利益は細いままだった。そこから2期かけて、資本効率の水準を元に戻してきた。
戻し方に特徴がある。化学が回復して戻ったのではない。化学が沈むなかで、住宅とヘルスケアが押し上げた。回復の担い手そのものが入れ替わっている。
ここが読みどころだろう。市況が好転すればマテリアルは戻る。そのとき三本柱は再び揃い踏みになる。逆に住宅需要が鈍れば、支え手はヘルスケア一本に細る。
多角化は、平均を取る装置ではない。どの柱がどの局面で効くかを見分けるための枠組みだ。市況が反転したときに三本が揃うのか、それとも入れ替わりが続くのか。そこに、この会社の次の顔が出る。
参考資料
9. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


