

1. 総合化学メーカーが、蚊を防ぐ蚊帳をつくっている
正直に言えば、私にとって住友化学は長いあいだ「石油化学の会社」だった。巨大なコンビナートで基礎化学品をつくり、景気の波に揺られる。そうした素材産業の典型として見ていた。
ところが有価証券報告書の研究開発の欄を読むと、意外な製品が出てくる。熱帯感染症対策資材の分野で、同社は長期残効性蚊帳を手がけている。
長期残効性とは、防虫の効果が長く続くという意味だ。蚊帳そのものに防虫の機能を持たせ、寝ている間の感染を防ぐ。
取り組みは蚊帳だけにとどまらない。室内に薬剤を残す室内残留散布剤や、蚊の発生源で幼虫を防除する製品も普及を進めている。
さらに、薬剤への抵抗性を持つ蚊に効く新しい空間散布剤の開発も進める。会社は、熱帯感染症を媒介する蚊に対する総合的な防除に取り組んでいるとしている。
蚊帳から散布剤、幼虫対策まで、蚊の一生のさまざまな段階に手を打つ構えだ。化学の工場のイメージとは、ずいぶん離れた場所に同社の製品がある。
2. 蚊帳は農薬と同じ箱に入る、稼ぎの底堅いセグメント
では、蚊帳は同社の中でどこに位置付けられているのか。答えはアグロ&ライフソリューションというセグメントだ。
このセグメントは、農薬や肥料、農業資材に加え、家庭用・防疫用殺虫剤、熱帯感染症対策資材、飼料添加物などを扱う。畑の害虫と、人を刺す蚊。対象は違うが、「虫を制する化学」という点で1つの箱にまとまっている。
2026年3月期のアグロ&ライフソリューションの売上収益(IFRS)は5,192億円で、全体の22.3%を占めた。セグメント利益は563億円、利益率は10.8%だった。
注目したいのは、他のセグメントとの比較だ。合成樹脂などを扱うエッセンシャル&グリーンマテリアルズは売上収益6,788億円と最大だが、利益率は2.1%にとどまる。
半導体材料やディスプレイ材料を扱うICT&モビリティソリューションは、利益率9.2%で前期比▲24.8%の減益だった。売上規模で最大の汎用素材は薄利で、成長期待の大きい電子材料も振れが大きい。
その中でアグロ&ライフソリューションは、売上収益が▲3.9%と減りながらも、セグメント利益は+2.5%と増益を確保した。景気や市況に揺れる化学の中で、比較的静かに稼ぐ事業に見える。
農薬や殺虫剤は、作物を守る、感染を防ぐといった必需の用途に支えられる。景気が悪くても畑の害虫はいなくならず、蚊も季節が来れば飛ぶ。需要の底が抜けにくいことが、利益率の安定につながっていると考えられる。
研究開発への投資も厚い。2026年3月期のアグロ&ライフソリューションの研究開発費は316億円だった。家庭用殺虫剤では天然物由来の新しい有効成分の適用拡大も進めており、蚊帳を含む生活環境の分野は研究の対象であり続けている。
総合化学という看板の下で、汎用素材が景気の波をかぶり、農薬と殺虫剤が土台を支える。蚊帳は、その土台側に属する製品だといえる。
3. 昨冬の400円台から、600円台をつける場面も
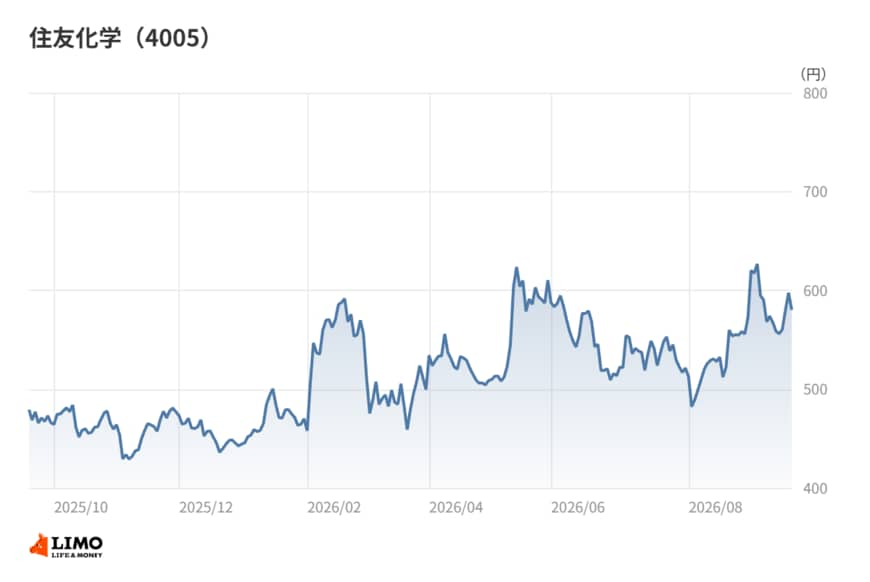
株価を月末終値で追うと、2025年10月末は400円台半ばだった。11月末も400円台にとどまり、12月末には400円台半ばまで下げた。2025年10月末以降の月末終値では、12月末が最も低い水準である。
流れが変わったのは年明けだ。2026年1月末に400円台後半へ戻すと、2月末には500円台後半まで上昇した。3月末と4月末は500円前後で推移し、5月末には600円台をつけた。
5月末は2025年10月末以降の月末終値で最も高い水準となった。その後6月末と7月末は500円台前半へ下げたが、8月末には500円台後半へ戻している。2026年9月時点の終値も500円台後半だ。
昨冬から見れば、株価の水準ははっきりと切り上がった。背景には、前期までの構造改革を経て利益が戻りつつあることへの評価があるとみられる。
ただ、5月末から6月末にかけては大きく振れた。相場全体の地合いや化学株に共通する市況への見方も絡んでおり、上昇の理由を1つに絞り込むことはできない。
4. 筆者コメント
市況に揺れる素材と、必需に支えられる防疫。この2つを並べてみると、同社の収益の振れ方が独特になる理由が見えてくる。
感染症を防ぐ道具は、景気が悪いからといって要らなくなるものではない。蚊帳や殺虫剤は、景気とは別のリズムで需要を持っている。
総合化学の株価は、とかく石油化学の市況と重ねて語られやすい。だがその見方だけでは、同社の半分しか見ていないことになるのではないだろうか。
株価を見るときも、樹脂の値段だけでなく、虫を制する事業の足元の稼ぎに目を配ってほしい。社名から連想される姿の外側に、同社のもう1つの顔がある。
5. 減収でも最終増益、赤字からの回復はどこまで進んだか
2026年3月期通期の売上収益は2兆3,285億円で、前期比▲10.7%の減収だった。営業利益は1,517億円(同▲21.4%)と減益になった一方、当期利益(親会社の所有者に帰属)は609億円(同+57.9%)と大きく増えた。
会社の説明によると、売上収益は前期から2,778億円減った。損益面では、コア営業利益は前期を上回ったものの、営業利益は前期を下回ったという。本業の稼ぐ力を示すコア営業利益が伸びたという点は、営業利益の数字だけでは見えない。
5期を遡ると、この回復の意味がより分かりやすい。2024年3月期、同社は営業利益▲4,888億円、当期利益▲3,118億円という大きな赤字に沈んだ。
その後、2025年3月期に営業利益1,930億円へ黒字転換し、2026年3月期も1,517億円の黒字を保った。当期利益は385億円、609億円と2期続けて積み上がっている。
ただ、2022年3月期の当期利益1,621億円と比べると、まだ半分に届いていない。回復は進んでいるが、道のりの途中にあると見るのが妥当だろう。
2027年3月期の会社計画は、売上収益2兆3,600億円(前期比+1.4%)、営業利益1,770億円(同+16.6%)、当期利益700億円(同+14.9%)である。
2027年3月期1Qは、売上収益5,781億円、営業利益610億円、当期利益407億円だった。通期計画に対する進捗率は、営業利益で34.5%、当期利益で58.3%に達する。
1Qとしては計画を上回るペースで、滑り出しは良好といえる。もっとも、化学の業績は市況の影響を受けやすい。進捗の高さが通期でどこまで保たれるかは、上期以降の数字を見て判断したい。
6. 有利子負債は4,000億円超を圧縮、それでも残る財務の重さ
大赤字からの回復局面で、同社が優先してきたのは財務の立て直しだ。有利子負債は2024年3月期末に1兆5,634億円あったが、2026年3月期末には1兆1,514億円まで減った。2年で4,000億円超を圧縮した計算になる。
2026年3月期のキャッシュフローを見ると、営業CFは2,347億円の入金、投資CFは▲748億円の出金だった。本業で稼いだ現金の多くを、財務CF▲1,990億円という形で借入の返済などに回している。
もっとも、財務の重さはまだ業種内で目立つ。2026年3月期の自己資本比率は29.6%で、化学業種の中央値64.8%の半分以下だ。
ROE(自己資本利益率)は6.4%と、化学業種の中央値6.5%とほぼ同水準にある。ただしこれは、自己資本が薄い分だけROEが押し上げられている面もあると考えられる。
負債を適度に使うこと自体は、資本効率の面で悪いことではない。問題は、市況の振れが大きい事業を抱えたまま、どこまで負債に頼るかだ。
その意味で、農薬や殺虫剤のような底堅い事業の存在は、財務の安全弁としての役割も担っているように思える。
7. 筆者コメント
化学業種の中での立ち位置に照らすと、同社は稼ぐ力こそ業種並みだが、その中身は平均像とかなり違う姿に見える。
好況期には、どの事業も同じように稼いでいるように見える。差が表に出るのは、全体の売上が縮むときだ。減収の年に何が利益を守ったかを見れば、会社の土台の在り処が分かる。
総合化学の「総合」は、事業の数の多さを示す言葉として受け取られがちだ。だが投資家にとって意味があるのは、数ではなく、景気の波に対する反応の違いの組み合わせだろう。
蚊帳という製品は、その組み合わせのうち、揺れにくい側を象徴している。財務の立て直しが続く局面では、この揺れにくい稼ぎがどれだけ厚みを保てるかが、回復の速さを左右すると私は見ている。
参考資料
9. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


