


1. 昨年末の高い水準から一転、春にかけて3割下げる場面も
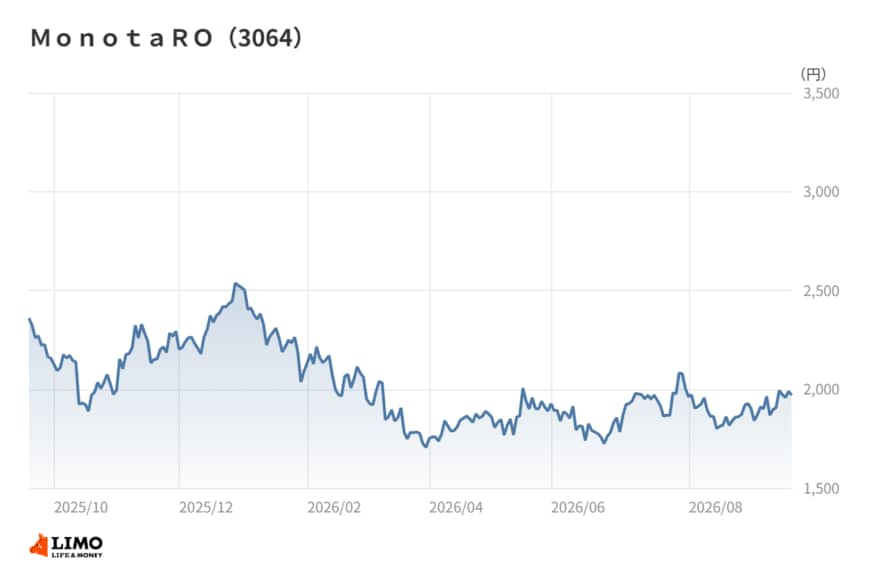
月末終値で株価を追うと、2025年10月末は2,100円台だった。11月末に2,200円台へ上がり、12月末には2,500円台まで切り上がった。2025年10月末以降の月末終値では、ここが最も高い水準である。
ところが年が明けると流れは変わる。2026年1月末と2月末は2,000円台にとどまり、3月末には1,700円台まで沈んだ。昨年末と比べると、3割ほど下げた計算になる。
底入れは早かった。4月末には1,800円台に戻し、7月末には2,000円台を回復した。8月末は1,900円台で、2026年9月時点の終値も1,900円台で推移している。
急落の背景は何だったのか。決算そのものは増収増益が続いており、業績の悪化で説明するのは難しい。
考えられるのは、成長ペースへの期待の修正だ。後述するように、2026年12月期の会社計画は売上高+14.2%で、同社が掲げる15%超の成長目標をわずかに下回る。
高い成長を前提に株価が形成されている銘柄ほど、成長率の小さな鈍化に敏感に反応しやすい。春の下げには、こうした期待値の調整が含まれていた可能性がある。もっとも相場全体の地合いも絡むため、単一の理由に絞り込むことはできない。
2. 上期は計画比で5割強、新規顧客と品ぞろえが成長を押し上げる
2026年12月期上期の業績は、売上高1,932億円、営業利益273億円、経常利益271億円、親会社株主に帰属する中間純利益185億円だった。
通期計画は売上高3,813億円(前期比+14.2%)、営業利益530億円(同+14.9%)、当期純利益361億円(同+11.5%)である。上期時点の進捗率は売上高で50.7%、営業利益で51.5%と、ちょうど半分を少し上回る水準だ。
成長の中身は1Qの説明に表れている。2026年12月期1Qは売上高955億円(前年同期比+20.8%)、営業利益131億円(同+22.6%)と2割増のペースだった。
会社によれば、検索エンジンへのネット広告やSEO、ダイレクトメール、テレビCMで新規顧客の獲得と認知度の向上を進めた。商品面では取扱商品点数の拡充とプライベートブランド商品の開発を推進し、大企業向けのエンタープライズ事業も順調に拡大したという。
外部環境は決して追い風ではない。会社は中東情勢の緊迫化や円安による原材料・エネルギー価格の高騰、物価高による個人消費の伸び悩み、人手不足による人件費の上昇を挙げている。
そうした中で2割増のペースを保ったのは、景気よりも「顧客数と品ぞろえ」という自社の変数で伸びている証拠だろう。1Qの伸び率が通期計画の+14.2%を上回っている点を見ると、会社計画は保守的に組まれているようにみえる。
前期の2025年12月期は、売上高3,338億円、営業利益461億円(前期比+24.6%)、当期純利益324億円(同+23.1%)だった。成長の勢いは、少なくとも決算の数字の上では衰えていない。
3. 粗利率は低いのに利益率は高い、小売業の常識から外れた構造
MonotaROは業種分類では小売業に入る。小売というと、仕入れた商品にどれだけ利ざやを乗せられるか、つまり粗利率の高さが勝負という見方が一般的だ。
ところが同社の数字は、その見方とは逆を向いている。2025年12月期の売上総利益率(粗利率)は29.8%で、小売業の中央値46.0%を大きく下回る。
それでいて営業利益率は13.8%と、中央値の3.7%の4倍近い。ROE(自己資本利益率)も28.7%に達し、中央値の7.5%とは比べものにならない水準だ。
粗利で負けて、営業利益で勝つ。この逆転を生むのは販管費の軽さである。売上高に対する販管費の比率は16.0%にとどまる。
店舗を持たない通販のため、家賃や店舗人件費といった重い固定費を抱えずに済む。薄い利ざやでも、売上の大半が営業利益として残りやすい構造だと読み取れる。
もう1つ見逃せないのは売上の伸び方だ。小売業の売上高成長率の中央値は4.0%にすぎないが、同社は1Qで2割増のペースである。小売業のラベルで同社を眺めると、利益構造も成長率も見誤りやすい。
業種の平均と比べて「良い会社だ」と言うのは簡単だが、比べる土俵そのものが違うと考えたほうが実態に近いだろう。
4. 筆者コメント
印象的なのは、業績の数字と株価の動きがほとんど連動していない点だ。
決算は増収増益を重ね、上期の進捗も計画どおりだった。それでも株価は昨年末から春にかけて大きく崩れた。投資家が見ていたのは、足元の利益の額よりも「成長率がどこまで続くか」という1点だったのだろう。
成長株の株価は、利益ではなく成長率の傾きに値段が付く。傾きがわずかに寝るだけで、株価は大きく下を向く。春の下げは、その典型に近い動きにみえる。
逆に言えば、次の決算で問われるのも利益の額ではなく伸び率だ。1Qの2割増というペースがどこまで保たれるか。株価の方向を占う材料は、売上高の伸び率に集約されていると私は考えている。
5. 売上高15%超とROE30%、同社自身が掲げる物差しとの差
同社の開示資料には、売上高の15%超の成長を目標とし、ROE30%以上の水準を目指す考えが示されている。この2つを実績に当てはめると、現在地が見えてくる。
まず成長率だ。2021年12月期の売上高は1,897億円で、2025年12月期には3,338億円へ伸びた。4年間の年平均成長率は15%台となり、目標の水準をほぼ守ってきたことになる。
一方でROEは、2021年12月期の33.1%から2022年12月期に28.4%へ下がった。その後は27.5%、27.7%、28.7%と、30%の手前で推移している。
高水準であることは確かだが、自社の物差しに照らすと「届いていない」側にいる。売上の伸びと資本の積み上がりが、ほぼ同じペースで進んでいる結果と考えられる。
この点で注目したいのは、2025年12月期の設備投資だ。前期の37億円から239億円へと大きく膨らみ、建設仮勘定も198億円に積み上がった。長期借入金130億円も新たに計上している。
総資産は1,450億円から1,932億円へ3割超増え、自己資本比率は71.5%から63.4%へ下がった。営業CF337億円に対し、投資CFは▲170億円である。
通販の成長を支えるのは、物流などの設備がさばける量だ。投資で資産が先に膨らみ、稼働につれて利益が追いつく流れになれば、ROEは再び30%に近づく余地がある。
反対に、投資の回収が遅れれば資本効率は目減りする。成長率と資本効率という2つの物差しを、同時に追いかける局面に入ったといえるだろう。
6. 筆頭株主が5割を握る、所有構造という見えにくい論点
2025年12月期末の大株主を見ると、筆頭株主のGRAINGER GLOBAL HOLDINGS, INC.が50.33%を保有している。発行済株式の過半を、1社が握る構造だ。
2位は日本マスタートラスト信託銀行(信託口)の8.75%、5位は日本カストディ銀行(信託口)の2.21%である。信託口には国内外の機関投資家の保有が集まるが、筆頭株主との差は大きい。
過半を握る株主がいると、経営の方向性は安定しやすい。一方で、市場で自由に売買される株式の比率は小さくなる。少数株主の利益がどこまで尊重されるかも、親子上場に共通する論点として意識されやすい。
同社は配当性向50%以上を目安とする方針も示している。安定した大株主のもとで、少数株主への還元をどう設計するか。所有構造は、還元方針を読むうえでも前提になる情報だ。
決算書の損益だけを追っていると、こうした所有の構図は見落としやすい。株価の値動きの背景を考えるうえで、大株主の欄にも目を通しておくことをおすすめしたい。
7. 筆者コメント
同社はいま、稼いだ利益を積み上げる段階から、先に資産を積み上げる段階へ移ろうとしている。
これまでの高い資本効率は、店舗を持たない軽い資産で売上を伸ばしてきたことの裏返しだった。その軽さが、大型の設備投資によって少しずつ変わり始めている。
新しい設備は、稼働するまでは資産だけが先に増える。ROEの分母が先に太り、分子が後から追いかける時間帯がしばらく続くとみられる。
株価が昨年末から大きく下げた局面は、ちょうどこの「分母が先に太る」時期と重なる。投資の果実が利益に表れるまでの待ち時間を、市場がどこまで許容するか。
成長率と資本効率のどちらか一方ではなく、2つの物差しの変化を並べて観察していくことが大切だ。
参考資料
9. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


