

1. 「ハンズの会社」という印象は、もう実態と合わない
正直に言えば、私の中の東急不動産ホールディングス像は、長いあいだ「東急ハンズを持っている不動産会社」だった。渋谷や郊外の駅前で見かけた店の記憶が、社名と結び付いていたからだ。
ところが有価証券報告書の沿革を読むと、その像は数年前に更新されるべきだったことが分かる。2022年3月、同社は東急ハンズの全発行済株式を譲渡し、連結の範囲から外した。
手放したのはハンズだけではない。2024年3月には、東急不動産が保有していた東急スポーツオアシスの全株式も譲渡している。
小売とフィットネスという、消費者の目に最も触れやすい2つの看板が、2年のうちに相次いで外れた格好だ。
その一方で、会員制リゾートの「東急ハーヴェストクラブ」は今も手元に残る。沿革によれば、1988年の東急ハーヴェストクラブ蓼科の開業で会員制リゾートホテル事業に進出した。
ゴルフ場やスキー場、ホテルの経営も続けている。つまり「消費者向けの看板をすべて畳んだ」わけではなく、何を残し、何を外したかに選別の意図が見える。
では、ハンズの抜けた穴には何が入ったのか。答えは2025年1月にある。同社は再生可能エネルギー事業の強化を狙い、リニューアブル・ジャパン(2026年4月1日付でリエネ・エナジーに商号変更)を連結子会社化した。
店舗を売り、発電所を抱える。この入れ替えこそが、社名から連想される姿と実際の姿のズレの正体だろう。
2. 稼ぎ頭は開発と仲介、資産の軽さで利益率を出す構造
現在の事業は4つのセグメントに分かれる。オフィスや商業施設、住宅を開発する都市開発、再エネや物流施設を扱う戦略投資、マンション管理やリゾート運営の管理運営、そして仲介を担う不動産流通だ。
2026年3月期の売上高構成を見ると、都市開発が3,973億円で31.9%を占める。不動産流通が3,568億円で28.6%、管理運営が3,505億円で28.1%と続き、戦略投資は1,413億円で11.3%だ。
売上高だけを見れば、上位3事業がほぼ横一線に並ぶ。しかし営業利益で並べ直すと、景色は大きく変わる。
都市開発の営業利益は752億円、不動産流通は643億円に達する。一方、ハーヴェストクラブなどリゾート運営を含む管理運営は271億円、戦略投資は132億円にとどまる。
営業利益率で比べると差はさらに鮮明だ。都市開発が18.9%、不動産流通が18.0%なのに対し、管理運営は7.7%である。
リゾートやホテルは、東急ブランドを消費者に届ける「顔」の役割を今も担っている。ただ、利益の柱という意味では、主役はすでに開発と仲介に移っていると読み取れる。
見逃せないのは、不動産流通の資産の軽さだ。セグメント資産は3,314億円にすぎず、都市開発の1兆7,529億円と比べると5分の1以下である。
試しに営業利益をセグメント資産で割ってみると、不動産流通は19%台、都市開発は4%台となる。仲介は物件を抱えずに手数料で稼ぐ事業なので、資産あたりの稼ぐ力が高く出やすい。
その反対側にいるのが戦略投資だ。セグメント資産は9,857億円と都市開発に次ぐ規模だが、営業利益は132億円にとどまる。資産あたりで見ると1%台だ。
2026年3月期の設備投資額も693億円と4セグメントで最も大きい。発電所や物流施設は完成後に長く収益を生む資産で、今は仕込みの段階にあると考えられる。
もっとも、戦略投資の営業利益は前期比+156.9%と2倍以上に伸び、売上高も+29.7%増えた。仕込んだ資産が、少しずつ利益に変わり始めている段階にみえる。
不動産会社と聞くと、ビルを建てて貸す姿が先に立つ。だが同社の場合、利益の3分の1超は資産の軽い仲介が生み、資産の重い再エネが次の柱の候補として育っている。2つの顔を同時に持つのが、この会社の実像だ。
3. 昨秋から上げた株価、2月末を頂点に1,300円前後で足踏み
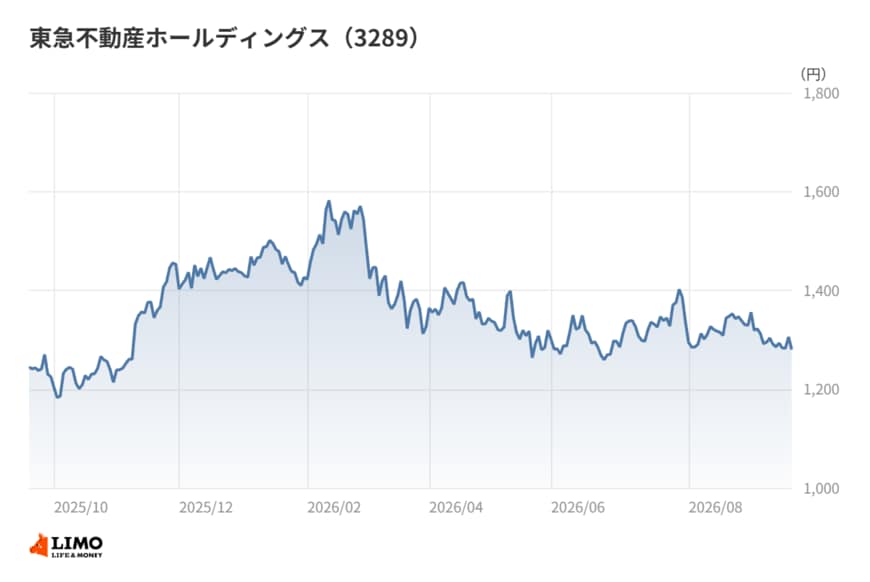
株価の動きを月末終値で追うと、2025年10月末は1,200円台だった。そこから11月末には1,400円台へ切り上がり、年末から年明けにかけても同水準を保った。
2026年2月末には1,500円台まで上昇し、2025年10月末以降の月末終値では最も高い水準をつけた。ところが3月末には1,300円台まで下げ、上昇分の多くを吐き出している。
その後は4月末から8月末まで、1,200円台後半から1,300円台前半の狭い範囲で推移した。2026年9月時点の終値は1,200円台と、足元はやや弱含んでいる。
この半年間の足踏みをどう見るか。業績面では5期連続の増収増益と過去最高益が並び、悪材料らしい悪材料は見当たらない。
考えられるのは、不動産株に共通する金利への警戒だろう。会社自身も、国内金利の上昇やインフレの進行で事業環境の不透明感が高まっているとしている。
借入を使って資産を積み上げる事業モデルは、金利が上がる局面では調達コストの重さが意識されやすい。好業績と株価の足踏みが同時に起きている背景には、こうした構図があるとみられる。
ただし株価の動きは、相場全体の地合いや需給にも左右される。単一の理由で説明しきれるものではない点には注意したい。
4. 筆者コメント
社名の印象は、なぜこれほど長く残るのだろうか。
理由の1つは、消費者が触れるのは店舗やホテルといった「入口」だけだからだと私は考えている。仲介の手数料や、開発物件の売却益は、街を歩いていても目に入らない。
その結果、利益を生む事業と、記憶に残る事業が食い違う。同社はまさにその典型だ。ハンズの看板が消えても、「東急の不動産会社」の中身が仲介と開発に移ったことは、決算書を開かない限り気付きにくい。
投資家として面白いのは、このズレが「見えない稼ぎ頭」の存在を示している点だ。店の数ではなく、セグメントごとの利益と資産の釣り合いで会社を眺めると、同じ社名でもまったく別の姿が見えてくる。社名のイメージを一度脇に置いて、セグメント表から入る読み方をおすすめしたい。
5. 過去最高益の中身、投資家向け売却と仲介が押し上げる
2026年3月期通期の業績は、売上高1兆2,460億円(前期比+8.3%)、営業利益1,668億円(同+18.6%)だった。経常利益は1,478億円(同+14.4%)、親会社株主に帰属する当期純利益は966億円(同+24.7%)である。
5期連続の増収増益で、いずれの利益もホールディングス体制への移行前を含めて過去最高を更新した。
伸びの源泉について、会社は堅調な不動産売買市場を背景とした投資家向け売却や仲介事業の好調を挙げる。広域渋谷圏の物件を中心に、オフィスや商業施設の稼働が良くなったことも寄与したという。
セグメント別では、都市開発・戦略投資・不動産流通が増収増益、管理運営は減収増益だった。不動産流通の営業利益が前期比+26.8%と大きく伸びたことは、会社の説明とも整合する。
5期を遡ると、構造の変化がより見えやすい。ハンズを手放した2022年3月期の営業利益は838億円だった。それが2026年3月期には1,668億円と、ほぼ2倍に膨らんでいる。
小売を切り離したあとも、利益はむしろ厚みを増してきた。事業の入れ替えが、少なくとも利益面では奏功してきたと受け止められる。
2027年3月期の会社計画は、売上高1兆4,000億円(前期比+12.4%)、営業利益1,900億円(同+13.9%)、当期純利益1,000億円(同+3.4%)だ。会社は投資家向け売却、仲介、分譲マンションの好調が続くと見込み、増収増益を計画している。
2027年3月期1Qは、売上高2,857億円、営業利益465億円、当期純利益255億円だった。通期計画に対する営業利益の進捗率は24.5%である。
1Qとしてはほぼ4分の1の水準で、計画に沿った滑り出しといえる。物件売却は四半期ごとの振れが大きいため、上期以降の積み上がりを見ていく局面だろう。
6. 投資先行の裏側、膨らむ借入と金利負担をどう見るか
収益性だけを見れば、同社は業種内でも厚い部類に入る。2026年3月期のROE(自己資本利益率)は11.2%で、不動産業の中央値9.5%を上回る。売上高営業利益率も13.4%と、中央値の9.8%を超えている。
一方で、財務の重さは業種内でも目立つ。自己資本比率は26.3%で、不動産業の中央値33.6%を下回る水準だ。
キャッシュフローを見ると、2026年3月期の営業CFは1,294億円の入金だった。これに対し投資CFは▲1,644億円の出金で、差額を借入や社債で賄った結果、財務CFは+558億円となった。
本業で稼ぐ現金以上に投資へ回している、典型的な投資先行の姿である。長期借入金は1兆2,795億円、社債は3,310億円に達する。
気になるのは支払利息の推移だ。2022年3月期に110億円だった支払利息は、2026年3月期には209億円とほぼ倍増した。営業利益の伸びとおおむね同じペースで、金利負担も重くなっている。
負債を使ってROEを押し上げるのは、不動産会社にとって王道の手法だ。問題は、金利が上がる局面で、再エネのような回収に時間のかかる資産をどこまで抱えられるかにある。
戦略投資の資産が利益を生むまでの時間と、調達コストの上昇ペース。この2つの競争が、今後の財務を左右する論点になると考えられる。
7. 筆者コメント
同社の過去5期を眺めると、事業の入れ替えが一方向に進んできたことが分かる。
手放したのは、在庫を抱えて日々の客数に左右される小売やフィットネスだった。代わりに厚くしたのは、手数料で稼ぐ仲介と、長期の収入を生む発電所や物流施設である。
前者は資産が軽く、後者は資産が重い。性格の異なる2つを同時に伸ばしている点が、この会社の資本配分の特徴だろう。軽い事業で稼いだ現金と借入を、重い事業の仕込みに回す構図にみえる。
この設計がうまく回るかどうかは、金利環境に大きく左右される。株価が好業績のわりに足踏みしているのも、市場がこの釣り合いを慎重に見ているからかもしれない。
ハンズの記憶を持つ読者ほど、この会社を「街の店の会社」として見がちだ。今後は店ではなく、仲介の稼ぐ力と再エネ資産の利回りという2つの物差しで観察してほしい。
参考資料
9. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


