


冬の底から初夏の高値、そこからの頭打ち
1/1
出所:各種資料をもとに筆者作成
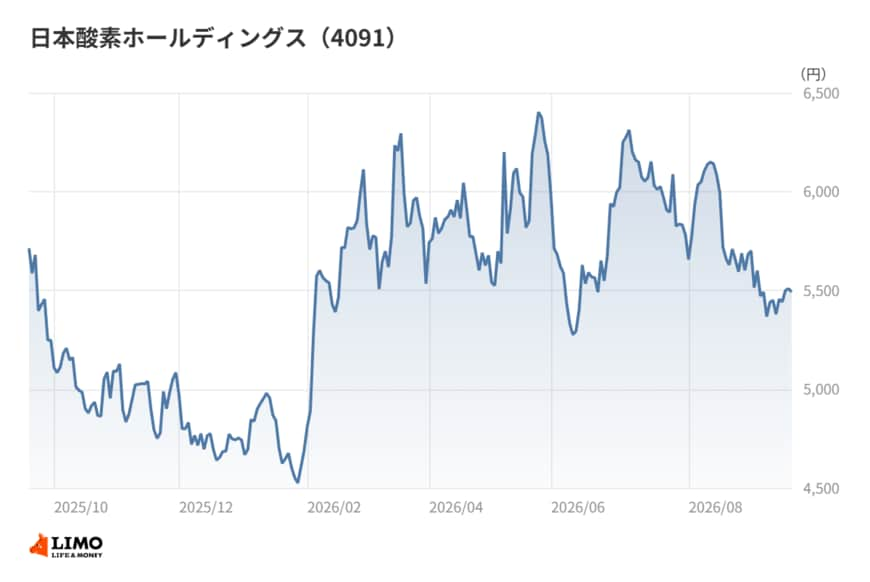
まず株価の足取りから確かめておきたい。
月末終値でたどると、2025年10月末は5,100円台だった。11月末に5,000円台へ下げ、12月末は4,600円台まで沈む。2025年10月末以降の月末終値では、ここがいちばん低い。
2026年1月末も4,600円台で横ばい圏だったが、2月末に5,900円台へ一気に切り上がった。冬の底からの戻りは急だった。
3月末と4月末は5,500円台でいったん足踏みし、5月末に6,100円台まで乗せる。昨秋以降の月末終値では、この5月末が最も高い。
そこからは緩やかな下りが続く。6月末5,900円台、7月末5,700円台、8月末5,600円台と段を下げ、直近の2026年9月時点では5,500円台にある。
年明けから初夏にかけて3割強の水準訂正があり、そのあとは1割ほど水準を切り下げたまま推移している、という形だ。
興味深いのは、この下りが業績の悪化と重なっていないことである。2026年3月期は営業利益1,978億円で前期比19.3%増、当期利益1,238億円で25.4%増と、しっかり伸びている。
株価がどの材料に反応したのかを一つに絞ることはできない。ただ、初夏までに織り込んだ期待の水準が、その後の開示で更新されなかった可能性は考えられる。
2027年3月期1Qの営業利益+42%は、何で説明されるのか
では足元の決算はどうだったのか。
2027年3月期1Qは、売上収益(IFRS)が3,617億円で前年同期比14.9%増、営業利益が647億円で42.1%増、当期利益が437億円で54.0%増だった。会社が独自に示すコア営業利益は546億円で19.9%増となっている。
営業利益が42.1%増なのに、コア営業利益は19.9%増。この差が最初の手がかりになる。
コア営業利益は一時的な損益を除いた経常的な収益力を示す指標で、営業利益との差は一過性の要因を含む。伸び率の開きは、1Qの増益のうち相応の部分が経常的でない要素に支えられていたことを示唆する。
次に為替だ。会社によれば、期中平均レートは米ドルが1ドル143円75銭から160円72銭へ11.8%の円安、ユーロが1ユーロ165円13銭から186円13銭へ12.7%の円安となり、売上収益は全体で約269億円、コア営業利益は全体で約42億円多く表示されているという。
売上収益の増加分に対して為替の寄与は無視できない大きさだ。3,617億円のうち269億円が為替によるかさ上げなら、増収率14.9%のうち相当部分は円安で説明がつく。
では実力の部分はどこにあるのか。会社は、グループ全体の製商品の出荷数量が前年同期比で増加したこと、コスト上昇分の販売価格への転嫁といった価格マネジメントに取り組んだこと、地域ごとに生産性向上プログラムを継続したことを挙げている。
数量が増え、価格を通し、コストを削る。産業ガスという事業の収益は、この3つでほぼ決まる。派手さはないが、3つがそろって効いた四半期だったと読み取れる。
通期予想との関係も見ておきたい。会社は2027年3月期の売上収益を1兆3,800億円で前期比1.5%増、営業利益を2,150億円で8.7%増、当期利益を1,310億円で5.7%増と見込んでいる。
1Qの実績を当てはめると、営業利益の進捗率は30.1%、当期利益は33.4%になる。4分の1を通過した時点としては先行している。
ただし為替のかさ上げが効いている以上、この進捗をそのまま通期に延ばすのは危うい。会社が通期予想を据え置いている点も、そのあたりの慎重さの表れだろう。
売上の7割は、すでに日本の外にある
ここで、この会社の事業構成を確かめておきたい。
2026年3月期の地域別の内訳は、日本が4,062億円で全体の29.9%、米国が3,605億円で26.5%、欧州が3,509億円で25.8%、アジア・オセアニアガス事業が2,084億円で15.3%。魔法瓶などを手がけるサーモスが332億円で2.5%を占める。
日本が3割弱。裏を返せば、売上の7割はすでに日本の外で生まれている。
産業ガスは輸送コストが重く、需要地の近くで作るしかない事業だ。だからこそ国内に閉じた産業という印象を持たれやすい。だが実際の売上の重心は、とうに国外へ移っている。
利益率も日本国内が最高というわけではない。日本のセグメント利益率は13.3%、米国は14.7%、欧州は20.1%だ。アジア・オセアニアは9.5%とまだ低い。
国内のインフラ産業という見え方と、この地域構成は、きれいには重ならない。
筆者コメント
国内の景況感を物差しにこの銘柄を測ろうとすると、たいてい読みを外すことになる。損益を左右しているのは、為替と海外の景気のほうだからだ。
売上の7割が海外にあれば、円安は素直に追い風になる。逆に円高局面では、事業が順調でも数字は縮む。
産業ガスという語感からは、公共料金に近い安定収益が連想されやすい。実際の損益は、それよりずっと為替に揺れている。
だからこの銘柄を見るときは、四半期ごとの増減率を額面どおりに受け取る前に、会社が開示している為替の影響額を先に差し引いてほしい。
そのうえで残った部分が、数量と価格で積み上げた実力になる。地味な作業だが、王道にして効く手だと思う。
海外売上高比率50%以上という目標は、どこまで来たか
この会社はかつて、海外売上高比率50%以上という目標を掲げていた。2022年度を目標年度とする、連結ベースのコミットメントである。
その物差しを当てると、いまの7割という水準は目標を20ポイント近く上回っていることになる。掲げた数字を、通過点として置き去りにした形だ。
開示されている戦略の中身も、その方向で一貫している。事業の本格的なグローバル展開、M&A・事業開発による事業エリアの拡大、国際事業の機能強化。いずれも会社が自ら掲げたコミットメントとして並んでいる。
では、その結果として何が起きたのか。地域別の利益で見ると、絵の見え方が変わる。
2026年3月期のセグメント利益は、欧州が704億円で最も大きい。日本の541億円、米国の529億円を上回る。売上では日本が首位なのに、利益では欧州が首位という逆転が起きている。
前期からの伸びを見ても、日本が15.1%増、欧州が12.8%増、アジア・オセアニアが31.2%増と伸びるなかで、米国だけが11.5%の減益だった。地域ごとに温度差がある。
売上規模がほぼ同じ米国と欧州で、利益率が14.7%と20.1%に分かれている点も見逃せない。同じ産業ガス事業でも、顧客構成や契約形態、電力コストの水準によって収益性はここまで変わる。
海外比率という一つの数字を追いかけてきた会社が、いまは「どの海外か」で成績が分かれる段階に入っている。中期の目標を語るなら、比率そのものより地域ごとの利益率をどう引き上げるかが論点になるだろう。
のれん6,849億円と有利子負債8,820億円という代償
海外への広がりは、無償では手に入らない。
2026年3月期末ののれんは6,849億円、有利子負債は流動と非流動の合計で8,820億円ある。自己資本比率は44.0%で、化学業種の中央値64.8%を20ポイント以上下回る。
買収で事業エリアを広げてきた会社の姿が、そのままバランスシートに刻まれている。
もっとも、返済の原資は厚い。2026年3月期の営業キャッシュフローは2,725億円で、投資キャッシュフローの流出2,027億円を吸収したうえで手元に残る。設備投資は1,331億円だった。
収益性の側も、業種の中では上位にある。2026年3月期の営業利益率は14.6%で、化学業種の中央値7.0%の2倍を超える。ROEは11.3%で、中央値6.5%を大きく上回る。
配当は12期連続で増え、2026年3月期は1株62円。2027年3月期は66円を見込む。
自己資本比率の低さだけを取り出して危うさを語るのは、この会社に関しては早計だろう。装置産業で長期契約を積み上げるビジネスは、負債を使って投下資本の生産性を上げる余地が大きいからだ。
むしろ確かめたいのは、のれん6,849億円が当期利益1,238億円の5.5倍にあたるという規模感のほうだ。買収した事業の収益力が想定を下回れば、減損という形で一度に表面化する。2025年3月期には271億円の減損損失を計上した実績もある。
筆者コメント
成長を支えてきたエンジンが、いま入れ替わろうとしているように見える。5期の売上収益は2022年3月期の9,571億円から2026年3月期の1兆3,596億円へ、4割以上伸びた。
ただしこの伸びは、数量の積み上げだけで説明できるものではない。この間に進んだ円安と、コスト上昇分の価格転嫁が、かなりの部分を押し上げている。
そう考えると、株価が初夏から水準を切り下げてきた背景に、円安の追い風が弱まる局面を市場が先回りして見ている可能性はある。業績が伸びているのに株価が伸びない、という食い違いは、しばしばこういう形で起きる。
もう一つ、この会社には海外比率という分かりやすい看板があるぶん、その中身が見えにくくなっている面もある。比率が7割に達した以上、次に問われるのは地域ごとの利益率の格差だ。
海外比率という一つの数字だけで成長の質を判断しないよう注意したい。決算を開いたら、地域別の利益率の並びまで確かめる習慣をおすすめしたい。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


