


日本のゲーム会社という見え方と、株主名簿の中身
証券コードは4桁、上場先は東証プライム、決算短信は日本語で出る。ネクソンを日本のゲーム会社として受け取るのは、ごく自然な読み方だろう。
私も長いあいだ、そういう理解のまま眺めていた。
ところが有価証券報告書の所有者別の内訳を開くと、印象が変わる。外国法人等の持ち分は、対総単元の割合で75.21%。個人その他は4.4%にすぎない。
株主の数も目を引く。総数は2,547名だ。プライム市場に上場する時価総額数兆円規模の会社としては、驚くほど少ない。
内訳を見ると、外国法人等の株主数が749名、個人その他が1,684名、金融機関が23名。人数では個人が最も多いのに、持ち分では20分の1以下という構図になっている。
日本語で開示され、日本の市場で売買されている。それでも株主構成は、日本の平均的な上場企業とはまるで違う場所にある。
所有の4分の3は外国法人等、筆頭株主は単独で46%
では、その4分の3を誰が持っているのか。手がかりは大量保有報告書にある。
直近の変更報告書によれば、NXC Corporationがネクソン株式の46.3%、3億6,698万株余りを保有している。保有目的は「発行者の主要株主としての長期保有目的」と記載されている。共同保有者を含めた届出ベースの合計は46.95%だ。
1社で発行済株式のおよそ半分。これは持ち合いや安定株主といった言葉で片づけられる水準ではない。実質的に支配株主が存在する構造である。
その次に大きいのが、アヤル・ファースト・インベストメント・カンパニーで10.71%。こちらの保有目的は「純投資」とされている。
この2社だけで、発行済株式の57%前後になる。残りを国内外の運用機関と個人が分け合っているわけだ。
ここで所有者別の内訳に戻ると、その他法人、つまり国内の一般事業会社の持ち分は0.24%にとどまっている。46%を握る筆頭株主が国内の事業法人ではないことは、この2つの数字を並べるだけで見当がつく。
支配株主がいる会社は、少数株主にとって二面性を持つ。経営の方向が定まりやすく、短期の市場圧力に振り回されにくいという利点がある。
一方で、資本政策や重要な意思決定が筆頭株主の都合に引っ張られるリスクも同居する。上場企業でありながら、株主総会の帰趨が事実上決まっているという意味では、一般株主の発言力は限られる。
この二面性は、あとで触れる配当政策の変化を読むときの下敷きになる。
谷を作ってから戻した株価と、その間に起きたこと
1/1
出所:各種資料をもとに筆者作成
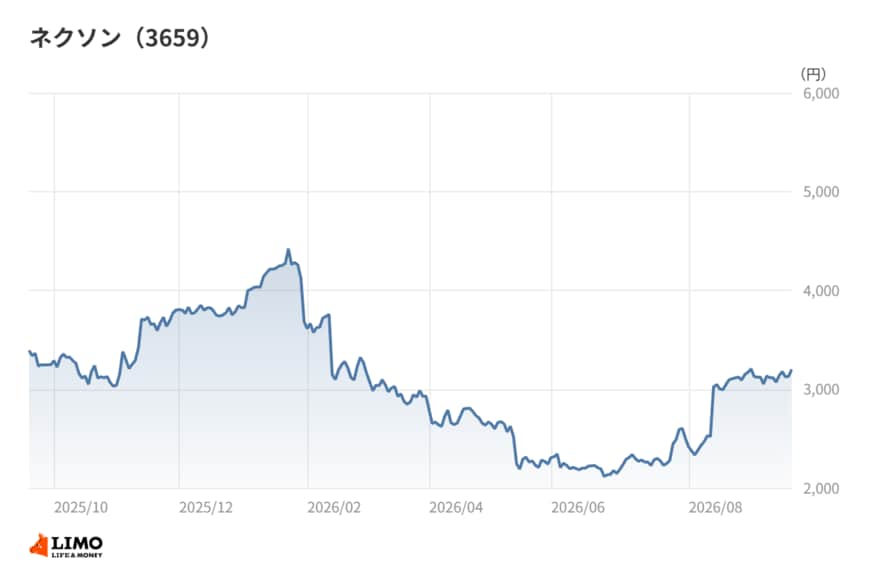
株価の足取りを月末終値で追ってみる。
2025年10月末は3,100円台。11月末に3,700円台、12月末に3,800円台まで水準を上げた。2025年10月末以降の月末終値では、この12月末がいちばん高い。
そこから下りが始まる。2026年1月末3,600円台、2月末3,300円台、3月末2,900円台と段を下げ、4月末は2,600円台、5月末は2,200円台まで沈んだ。6月末の2,100円台が、この間の月末終値では最も低い。
半年余りで、株価の居場所は4割下がったことになる。
反転は夏だ。7月末に2,500円台へ戻し、8月末には3,100円台まで駆け上がった。直近の2026年9月時点も3,100円台で推移している。
この谷と戻りを、決算の中身だけで説明することはできない。相場の地合いも需給も絡む。
それでも、1つ手がかりになりそうなのが、2026年12月期上期の開示で示された1株475円という配当予想だ。1Q時点の予想は60円だったから、けた違いの引き上げになる。この水準が意識された可能性は高い。
業績そのものも悪くはなかった。2026年12月期1Qは売上収益が1,522億円で前年同期比33.6%増、営業利益が581億円で39.8%増、当期利益が572億円で117.8%増。会社によれば、前年10月にグローバルで配信を始めた『ARC Raiders』の寄与とメイプルストーリーフランチャイズの成長により、四半期の売上収益と営業利益はいずれも過去最高になったという。
好調な四半期決算が出ていたのに株価は春先まで下げ続け、配当予想の引き上げで一気に戻した。市場が見ていたのは足元の利益そのものではなく、その利益が株主にどう配分されるかだった、と読むこともできる。
筆者コメント
なぜこのズレは埋まらないのだろうか。
ネクソンの商品は日本語で遊べるし、開示も日本語で出る。読者が日々触れる情報の面では、この会社は完全に国内企業として振る舞っている。
所有構造だけは、その表層と別の論理で動いている。有価証券報告書の後ろのほうにある表を開かない限り、目に入らない場所に置かれているからだ。
ただ、このズレを知っているかどうかで、株価の読み方は変わる。個人株主の持ち分が4.4%しかない銘柄では、国内の個人投資家の売買が需給を動かす余地は小さい。値動きを決めているのは主に海外の運用機関だ。
銘柄を見るとき、業績と同じ熱量で株主名簿を眺めてほしい。誰が持っているかは、その株が何に反応するかを決める変数でもある。
利益率は業種の3倍、それでもROEは中央値を下回る
所有の話を、資本の使い方につなげておきたい。
2025年12月期の営業利益率は26.1%だった。情報・通信業の営業利益率の中央値は8.9%だから、およそ3倍の水準にある。
ところが自己資本利益率(ROE、株主資本に対する利益の割合)は8.9%で、同じ業種の中央値11.7%を下回る。
利益率が3倍でROEが下回る。この組み合わせが起きる理由は、分母の側にある。
2025年12月期末の自己資本比率は75.0%、現金及び現金同等物は4,988億円。業種の中央値66.9%と比べても資本は厚い。稼ぐ力は強いのに、その稼ぎに対して資本を持ちすぎている状態だ。
実質無借金に近い財務は、一般には好感されやすい。もっとも、負債をほとんど使わない資本構成が効率の観点で最適かどうかは、また別の論点になる。
そのうえで5期の推移を並べると、会社の姿勢が変わりつつあることが見えてくる。
配当性向は2021年12月期の5.8%から、2025年12月期には39.3%まで上がった。1株当たり配当金も7円50銭から45円へ増えている。自己資本比率は同じ期間に84.8%から75.0%へ下がった。
利益をため込む会社から、返す会社へ。この転換の先に、2026年12月期の475円という配当予想が置かれている。
そして、その配当のおよそ半分は筆頭株主に渡る。資本政策と所有構造は、ここで一本につながる。
通期予想を出さない会社という、もう一つの違い
決算の中身も確かめておきたい。
2025年12月期は売上収益が4,751億円で前期比6.5%増と過去最高だった。一方、営業利益は1,240億円で0.1%の微減、税引前利益は1,404億円で28.3%減、当期利益は920億円で31.7%減となっている。
増収なのに大幅減益。この落差について会社は、主力の『アラド戦記』や『メイプルストーリー』の再活性化に加え、『マビノギモバイル』や『ARC Raiders』などの新作が貢献して売上収益は過去最高になった一方、費用面では新作ロイヤリティ、賞与、広告宣伝費、プラットフォーム利用料が増加し、為替差損も影響したとしている。
新作を当てにいくほど、ロイヤリティと広告費が先に出ていく。ヒットが生まれた年ほど利益が伸びにくい構造とも言える。
もう一つ、この会社の開示にははっきりした特徴がある。2026年12月期の通期業績予想を出していない。会社は、不確定要素が多く合理的な予想が困難なためだとしている。
日本の上場企業は通期の売上・利益予想を出すのが一般的で、投資家もそれを起点に株価を測る。その前提が、ここでは成り立たない。
予想が無いということは、市場が四半期の実績と会社のコメントだけで先行きを組み立てるということだ。春先の下げが深くなった一因も、この情報の薄さにあったのではないだろうか。
2026年12月期上期は売上収益2,733億円、営業利益894億円、当期利益868億円で着地している。1株当たり四半期利益は109円96銭だった。
筆者コメント
売上の伸びと配当性向の動きを重ねると、この会社は稼ぎ方より配り方が先に変わったことが見えてくる。
売上収益は2021年12月期の2,744億円から2025年12月期の4,751億円へ着実に伸びた。だが営業利益は915億円から1,240億円で、伸び率は売上に届かない。
その一方で配当性向は5.8%から39.3%へと、7倍近くに跳ねている。
事業の収益力が飛躍したから還元を増やした、という順番ではない。積み上がった資本をどう扱うかという判断が先に動いた、と読むほうが素直だろう。
支配株主がいる会社では、この種の判断は速い。合議に時間をかけずに資本を動かせるからだ。裏を返せば、その判断の理由は少数株主の側からは見えにくい。
通期予想が出ない銘柄では、四半期ごとの実績と資本政策のアナウンスが、投資家にとって数少ない手がかりになる。決算の数字だけでなく、配当や自己株式に関する開示にも目を配る姿勢をおすすめしたい。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


