


ビールの会社という見え方と、利益の出どころのズレ
社名から連想されるのは、まず酒類だ。商品棚に並ぶビールも、テレビで流れる広告も、この会社の顔として長く機能してきた。
だが決算を開くと、その顔と収益の出どころは、きれいには重ならない。
2025年12月期のセグメント別の数字を並べてみよう。酒類の売上収益(IFRS)は1兆752億円で、連結全体の44.2%を占める。ここまでは想像どおりだ。
問題は利益率である。酒類のセグメント利益率は12.6%。これに対して医薬は20.6%で、8ポイント近く高い。飲料は11.7%、ヘルスサイエンスは4.4%だから、4つの報告セグメントの中で医薬だけが頭ひとつ抜けている。
食料品という業種に貼られやすいのは「薄利多売」のイメージだろう。実際、食料品業種の営業利益率の中央値は3.9%にとどまる。その物差しを当てると、20.6%という水準はまるで別の業界の数字に見える。
同じ一枚の決算の中に、食品の利益率と医薬の利益率が同居している。キリンという会社を眺めるうえで、ここが出発点になる。
売上で2.2倍の酒類が、利益では1.3倍にとどまる
数字をもう一段だけ具体的に見ていく。
2025年12月期の酒類の売上収益は1兆752億円、医薬は4,965億円だった。売上の規模では酒類が医薬の2.2倍ある。
ところがセグメント利益は、酒類が1,353億円、医薬が1,023億円。差は1.3倍まで縮む。
売上の差が2.2倍あるのに、利益の差が1.3倍しかない。この開きが、そのまま利益率の差になって表れているわけだ。
医薬の売上構成比は20.4%にすぎない。それでも稼ぐ利益は、売上で23.8%を占める飲料の676億円を大きく上回る。売上の並び順と利益の並び順が入れ替わっている、と言い換えてもいい。
前期からの伸びを見ると、この構造はさらにはっきりする。酒類は売上収益が前期比0.6%の微減だったにもかかわらず、セグメント利益は9.1%増えた。医薬は売上がほぼ横ばいでありながら、利益は11.4%伸びている。
売上の伸びに頼らずに利益を積み上げた期だった、と読み取れる。
もう一つ目を引くのがヘルスサイエンスだ。売上収益は2,513億円で43.4%増、セグメント利益は111億円で3倍になった。ただし利益率は4.4%で、まだ他の3事業に届いていない。
会社は2025年12月期の決算短信で、ファンケルの100%子会社化を完了したことと、協和発酵バイオのアミノ酸事業等を売却したことにより収益性が改善し、ヘルスサイエンスの成長への事業基盤が整ったと説明している。既存の酒類・飲料・医薬の各事業も堅調に推移し、連結の事業利益は3年連続で過去最高を更新したという。
つまり足元のキリンは、「高収益の医薬」と「規模で支える酒類・飲料」、そして「まだ利益率の低い成長枠」という、性格の違う3種類の事業を抱えている。
この三者は景気や規制の影響の受け方がそろっていない。酒類は健康志向やアルコール規制の逆風を受けやすい一方、医薬は薬価や開発の巡り合わせで動く。分散という言葉で片づけるより、値動きの理由が別々にある会社だと捉えたほうが実態に近いだろう。
昨秋から水準を切り上げた株価が織り込んできたもの
1/1
出所:各種資料をもとに筆者作成
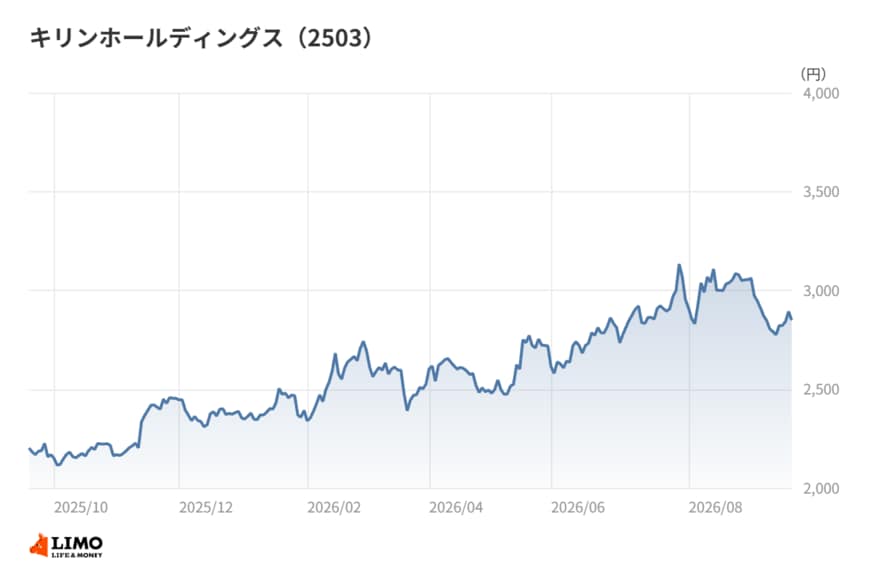
株価の足取りも見ておきたい。
月末終値でたどると、2025年10月末は2,100円台だった。そこから11月末には2,400円台へ跳ね、12月末と2026年1月末は2,300円台から2,400円台で足踏みしている。
2026年2月末に2,700円台まで戻したあと、3月末から4月末にかけて2,400円台まで下押しする場面もあった。
そこからは緩やかな上昇が続く。5月末に2,700円台、6月末に2,800円台、7月末に2,900円台と積み上げ、2026年8月末には3,000円台に乗せた。2025年10月末以降の月末終値では、ここがいちばん高い。直近の2026年9月時点では2,800円台で推移している。
この1年弱で、株価の居場所はおよそ1段上がったことになる。
何が効いたのかを一つに絞ることはできない。相場全体の地合いも、需給も絡む。ただ、2025年12月期に営業利益が前期比67.3%増の2,096億円、当期利益が153.4%増の1,475億円と大きく伸びたことは、投資家の見方を変える材料になった可能性が高い。
自己資本利益率(ROE、株主資本に対する利益の割合)も5.0%から12.0%へ戻している。食料品業種の中央値は6.7%だから、その倍近い水準だ。
もっとも、利益が2倍以上になったのに株価の上がり方が1段にとどまっている点は、素直に受け止めておきたい。市場は前期の急回復をそのまま将来に延ばしてはいない、と読める。
筆者コメント
印象的なのは、この会社の「顔」と「稼ぎ」が長いあいだ一致していないのに、それがほとんど話題にならないことだ。
理由の一つは、医薬という事業が消費者の目に触れないことだろう。ビールは毎日スーパーに並ぶが、医薬は店頭に出てこない。
もう一つは、社名の慣性だと思う。社名に入っている言葉が、そのまま会社のイメージを固定してしまう。
投資家の立場で言えば、このズレはむしろ手がかりになる。ビールの販売動向だけを追っていると、利益の変動要因の半分近くを見落とすことになるからだ。
決算を開くとき、連結の数字を見たらそのままセグメントの表まで降りてほしい。この会社に限らず、多角化した企業では、売上の並び順と利益の並び順が入れ替わっていることが意外と多い。
直近決算に表れた、増益の出どころ
足元の決算にも、この事業構成は顔を出している。
2026年12月期1Qは、売上収益が5,730億円で前年同期比5.0%増、営業利益が396億円で28.0%増、当期利益が270億円で11.3%増だった。売上の伸びが1桁前半にとどまるなかで、営業利益が3割近く伸びている。
売上の伸び以上に利益が伸びる形は、前期のセグメント別の動きと同じ性格を持つ。値上げや構成の入れ替えが効いているとき、この形になりやすい。
2026年12月期上期は売上収益1兆2,178億円、当期利益1,017億円で着地した。
会社が示している通期予想は、売上収益2兆4,800億円で前期比1.9%増、当期利益1,600億円で8.4%増。営業利益は2,110億円で0.6%増の見通しだ。当期利益の予想は、1Q時点で示していた1,560億円から40億円引き上げられている。
ここで注意しておきたいのは、営業利益の予想が0.6%増と、ほぼ横ばいに置かれている点だ。
前期の営業利益が67.3%増と大きく跳ねたぶん、比較の土台が高い。会社の見通しは、その高い土台を維持する前提になっている。
一方で当期利益の予想は8.4%増と、営業利益より高い伸びを見込む。営業利益より下の段階で、持分法や金融収支、税負担といった要素が効いてくる構図だ。
年間配当の予想は1株76円で、前期実績の74円から2円の増配となる。
営業利益が横ばい圏の予想でありながら当期利益と配当が増える。この組み合わせをどう評価するかは、3Q累計の開示を待って、進捗と中身の両方で確かめたいところだ。
自己資本比率36.8%とのれん5,333億円という、もう一つの姿
収益性の話だけでは、この会社の全体像には届かない。バランスシートの側も見ておきたい。
2025年12月期末の自己資本比率は36.8%だった。食料品業種の中央値は60.8%だから、24ポイントほど低い。
背景の一つがのれんである。期末ののれんは5,333億円で、5期前の2,642億円からほぼ倍になっている。買収で事業を組み替えてきた会社の姿が、そのままここに残っている。
のれんは償却を伴わないIFRSのもとでは、減損という形で一度に費用化されうる項目だ。5,333億円という規模は、当期利益1,475億円の3.6倍にあたる。
もっとも、自己資本比率の低さを弱さと言い切るのは早計だろう。営業キャッシュフローは2025年12月期に2,954億円と潤沢で、返済と投資の両方を回す原資はある。
むしろここで持っておきたい視点は、負債を使って事業を買い、その事業の利益率で資本コストを上回れているかどうかだ。ROE12.0%という数字は、その問いに対して現時点では肯定的な答えを返している。
財務の厚みだけで安全性を判定しないよう気をつけたい。厚い自己資本が必ずしも良い資本構成とは限らず、薄い自己資本が必ずしも危険とも限らない。
筆者コメント
過去5期を並べ直すと、この会社の損益は思ったより振れている。
2021年12月期の営業利益は680億円、2024年12月期は1,253億円、そして2025年12月期は2,096億円。ディフェンシブという言葉から連想される平坦さとは、だいぶ違う軌跡だ。
振れの一因は、買収と売却を繰り返してきたことにあるだろう。事業を入れ替えるたびに、減損や売却損益が損益計算書を通る。
そう考えると、足元の高い利益水準をそのまま実力と見るのも、前期の反動を恐れて割り引きすぎるのも、どちらも危うい。
見るべきは、入れ替えの結果として残った事業の利益率がどこに落ち着くかだ。医薬の20%台と酒類の10%台、この2つの数字がこれからどう動くかを、半期ごとに追いかける姿勢をおすすめしたい。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


