

子会社の一覧に、大阪のビル会社が並んでいる
商船三井の連結子会社には、ダイビルという会社がある。大阪市北区に本社を置き、資本金は123億円。議決権比率は100%の完全子会社である。
関係会社の状況における区分は「ウェルビーイングライフ事業」となっている。そして関係内容の欄には、商船三井へ不動産を賃貸している、と記されている。
自社のグループ会社から、自社がビルを借りている。海運会社の子会社名簿としては、やや毛色が違う。
ダイビル・ファシリティ・マネジメントという会社も、間接保有の100%子会社として並ぶ。東京都港区の北倉興発も同じ区分で、こちらも商船三井へ不動産を賃貸していると書かれている。
一方、セグメント情報の側を見ると、名前はそのまま「不動産事業」だ。報告セグメントとして独立に置かれ、売上高も利益も資産も個別に開示されている。
子会社の名簿では「ウェルビーイングライフ」、セグメント情報では「不動産事業」。呼び方は揃っていないが、この会社が不動産を一つの事業として抱えていること自体は、どちらの開示からも読み取れる。
売上の2.7%の事業が、8,406億円の資産を抱えている
では、その不動産事業はどれくらいの規模なのか。
2026年3月期の不動産事業の売上高は489億円だった。連結売上高1兆8,250億円に対する構成比は2.7%にすぎない。数字だけ見れば、脇役である。
ところが貸借対照表の側に目を移すと、様子が変わる。この事業が抱えるセグメント資産は8,406億円。売上構成比で32.2%を占める最大セグメントの資産8,269億円を、わずかながら上回っている。
売上の2.7%しか生まない事業が、グループで3番目に重い資産を持っている。とはいえ、これは不動産という事業の性質そのものだ。土地と建物を長く持ち、賃料で回収していくビジネスは、売上に対して資産が重くなる。
さらに目を引くのが設備投資である。2026年3月期、不動産事業の設備投資は1,970億円にのぼった。エネルギー事業の2,256億円に次ぐ規模で、連結ベースの設備投資5,432億円と並べても存在感が大きい。
自動車輸送や物流を担う最大セグメントの設備投資が488億円、ドライバルク船事業が362億円であることを思えば、この1,970億円がどれほど突出しているかが分かる。
稼ぐ効率も悪くない。不動産事業の経常利益ベースのセグメント利益は67億円で、売上に対する比率は13.8%になる。
比較のために並べると、ドライバルク船事業は売上高4,557億円に対してセグメント利益108億円。売上が9倍以上あっても、利益は1.6倍に届かない。フェリー・内航RORO船・クルーズ事業にいたっては、セグメント損益が▲95億円の赤字である。
伸びも出ている。不動産事業の売上高は前の期から+12.7%。8つのセグメントの中で最も高い伸び率だった。
海運といえばコンテナやバルク、というイメージは業界の内外で広く共有されている。だが開示データの並びを見る限り、この会社の資本は船だけに向かっているわけではない。
4,400円台から7,000円台へ。昨秋以降に切り上がった株価
1/1
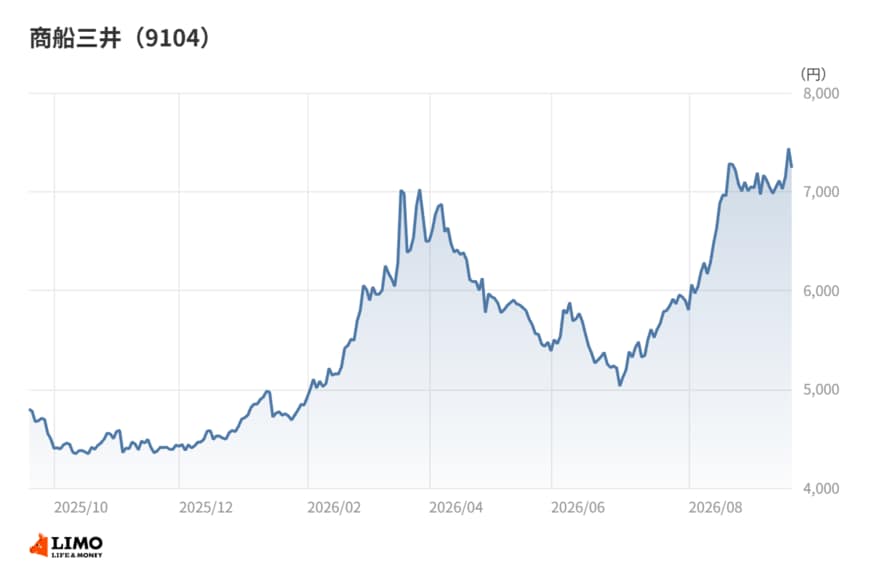
出所:各種資料をもとに筆者作成
株価はどう動いてきたのか。
2025年10月末の終値は4,500円台、11月末は4,400円台まで下げた。昨秋以降の月末終値では、この11月末が最も低い。
そこから流れが変わる。12月末は4,700円台、2026年1月末は4,800円台と切り上がり、2月末には5,700円台、3月末には6,400円台まで一気に水準を上げた。
いったん息を整える局面もあった。4月末は5,900円台、5月末は5,400円台、6月末は5,200円台へ上げ幅を吐き出している。
だが7月末には5,800円台へ戻し、8月末は7,000円台に乗せた。昨秋以降の月末終値では、この8月末が最も高い。9月時点の終値は7,400円台で推移している。
昨秋から足元まで、株価の水準は大きく切り上がった。海運株のボラティリティ(株価の値動きの激しさ)が高いことは知られているが、この1年弱の振れ方はまさにその通りの姿だった。
何がこの上昇を後押ししたのかは断定できない。市況、為替、地政学、そして需給。海運株はこれらが一度に効く。
ただし、2027年3月期の通期予想が期初計画から引き上げられたことは、判断材料の一つになった可能性が高い。期初に示していた売上高2兆400億円・経常利益1,450億円・純利益1,700億円の計画は、1Q時点で売上高2兆2,300億円・経常利益2,250億円・純利益2,400億円へ改められている。
筆者コメント
印象的なのは、この会社が不動産を「持ち続けている」という事実そのものだ。
海運は市況産業である。運賃が跳ねれば大きな利益が出て、崩れれば一気に沈む。そういう振れの大きい本業を抱えた会社が、賃料という安定収入の源泉を手放さずにいる。
これを多角化の一言で片づけるのは惜しい。船という資産は市況で価値が動くが、都市部の不動産は別の論理で動く。値動きの相関が異なる資産を並べて持つことは、それ自体がリスクの設計だ。
もっとも、資産が重いということは資本効率の分母が大きいということでもある。売上高を総資産で割った回転率は、この会社の場合0.31回。海運業の中央値0.42回を下回っている。
安定収入と資本効率は、しばしばトレードオフの関係に立つ。不動産事業を見るときは、利益率の高さだけでなく、その利益を生むためにどれだけの資産を寝かせているかも一緒に見てほしい。
稼ぎを超えて投じ続けた5期。資本配分は投資局面にある
不動産事業の1,970億円は、単独で浮いている数字ではない。グループ全体の資本配分が、この5期で大きく形を変えている。
2022年3月期の営業キャッシュフローは3,076億円、投資キャッシュフローは▲1,074億円だった。稼いだ現金の3分の1程度を投資に回し、残りで借入を返して株主に配る。財務キャッシュフローは▲1,917億円である。
2023年3月期も似た形だ。営業キャッシュフロー5,499億円に対し、投資は▲2,819億円、財務は▲2,817億円。稼ぎの範囲で投資と還元を賄っていた。
転換点は2024年3月期に訪れる。営業キャッシュフロー3,142億円に対して投資キャッシュフローが▲3,528億円となり、稼ぎを投資が上回った。財務キャッシュフローは+497億円とプラスに転じている。
そして2026年3月期。営業キャッシュフローは4,509億円まで戻したものの、投資キャッシュフローは▲7,215億円に膨らんだ。差額を埋めたのが財務キャッシュフローの+3,129億円である。
設備投資額の推移も同じ方向を指す。2022年3月期の1,140億円が、2026年3月期には5,432億円。5期でおよそ4.8倍になった。
資金の出どころは借入だ。長期借入金は2022年3月期末の5,751億円から、2026年3月期末には1兆7,243億円へ3倍になった。支払利息も113億円から426億円へ増えている。
建設仮勘定は599億円から5,321億円へ。まだ稼働していない資産が、貸借対照表の上に積み上がっている。
自己資本比率は48.2%で、海運業の中央値47.5%とほぼ同じ水準を保っている。財務が壊れているわけではない。ただ、この会社がいま何をしているかははっきりしている。市況で稼いだ現金を、長く持つ資産へ変えている途中なのだ。
円高と燃料安が挟まった前期。利益の出どころは本業の外にもある
直近の決算も押さえておきたい。
2026年3月期の通期は、売上高1兆8,250億円、営業利益1,270億円、経常利益1,758億円、純利益2,132億円だった。
目を引くのは、営業利益と経常利益と純利益の並び方だ。下へ行くほど金額が大きくなっている。営業利益1,270億円に対し、経常利益は1,758億円。さらに純利益は2,132億円と、経常利益すら上回った。
営業外収益が993億円あり、特別利益も817億円計上されている。持分法で取り込む関連会社の損益や資産の売却益が、本業の外側から利益を押し上げる構造になっている。
前期の途中経過については、会社が数字で要因を示している。2026年3月期3Q累計の対ドル平均為替レートは147.91円で、前年同期比で4.30円の円高。船舶燃料油価格の平均はUS$529/MTで、前年同期比US$79/MTの下落だったという。
円高は円換算の収入を押し下げ、燃料安は費用を下げる。方向が逆の二つが同時に効いた期だった。3Q累計の営業利益は1,027億円で前年同期比▲16.2%、経常利益は1,614億円で▲57.1%である。
そして2027年3月期の1Qは、売上高7,309億円、営業利益385億円、経常利益521億円、純利益610億円で滑り出した。通期予想の純利益2,400億円に対して、1Qだけで4分の1を確保している。
筆者コメント
この会社は、いったい何屋になろうとしているのか。
セグメントの並びを見る限り、答えは一つに定まらない。船で貨物を運び、エネルギーを運び、ビルを貸し、フェリーとクルーズを走らせている。
市況産業の経営者にとって、好況期に積み上がった現金の使い道は難題だ。船を増やせば次の不況で持て余す。かといって現金のまま置けば、資本効率は落ちる。
その答えの一つが、値動きの論理が異なる資産を持つことなのだろう。賃料は運賃ほど激しく動かない。海運の波が引いたときに、船以外の場所から現金が入る設計にしておく。
ただし、この設計が効くかどうかが分かるのは次の不況局面だ。いま積み上げている資産は、まだ稼働前のものを多く含む。投じた現金が利益に変わるまでには時間がかかる。
決算を追うときは、運賃市況の話だけで満足しないことをおすすめしたい。どのセグメントに資本が向かい、その資本がいつ利益になって返ってくるのか。そこにこの会社の設計思想が出る。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


