


1,800円台から1,500円台へ。昨秋以降の株価が描いた谷
1/1
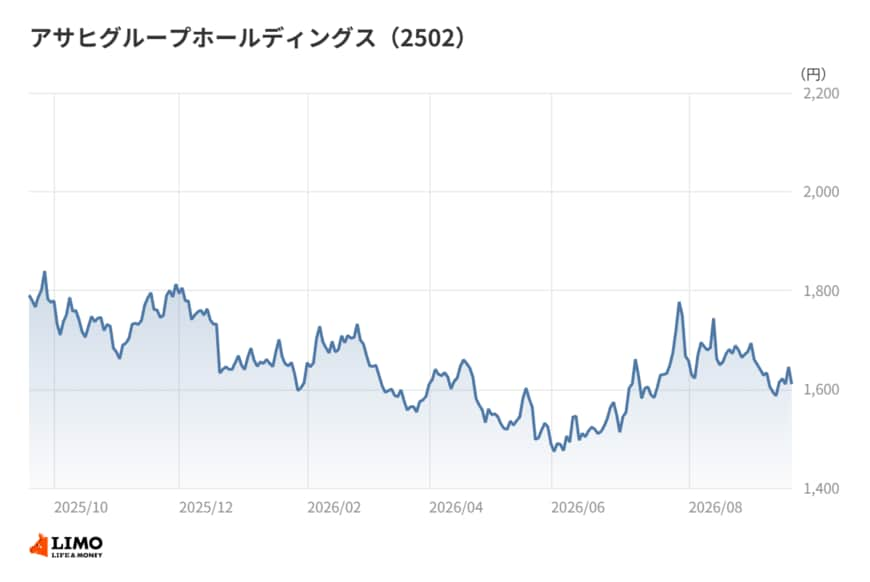
出所:各種資料をもとに筆者作成
まず株価の動きから確認しよう。2025年10月末の終値は1,600円台半ば、翌11月末には1,800円台まで水準を上げた。昨秋以降の月末終値では、この11月末が最も高い。
そこから流れが変わる。12月末は1,600円台に戻り、2026年に入ってからは1,600円前後での往来が続いた。
2月末に1,700円まで持ち直す場面はあったものの、3月末は1,500円台後半、4月末は1,500円台半ば、5月末は1,500円台前半まで切り下がっている。5月末の水準は、昨秋以降では最も低い。
下げの局面で何が起きていたのかは、株価だけを眺めていても分からない。相場全体の地合いや為替、需給の影響も当然に混ざる。
ただ、2025年12月期の業績が大きく落ち込んだことが投資家の見方に影響した可能性は高い。同社はこの期に営業利益1,858億円、当期利益1,215億円で着地した。前の期の営業利益2,690億円、当期利益1,920億円から、いずれも3割前後の後退である。
資本効率も落ちた。ROE(自己資本利益率)は7.5%から4.3%へ下がっている。
株価が戻り始めるのは6月以降だ。6月末は1,500円台半ば、7月末と8月末は1,600円台後半まで水準を回復した。9月時点の終値も1,600円台半ばで推移している。
昨秋の高い水準から大きく下押しし、そこから半値戻しに近いところまで戻す。この1年弱は、そうした往復の動きだった。
1Qの小幅減益から一転した上期。営業利益+56.2%の中身
では直近の決算はどうか。2026年12月期上期の売上収益(IFRS)は1兆4,639億円で前年同期比+7.7%、営業利益は1,441億円で+56.2%、当期利益は991億円で+68.8%だった。
もっとも、この伸びは期を通して一定ではない。同じ期の1Qは売上収益6,471億円で+2.6%、営業利益328億円で▲3.1%と、むしろ小幅な減益だった。上期の増益は、2Qに入ってからの積み上がりで作られている。
会社の説明も見ておきたい。同社は中長期経営方針に基づき、各地域でのプレミアム戦略の推進とグローバルブランドの拡大展開を進め、事業ポートフォリオの強靭化に取り組んだとしている。成長投資と資本効率の向上に資本を配分してきた、とも述べている。
もう一つ、外せない事情がある。2025年9月に発生したサイバー攻撃について、同社は決算発表の延期を招いたと説明し、株主をはじめとする関係者に謝罪している。2025年12月期の通期決算が世に出たのは、期末から半年以上あとのことだった。
この攻撃が業績そのものにどこまで効いたかを、会社は数値で切り分けていない。ただ、2025年12月期の営業キャッシュフローが1,048億円と、前の期の4,037億円から4分の1程度まで縮んだ事実は重い。同じ期に減損損失も276億円を計上している。
事業運営への影響が小さくなかった可能性は高いだろう。
通期予想は強気だ。2026年12月期は売上収益3兆2,200億円で+11.2%、営業利益2,970億円で+59.8%、当期利益1,940億円で+59.6%を見込む。上期の営業利益1,441億円は、この通期予想に対しておおむね半分の進捗にあたる。
総資産の4割がのれん。食料品の一般的な財務像とのズレ
ここからが本題である。同社の2025年12月期末の総資産は6兆284億円。このうちのれんが2兆4,107億円を占める。無形資産の合計では3兆6,579億円にのぼる。
のれんだけで総資産の4割だ。自己資本3兆30億円と並べても8割に届く水準になる。
飲料や食品のメーカーというと、工場や物流設備が資産の中心という絵を思い浮かべやすい。だが同社の場合、資産の顔つきはそれとかなり違う。
のれんとは、買収した会社の純資産を超えて支払った対価が資産として残ったものだ。事業そのものではなく、事業を手に入れるために払った上乗せ分が、貸借対照表に居座っている。
そしてこの項目は、5期を通して太り続けてきた。2021年12月期ののれんは1兆8,168億円。そこから毎期積み上がり、2025年12月期には2兆4,107億円まで膨らんだ。
業種の平均像と並べてみよう。食料品業種の自己資本比率の中央値は60.8%だが、同社は49.8%である。D/E比率(有利子負債を自己資本で割った値)の中央値が0.26倍であるのに対し、同社は有利子負債1兆6,441億円と自己資本3兆30億円から0.55倍になる。
食品や飲料はディフェンシブで財務も保守的、という見方は投資家のあいだで広く共有されている。ところが同社は、営業利益率6.4%と業種中央値の3.9%を上回る収益性を持ちながら、財務の組み立ては業種の平均像よりもはっきり攻めている。
この二つは矛盾しない。買収で収益力を買い、その代金を資本構成で背負っている、というだけのことだ。収益性の高さと財務の重さが、同じ会社の中で同時に成り立っている。
筆者コメント
のれんの厚みと営業キャッシュフローの振れ幅を並べて見ると、この会社の強さと危うさが同じ場所から出ていることが分かる。
買収で手に入れた収益源は、平時には利益率を押し上げる。実際、収益性は業種の平均像を上回っている。
一方でのれんは、設備のように毎期すり減っていく資産ではない。事業が計画どおりに稼げなくなった瞬間、減損という形で一度に表へ出てくる。前の期に減損損失が立ったことは、その入口を思い出させる。
株価が昨秋の水準を取り戻しきれていないのは、目先の利益の戻りよりも、この資産の質をどう見積もるかで投資家の判断が割れているためではないだろうか。
決算を読むときは、営業利益の増減率だけでなく、のれんの残高が前の期からどちらへ動いたかを一緒に見てほしい。増益と資産の膨張は、同じ決算の中で別のことを語っている。
3期かけて削った有利子負債が、直近の1期で元に戻った
有利子負債の推移を追うと、この会社が何をしてきたかがはっきり出る。
2021年12月期の有利子負債は1兆5,962億円だった。ここから2022年12月期に1兆4,973億円、2023年12月期に1兆4,107億円、2024年12月期には1兆2,791億円まで、3期連続で圧縮している。自己資本比率も38.6%から49.4%へ、11ポイント近く改善した。
ところが2025年12月期に、有利子負債は1兆6,441億円へ跳ね上がる。3期かけて削った分が、1期でほぼ元に戻った計算になる。
キャッシュフローの形も変わった。営業キャッシュフローは1,048億円まで縮み、投資キャッシュフローは▲2,004億円。差し引きでは資金が流出している。
そこを埋めたのが財務キャッシュフローの+1,259億円である。前の期まではここがマイナス、つまり返済と還元で資金を出す側だった。向きが逆になったということだ。
負債が増えれば、利息も増える。支払利息は2021年12月期の185億円から、2025年12月期には285億円になった。5期で1.5倍である。
もっとも、資金調達に動いた理由は借金そのものではない。2025年12月期の自己株式は1,009億円と、前の期の312億円から大きく積み上がった。配当支払額796億円を出したうえで、自社株の取得も進めた期だったということになる。
会社が述べる「資本効率の向上への配分」は、この動きと重なって見える。
償却されないのれんが、資本効率の分母に残り続ける
のれんの会計処理には、もう一段の論点がある。同社が採用する会計基準では、のれんを毎期規則的に償却しない。価値が落ちたと判断されたときに、減損として一度に費用化する仕組みだ。
この扱いは、利益計算の上では有利に働く。毎期の償却負担が損益計算書に出てこないぶん、営業利益は厚く見える。
ただし貸借対照表の側では、資産が減らない。総資産にも自己資本にも、のれんが乗ったまま残り続ける。資本効率を測る指標の分母は、そのぶん重いままだ。
2025年12月期のROEは4.3%で、食料品業種の中央値である6.7%を下回っている。利益が大きく落ちた期の数字ではあるが、分母の重さがこの水準に効いていることも見ておきたい。
無形資産3兆6,579億円という数字を、もう一度置いてみよう。総資産6兆284億円の6割にあたる。この会社の資産の大半は、手で触れるものではない。
工場や設備であれば、稼働率や更新投資の計画から将来の姿をある程度は読める。のれんはそうはいかない。買った事業が想定どおりに稼いでいるかどうかを、利益の動きから間接的に推し量るしかない。
だからこそ、この銘柄を追うなら減損の有無は毎期の確認事項になる。増益の決算であっても、のれんの残高が動いていれば、その理由を探す価値がある。
筆者コメント
資本配分の姿が変わろうとしているのが、直近の1期だ。
負債を削って自己資本比率を積み上げてきた流れが、いったん逆を向いた。返済に回していた資金を、自社株の取得と手元の確保に振り向けた格好である。
これを財務の悪化と呼ぶかどうかは、見る角度で変わる。負債をほとんど使わない財務が資本効率の観点で最適とは限らない、という論点があるからだ。借入コストが事業の利回りを下回っている限り、負債の活用は株主資本の利回りを押し上げる方向に働く。
ただし、それが成り立つのは利益が安定しているときに限られる。厚いのれんを抱えた貸借対照表と、振れの大きくなった営業キャッシュフローを同時に持った状態で、負債の比重を戻していく判断には緊張感がある。
この会社を追うなら、増益率よりも先に、営業キャッシュフローが元の水準へ戻るかどうかを見ていくのが有効だ。利益は会計の産物だが、返済の原資は現金でしか作れない。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


