


純金融資産1億円以上の富裕層や、ハイエンドな金融サービスに関心がある方へ。 高額な年会費や手数料に見合う価値があるのか、選択で失敗したくないと不安を感じていませんか。
本記事では、プライベートバンクの実態やブラックカードの審査基準・限定特典を徹底解説します。 無駄なコスト負担や営業トークによる機会損失を回避し、最適な資産管理とステータス活用を実現する知見が得られます。
1. 富裕層向け金融サービス・プレミアムカードの基本構造と参入基準
金融業界において「富裕層」と呼ばれる顧客層向けには、一般の個人取引とは全く異なる特別なサービス体系が用意されています。 代表的なものが「プライベートバンキング(PB)」および「最高峰クレジットカード(ブラックカード・プレミアムカード)」です。
これらのサービスは単なる優越感やステータスシンボルにとどまらず、資産防衛や効率的な資金流動性の確保を目的として設計されています。
プライベートバンキングの参入基準は、金融機関によって異なるものの、一般的には預かり資産1億円以上が最低ラインとされています。
外資系プライベートバンクや大手メガバンクの最上位部門では、3億円〜5億円以上の純金融資産を条件とすることも珍しくありません。
一方で、最高峰クレジットカード(ブラックカードなど)は資産額だけでなく、年間の決済金額や信用履歴、社会的地位などを総合的に審査して発行されます。
一般の窓口業務やネット証券との最大の差異は、顧客一人ひとりに対して専任のアドバイザーやコンシェルジュが配置される点です。
投資提案のみならず、税務・法務の専門家と連携した事業承継、不動産小口化商品、さらにはファミリーオフィス機能まで網羅的なサポートが提供されます。
2026年(令和8年度)現在の金融環境下においても、富裕層向けサービスは高度化しており、その全体像を理解することが第一歩となります。
富裕層向け金融サービス・カードの階層と参入基準1/3
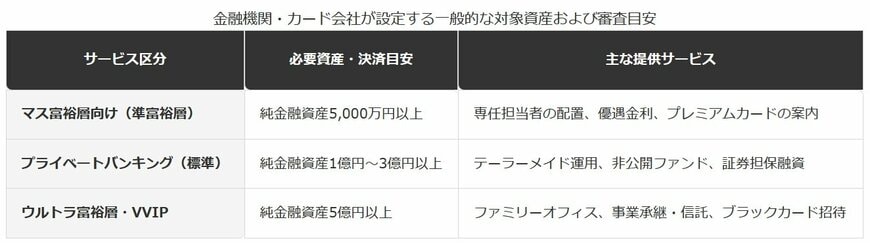
出所:各種金融機関IR資料およびクレカ発行基準公表データを基にLIMO編集部作成
1.1 【富裕層向け金融サービス・カードの階層と参入基準】
資産規模別の区分とサービス内容
- マス富裕層向け(純金融資産5,000万円以上):専任担当者の配置、各種優遇金利、プレミアムカードのご案内
- プライベートバンキング標準(純金融資産1億円〜3億円以上):テーラーメイド型の資産運用提案、非公開ファンド、証券担保融資
- ウルトラ富裕層・VVIP(純金融資産5億円以上):ファミリーオフィス機能、包括的事業承継・信託、ブラックカードの直接インビテーション
2. 最高峰クレジットカード(ブラック・プラチナ)の実態と費用対効果
富裕層が所有する最高峰クレジットカード、いわゆるブラックカードや最高位プラチナカードの年会費は、年間14万3000円から55万円以上に達します。
一般的なポイント還元率だけでこの高額な年会費の元を取ることは極めて困難です。 しかし、富裕層がこれらのカードを維持し続ける背景には、決済手段を超えた「非財務的ベネフィット」が存在します。
最大の価値の一つが、24時間365日対応の専用コンシェルジュデスクです。
予約困難な名店レストランの座席確保、プライベートジェットや超高級ホテルのスイートルームの緊急手配など、時間と手間を削減するためのリソースとして機能します。
また、ラグジュアリーホテルでの部屋のアップグレードや朝食無料特典、国際線利用時の空港送迎サービスなど、実質的な経済効果をもたらす付帯サービスも充実しています。
さらに見逃せないのが、高度なリスクマネジメント機能です。
最高1億円規模の海外旅行傷害保険や家族特約、年間数千万円規模のショッピング補償やキャンセル補償などが付帯されています。 予期せぬトラブルや盗難・破損が発生した際の全額補償など、資産を守るための保険としての役割も担っています。
3. 【編集者の視点】
証券会社や銀行の富裕層向け部門で勤務していた経験から振り返ると、高級クレジットカードの発行審査は単なる「年収の多寡」だけで決まるわけではありません。
カード会社や金融機関が最も重視するのは、継続的な決済能力と金融機関グループに対する包括的な貢献度です。 具体的には、年間決済額が数百万円〜1000万円以上であることに加え、関連銀行への預金残高や証券口座での運用規模が総合的に評価されます。
金融機関の内部では、一定以上の預かり資産を持つ顧客に対して、グループ内のカード会社から優先的にブラックカードやプレミアムプラチナカードのインビテーション(招待状)を発行する連携ルートが存在します。 これは、カード会社側にとっても貸し倒れリスクが極めて低く、高額な決済手数料収入が見込める最良の顧客層だからです。
富裕層にとってブラックカードを所有することは、単なるステータスアピールではなく、金融機関に対して自らの信用力を一瞬で証明する「パスポート」として機能しています。 ビジネスの現場や海外のホテル取引において、この信用パスポートがスムーズな交渉や破格の優遇対応を引き出す引き金となっているのが実態です。
主要プレミアムカードのスペック・特典比較2/3
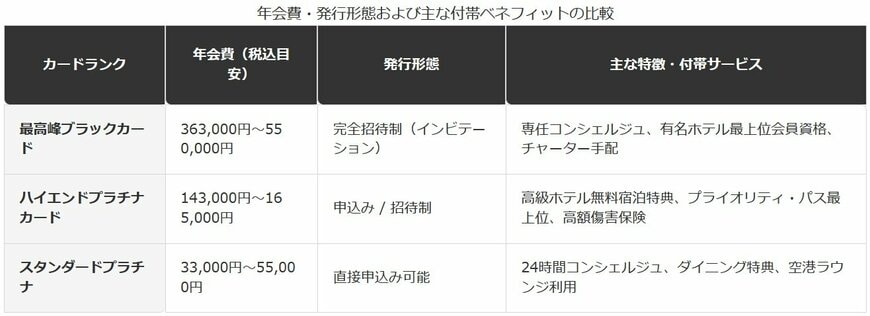
出所:各カード発行会社の公表資料を基にLIMO編集部作成
3.1 【主要プレミアムカードのスペック・特典比較】
カードランク別の年会費と機能
- 最高峰ブラックカード(年会費36万3000円〜55万円):完全招待制、専任コンシェルジュ配置、最高級ホテル上級会員資格自動付与
- ハイエンドプラチナカード(年会費14万3000円〜16万5000円):申込みまたは一部招待制、年1回の高級ホテル無料宿泊特典、プライオリティ・パス付帯
- スタンダードプラチナ(年会費3万3000円〜5万5000円):直接申込み可能、24時間コンシェルジュ、有名レストラン1名無料特典
4. メガバンク・外資系・証券系プライベートバンキングのサービス内容と手数料構造
プライベートバンキング(PB)のコアとなる魅力は、一般の金融商品取引では手に入らない限定投資商品へのアクセス権です。
ヘッジファンド、プライベート・エクイティ(PE)ファンド、未公開不動産ファンド、複雑な構造を持つ仕組債など、高リターンを狙えるプロ向け商品が提案されます。 これらの商品は最低投資単位が数千万円から数億円に設定されており、富裕層ならではの分散投資を可能にします。
もう一つの重要なサービスが「証券担保融資(ロンバード・ローン)」です。 保有する株式や投資信託、債券などの金融資産を担保に入れることで、極めて低い金利(年1%前後〜2%程度)で資金を借り入れることができます。
これにより、保有資産を売却して譲渡益課税(約20%)を発生させることなく、不動産購入や事業投資に必要な流動性を手に入れることが可能になります。
しかし、PBの利用には相応の手数料コストが伴います。 一般的な投資信託の信託報酬に加え、運用資産総額の1%〜2%程度が毎年引かれる「Wrap(ラップ)手数料」や、一定基準を超えた利益に対して課される「成功報酬型手数料」が存在します。 金融機関ごとに異なるコスト体系を正確に把握しなければ、想定外のコスト負担が生じる恐れがあります。
5. 【編集者の視点】
銀行や証券会社の現場で富裕層営業を見てきた立場から言えば、プライベートバンキングが提供する「証券担保融資」こそが、富裕層が最も効率的に資産を増やすための秘策です。
一般の方が資産を動かす際、保有している株式や不動産を売却して現金化しようとしますが、これには大きな税金と売買手数料が発生します。 富裕層は資産を売らずに金融機関に担保として預け、低金利で融資を引き出すことで、元本の複利運用を維持したまま次の投資へ資金を回します。
ただし、ここで注意すべきは金融機関側の利益構造です。 プライベートバンキング部門は、顧客に証券担保融資を実行して金利収入を得つつ、借り入れた資金でさらに自社の高手数料ファンドやラップ口座を購入させるという「ダブルで手数料を得る構造」を作り出すことがあります。
金融機関から提案される商品が本当に顧客の利益に合致しているのか、それとも金融機関側のフィービジネスに利用されているのかを厳しく見極める視点が欠かせません。 担当者の営業トークを鵜呑みにせず、手数料の総額とリスク対効果を冷静に検証する姿勢が不可欠です。
プライベートバンキングの主要サービスとコスト構造3/3
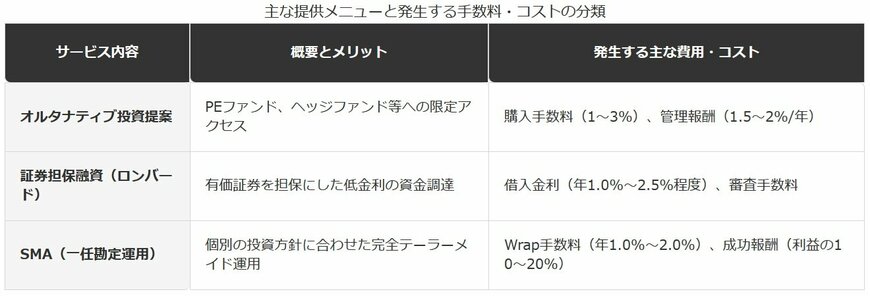
出所:大手PB取扱金融機関の公表手数料一覧を基にLIMO編集部作成
5.1 【プライベートバンキングの主要サービスとコスト構造】
サービス別の特徴とコスト
- オルタナティブ投資提案:非公開PEファンドやヘッジファンドへのアクセス権、管理報酬年1.5〜2%程度
- 証券担保融資(ロンバード):保有有価証券を担保にした低金利融資、年1.0%〜2.5%の金利コスト
- SMA一任勘定運用:完全個別の資産運用受託、Wrap手数料(年1.0〜2.0%)および成功報酬が発生
6. 富裕層金融サービスにおける資産承継・税務戦略と利用上の留意点
富裕層向けの金融サービスは、単なる資産運用にとどまらず、世代を超えた「資産承継(相続・事業承継)」の局面で真価を発揮します。
家族信託の設定、ホールディングス会社の設立による事業承継税制の活用、ファミリーオフィスの設立など、多角的な手法が組み合わされます。 これらを成功させるためには、金融機関のPB部門、税理士、弁護士、司法書士といった専門チームの連携が不可欠です。
また、2026年(令和8年度)現在の税制環境を正しく把握しておくことが重要です。 給与所得控除の最低保障額が所得税で74万円(収入220万円以下)、個人住民税で65万円(収入190万円以下)となり、合計所得489万円以下における基礎控除が一律104万円に設定されています。
富裕層自身やその家族、後継者の税負担をシミュレーションする際、これらの最新税制を踏まえた適切な資産配分が求められます。 新NISA(非課税保有限度額1800万円)などの非課税制度も基礎的な枠組みとして併用するのが合理的です。
一方で、富裕層サービスを利用する際のリスクも存在します。 金融機関が過度なリスクを伴う仕組債や流動性の極めて低いファンドを提案してくるケースがあるためです。 自身の投資目的やリスク許容度から外れた商品は拒否し、独立した客観的視点を持つアドバイザーをセカンドオピニオンとして活用することが身を守る鍵となります。
7. 【編集者の視点】
証券・銀行出身者として強くお伝えしたいのは、富裕層向けサービスの提案を受ける際、顧客側も「主導権を握る知見」を持たなければならないということです。 金融機関の専任アドバイザーは非常に親身で質の高い接客を提供してくれますが、彼らも組織の一員であり、社内の販売目標や推奨商品のプライオリティが存在します。 特に相続や事業承継が絡む案件では、複雑なスキームを構築することで膨大な手数料が発生する金融商品を組み込まれるリスクがあります。
真に価値のある富裕層サービス活用とは、金融機関を「パートナー」として対等に使いこなすことです。 提案された資産運用スキームに対して「なぜこの商品なのか」「他の低コスト手法と比べてどのような優位性があるのか」を明確に問い詰める姿勢が求められます。 金融機関の言いなりになるのではなく、複数のPBや独立系アドバイザー(IFA)を比較検討し、自らの資産を防衛する強固なガバナンスを構築することが成功への近道です。
8. まとめ
- プライベートバンキングの参入ラインは純金融資産1億円以上であり、テーラーメイド運用や証券担保融資など一般向けとは異なるサービスが提供されます。
- ブラックカードや最高級プラチナカードはポイント還元ではなく、専任コンシェルジュや保険補償、非財務的ステータスに真の価値があります。
- 証券担保融資(ロンバード)を活用することで、資産を売却せず税金を回避しながら流動性を確保することが可能です。
- 金融機関の利益誘導を避けるため、Wrap手数料や信託報酬などの総合コストを検証し、主導権を持ってサービスを選択することが成功のキーです。
富裕層向け金融サービスやハイエンドなクレジットカードは、適切に使いこなせば時間を節約し、資産の成長と防衛を強固にする力強い武器となります。 単なるステータスや営業トークに惑わされることなく、自身に必要なベネフィットと実質コストを精査することが重要です。
2026年(令和8年度)の最新税制や金融環境を踏まえ、自身の資産規模と目的に合わせた最適なパートナーシップを確立していきましょう。
8.1 よくある質問(Q&A)
8.2 Q. ブラックカードのインビテーション(招待)を受けるための最短ルートはありますか?
一般的には、狙っているカード会社のプラチナカードやゴールドカードを保有し、年間数千万円規模の決済実績を継続して作ることが第一歩です。 また、提携するメガバンクや証券会社に数億円規模の資産を預け入れ、プライベートバンキング部門からの推薦ルートを活用するのも有効な手段とされています。
8.3 Q. プライベートバンクを利用するには最低いくらの資産が必要ですか?
金融機関によって異なりますが、国内大手メガバンクや大手証券のPB部門では「純金融資産1億円以上」が一般的なスタートラインです。 外資系プライベートバンクや最上位のプレミアム部門では、3億円から5億円以上の預かり資産を条件としている場合があります。
8.4 Q. 証券担保融資(ロンバード・ローン)のリスクは何ですか?
担保として預けている有価証券や株式の市場価格が急激に下落した場合、追加担保の差し入れ(追証)を求められたり、強制的に担保資産が売却されて損失が確定したりするリスクがあります。 借入比率(LTV)を低めに設定し、余裕を持った運用を心掛けることが不可欠です。
8.5 Q. 2026年(令和8年度)の税制改正は富裕層の資産管理にどう影響しますか?
給与所得控除の最低保障額(所得税74万円・住民税65万円)や基礎控除(合計所得489万円以下で104万円)の見直しに加え、高所得層に対する課税強化が継続しています。 そのため、単純な個人所得として受け取るのではなく、資産管理会社の活用や新NISA(1,800万円枠)の活用、信託を組み合わせた包括的な税務戦略の重要性が増しています。
8.6 参考資料
LIMO編集部ウェルスマネジメント班


