住宅ローンはマイホームの購入に欠かせないものですが、自身の生活に合わない組み方をすると、生活に大きな影響が出てしまいます。
2024年3月の日本銀行によるマイナス金利政策解除以降、追加利上げにより、政策金利は約1%まで上昇しています。
そのため、今後住宅ローンを組む方は、金利上昇のリスクも踏まえて慎重に選ぶ必要があります。
本記事では、住宅ローンの基本から失敗しない組み方、さらに自分に合った選び方をわかりやすく解説します。
これから家を買う予定の方は、ぜひ参考にしてください。
※本記事に記載の金利などは執筆時点によります。
1. この記事でわかる3つのこと
- ①多くの人が利用する、マイホーム購入のために長期でお金を借りる仕組み
- ②固定と変動の特徴を理解し、自分の生活に合わせた返済計画を立てる工夫
- ③国の決定で金利が約1%に上昇し、今後さらに金利が上がっていくリスク
2. 【宅建士が解説】そもそも「住宅ローン」とは?基本事項を解説
1/4

riphoto3/shutterstock.com
住宅ローンとは、住むための住宅を購入、建築もしくはリフォームする資金を金融機関から借りるローンです。
住宅ローンの返済期間は最大35年間で、金利を含めて毎月一定の金額を返済します。
2.1 住宅ローン利用者の割合
住宅の価格は非常に高く、数千万円程度と高額であるため、現金ですぐに全額支払える方は多くありません。
実際、国土交通省の調査によると、新築の場合は83.2%の方が住宅ローンを利用しています。
住宅を購入する際は、住宅ローンを前提として資金計画を作りましょう。
2.2 住宅ローン審査の基準
住宅ローンを組む際には、毎月決まった日にお金を返せるのかを確認するため、必ず審査が行われます。
住宅ローン審査でチェックされるポイントは、次のとおりです。
- 返済額は年収に見合っているか
- 勤務先、雇用形態は安定しているか
- 他に借り入れをしていないか
- 過去に支払いの延滞をしたことはないか
年収に対し、毎月の支払額が多すぎると審査に落ちる可能性が高まります。
3. 【宅建士が解説】金利タイプごとの特徴を理解することが重要
住宅ローンには「固定金利型」と「変動金利型」があります。
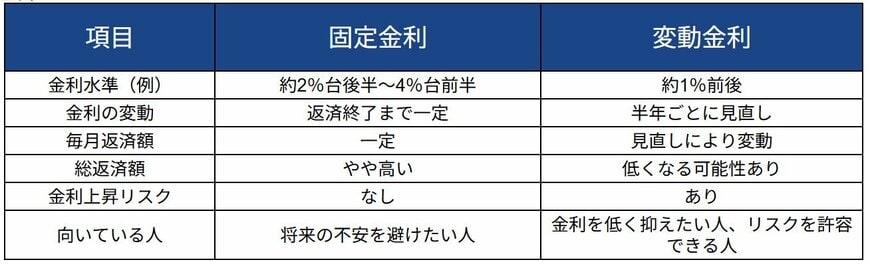
3.1 固定金利の特徴
固定金利は、「安心感」と「計画性の立てやすさ」が最大のメリットです。
金利水準(目安): 約2%台後半〜4%台前半(執筆時点)
金利・返済額の動き: 借り入れから返済終了まで金利が一定です。そのため、毎月の返済額もずっと変わりません。
総返済額: 変動金利に比べると金利が高めに設定されているため、総返済額はやや高くなります。
リスク: 今後どれだけ世の中の金利が上がっても影響を受けないため、金利上昇リスクはありません。
向いている人:将来の金利変動による不安を避けたい人や、毎月の返済額を確定させて、長期的な生活設計をカチッと立てたい人
3.2 変動金利の特徴
変動金利は、「初期コストの安さ」と「市場連動」が特徴です。
金利水準(目安): 年1%前後(執筆時点)
金利・返済額の動き: 金利は半年ごとに見直しが行われます。それに伴い、毎月の返済額も変動します(※一般的に5年ごとの返済額再計算などのルールがあります)。
総返済額: 低金利が続けば、固定金利よりも総返済額を低く抑えられる可能性があります。
リスク: 将来的に世の中の金利が大きく上がった場合、返済額が増えてしまう金利上昇リスクがあります。
向いている人:とにかくスタートの金利を低く抑えたい人や、将来金利が上がっても、繰り上げ返済などで対応できるリスク許容度のある人
2/4
著者の文章を元にLIMO編集部作成
変動金利型の場合、固定金利型と比較して金利は低めですが、世界情勢や政策の影響で金利が上がるリスクがあります。
固定金利型には金利上昇のリスクがないものの、金利は高めに設定されています。
なお、日本銀行は2026年6月、無担保コールレートを1.0%程度で推移するよう促す方針を決定しました。
実際に、変動金利型住宅ローンの金利に影響を及ぼす「政策金利」は約1%まで上昇しており、今後も上昇の可能性があります。
そのため、これまでの変動金利型は固定金利型より金利を抑えやすかったものの、今後も同じ前提で選べるとは限りません。
毎月の返済額が増えた場合でも家計に無理が出ないかを確認したうえで、自分に合った金利タイプを選ぶことが大切です。
住宅ローンは住宅を担保に入れてお金を借りる仕組みであり、支払いが滞れば住宅を失う可能性があります。
4. 【宅建士が解説】宅建士が推奨する「失敗しない住宅ローンの組み方」
3/4
riphoto3/shutterstock.com
ここまで金利タイプごとの特徴を理解することが重要だとお伝えしました。
ここからさらに、失敗を防ぎリスクを抑えて住宅ローンを組むためのコツを2つ解説します。
4.1 【コツ1】無理のない借入額を設定する
前提として、住宅ローンを組む際に必ず返済できる借入額を設定しなければいけません。
一般的に、住宅ローンの借入額は年収の6〜7倍とされています。
しかし、子供の有無やライフスタイル、趣味などによりお金の状況は大きく変わります。
現在、賃貸物件に住んでいるのであれば、毎月の住宅ローン支払額と賃料を比較し、無理なく支払える金額になっているか確認しましょう。
4.2 【コツ2】返済期間を長めに設定する
毎月の返済額を抑えたいなら、返済期間を長めに設定するのがおすすめです。
ただし、返済期間が長くなるほど金利の支払い総額は増えるため、合計すると負担は大きくなります。
そこでおすすめなのが、繰上返済の利用です。
返済期間を長めに設定した場合でも、お金に余裕がある時に繰り上げて返済すれば返済期間を短縮できます。
繰上返済を賢く活用して、負担を抑えましょう。
5. 【宅建士が解説】自分に合った住宅ローンを賢く選ぶにはどうすればよいかのまとめ
4/4
Jo Panuwat D/shutterstock.com
いかがでしょうか。
住宅ローンを組む前に、まず大事なのは、複数の金融機関を比較することです。
金利だけでなく、事務手数料・保証料・団体信用生命保険の内容なども含めて、総合的に見比べましょう。
将来の収入増加や、子育て・転職の可能性など、生活の変化も見据えて選ぶと安心です。どうしても返済が難しい場合の対策なども事前に考えておくとよいでしょう。
不安がある場合、ファイナンシャルプランナーなどの専門家に相談し、第三者の視点から現実的な資金計画を立てるのもおすすめです。
住宅ローンを完済するまでには長い時間がかかります。無理のない借入額や金利タイプを見極め、自分のライフプランに合った選択をしてください。
参考資料
- 国土交通省住宅局「令和4年度住宅市場動向調査報告書」
- 国土交通省「令和7年度民間住宅ローンの実態に関する調査」
- 住宅金融支援機構「住宅ローン利用者の実態調査 【住宅ローン利用者調査(2025年4月調査)】」
- 住宅金融支援機構「金利のある世界でどう変わる?これからの住宅ローン選びを考えよう」
- 長野県労働金庫「自分の収入に合わせた無理のない住宅ローンの組み方」
- マネープラザONLINE「【図解付き】住宅ローンの仕組みを徹底解説 | 金利・返済方法・審査を理解しよう」
- 不動産パークつばめ「返済で失敗しない適正な住宅ローンの組み方」
- 日本銀行「金融市場調節方針の変更について」
狩俣 瑞季