


「老後2000万円問題」は全国一律ではなく、住む場所によってその実態は大きく異なります。千葉県における老後30年間の累計不足額は約1853万円と、不足額の少なさで全国3位にランクインしています。
その背景にあるのは、厚生年金の平均受給額が月額約16.5万円で全国2位という、全国トップクラスの年金水準です。今回は、千葉県の家計の強みと、普及が進むNISAを活用した具体的な資産形成プランを詳しく解説します。
1. 【千葉県】老後不足額は1853万円で全国3位!不足額の全国平均を下回る結果に。
老後の不足額を決定づけるのは、額面の年金額だけではありません。地域の物価水準が支出を左右し、最終的な「実質的な不足額」に差を生みます。
一般的に、地方は物価が安いと思われがちですが、年金水準が低い地域では、結果として都市部よりも不足額が膨らむという逆転現象も起きています。
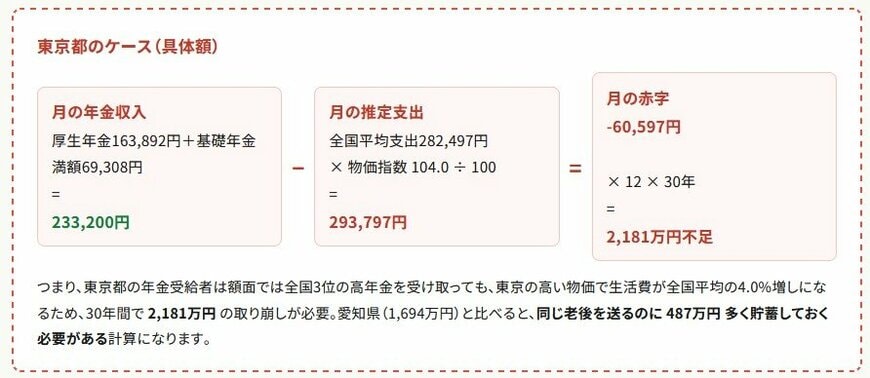
例えば、東京都は年金額が全国3位と高いものの、物価も全国で最も高く、生活費がかさみます。その結果、老後30年間の累計不足額で見ると、順位は17位(2181万円)まで下がります。
1.1 千葉県の場合「30年間の累計不足額」はいくら?
千葉県は、全国的に見て「老後資金の不安が比較的少ない」地域に分類されます 。
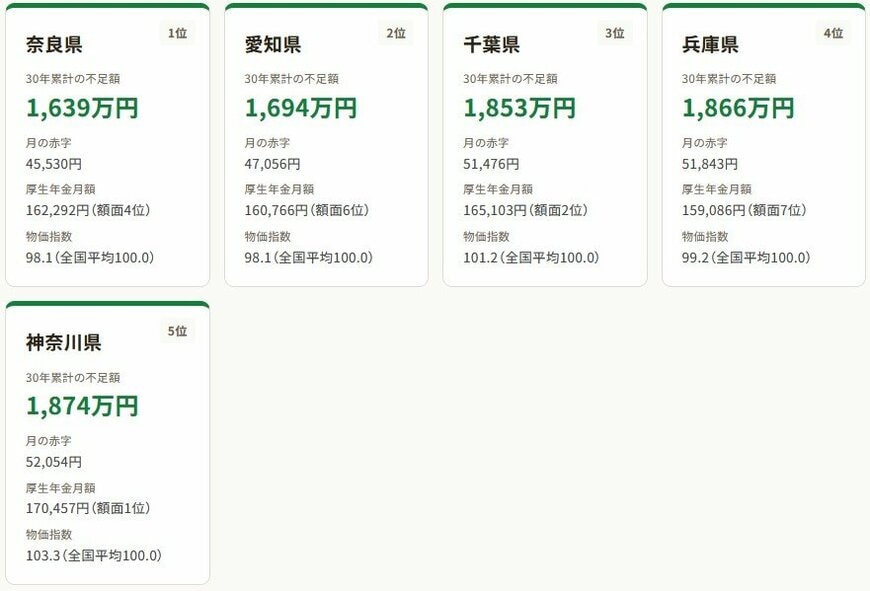
- 老後30年の累計不足額: 1853万円
- 全国順位: 不足額の少なさで全国3位
- 特徴: 厚生年金月額の平均は16万5103円と額面で全国2位です。これにより、家計の赤字幅が他県より抑えられる傾向にあります。
年金水準が高く、物価とのバランスが取れているため、不足額は全国平均の2000万円を下回っています。
2. 【千葉県】40~50歳代中心にNISA普及!20年間の積立投資シミュレーションをみる!
資産形成の代表格であるNISAの普及状況を見ても、千葉県は高い関心を示しています。
2.1 千葉県の場合「NISAの口座数」全国6位の普及数!

- 千葉県のNISA口座数: 142万2589口座
- 普及状況: 東京都(393万5762口座)に次いで、全国で6番目に多い普及数となっています 。
- 年齢層別の特徴: 30歳代(17%)や40歳代(19%)、50歳代(19%)と、40〜50代がボリュームゾーンです。子育てや住宅ローンの支払いと並行しながら、老後資金の準備を始めている層が多いことが推測されます。
また70歳代(11%)、80歳代以上(7%)を合わせて18%です。これは首都圏の中では平均的な数値ですが、地方都市に比べると現役世代の比率が相対的に高くなっています。
2.2 仮に「2000万円目標」で20年間NISAしたらどうなる?
千葉県の不足額目安である約1853万円、あるいは2000万円を目標に据えた場合は早期からの資産運用、NISAで積立投資が有効です。金融庁の「つみたてシミュレーター」をもとに試算します。

- 目標金額: 2000万円
- 想定利回り(年率): 4%
- 積立期間: 20年
この条件で運用した場合、目標金額到達の為には毎月の積立金額は5万4969円が必要になります。20年後の元本は約1320万円、運用収益は約680万円となります。
※ご注意事項:本シミュレーションの結果は、あくまで計算上の数値であり、将来の運用成果を保証または確定させるものではありません。投資には価格変動等のリスクがあり、元本を割り込む可能性があります。資産運用のご判断は、ご自身の責任において行いましょう。
3. まとめにかえて
千葉県は高い年金水準を背景に、老後資金の不足額が全国的に見ても抑えられている「将来の不安が比較的少ない」地域と言えます。実際に、県内のNISA口座数は全国6位と普及しており、特にライフイベントの多い40〜50歳代が将来を見据えて賢く活用しているのが特徴です。
目標金額を2000万円に設定した場合、20年間の運用(年利4%想定)で必要な積立額は月々約5.5万円となります。もちろん投資にはリスクが伴いますが、千葉県の恵まれた家計基盤を活かし、早めに資産運用をスタートさせることは大きなアドバンテージになります。まずはご自身の収支を把握し、NISAという「仕組み」を使った着実な準備から始めてみてはいかがでしょうか。


参考資料
- 金融庁「金融審議会「市場ワーキング・グループ」報告書の公表について」」
- 衆議院「第198回国会/質問の一覧・令和元年六月六日提出/質問第二一〇号」
- 衆議院「第198回国会/質問の一覧・令和元年六月十八日受領/答弁第二一〇号」
- スペシャリスト・ドクターズ株式会社(IKIGAI TOWN 運営)「"老後2000万円問題"は本当に2000万円?」
- 金融庁「都道府県ごとのNISA口座数分布」
- 金融庁「つみたてシミュレーター」
村岸 理美


