【後期高齢夫婦】75歳以上リタイア組「ふたり暮らし世帯の生活費はどれくらい」老後資金の取り崩しのポイントを解説
75歳以上の二人以上世帯の貯蓄状況も紹介
Jaturonoofer/shutterstock.com


新年度が始まって少し経ち、生活のペースが落ち着いてきたこの時期。改めてご自身の資産状況や、老後に向けた貯蓄計画を見直そうと考えている方も多いのではないでしょうか。
最近は物価の高騰や社会保険料の負担増などで家計にかかる負担も大きくなっており、老後の生活費負担も今後ますます重くなることが予想されます。
この機会に家計・資産の状況を見直した上で、老後に向けた資金計画をしっかりと立てておくことが大切です。
今回は、75歳以上のふたり暮らし世帯の家計収支や平均貯蓄額をデータでご紹介します。
また、老後に資金を取り崩す際のポイントも解説していくので、ぜひ本記事を参考に高齢期に向けた資金計画を立ててみましょう。
1. 【後期高齢夫婦】75歳以上リタイア組「ふたり暮らし世帯の生活費はどれくらい」
ここ数年は物価の高騰が続いており、家計に大きな負担をかけています。
年金が主な収入源となるシニア世帯では、どのように家計のやりくりをしているのでしょうか。
ここでは、総務省統計局の「家計調査報告〔家計収支編〕2025年」から、二人以上世帯のうち世帯主が75歳以上の無職世帯の家計収支をご紹介します。
1.1 【二人以上世帯】75歳以上の無職世帯の家計収支
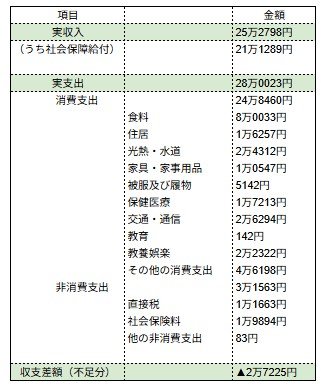
二人以上世帯のうち、世帯主が75歳以上の無職世帯の家計収支は以下の通りです。
1/1
出所:総務省「家計調査報告〔家計収支編〕2025年」をもとにLIMO編集部作成
実収入:25万2798円
- うち社会保障給付:21万1289円
実支出:28万23円
- 消費支出:24万8460円
・食料:8万33円
・住居:1万6257円
・光熱・水道:2万4312円
・家具・家事用品:1万547円
・被服及び履物:5142円
・保健医療:1万7213円
・交通・通信:2万6294円
・教育:142円
・教養娯楽:2万2322円
・その他の消費支出:4万6198円 - 非消費支出:3万1563円
・直接税:1万1663円
・社会保険料1万9894円
・他の非消費支出:83円
実収入が25万円程度であるのに対し、実支出は28万円程度となっており、毎月平均して3万円近い赤字が発生しています。
多くのシニア夫婦は、毎月貯蓄を少しずつ取り崩しながら生活している可能性が高いです。
2. 75歳以上の夫婦世帯の平均貯蓄額はいくら?
平均的なシニア夫婦は毎月少しずつ貯蓄を取り崩していることが分かりましたが、実際の75歳以上の夫婦世帯ではどれくらいの貯蓄を保有しているのでしょうか。
次に、総務省統計局の「家計調査〔貯蓄・負債編〕2024年」から、二人以上世帯のうち世帯主が75歳以上の世帯の貯蓄状況をご紹介します。
2.1 【二人以上世帯】75歳以上無職世帯の貯蓄状況
二人以上世帯のうち、世帯主が75歳以上の世帯の平均貯蓄額と貯蓄内訳は以下の通りです。
平均貯蓄額:2367万円
- 金融機関:2360万円
・通貨性預貯金:772万円
・定期性預貯金:805万円
・生命保険など:341万円
・有価証券:442万円
・貸付信託・金銭信託:6万円
・株式:247万円
・債券:39万円
・投資信託:150万円 - 金融機関外:7万円
平均貯蓄額は2000万円を超えており、そのほとんどが金融機関で保有されています。
特に、通貨性預貯金・定期性預貯金などが大半を占めており、比較的安全性が高い運用方法が好まれていることが分かります。
しかし、上記のデータはあくまでも平均額であり、十分な貯蓄を用意できていないシニア世帯も少なくありません。
年齢を重ねたからといって資産が勝手に増えるわけではないので、計画的に準備していきましょう。
3. 老後資金を取り崩す際のポイント
前述の通り、シニア夫婦の多くは貯蓄を少しずつ取り崩しながら生活していく必要があります。
ここでは、老後資金を取り崩す際に押さえておきたいポイントを3つご紹介します。
3.1 あらかじめ計画を立てておく
まず、貯蓄を取り崩すときの計画を先に立てておきましょう。
無計画に貯蓄を使ってしまうと、不足してしまう可能性があるためです。
はじめに「毎月の生活費に対して収入がどれくらい不足するのか」と把握することが大切です。
老後生活で想定される生活費と得られる収入を比較し、毎月どれくらい取り崩すべきかを計算しましょう。
3.2 大きな支出に備える
貯蓄を取り崩す計画を立てていても、想定外の支出が発生する可能性は十分にあります。
大きな支出に備え、予備資金を生活費とは別枠で確保しておくことも重要です。
例えば、ケガや病気でまとまった医療費が発生したり、家具・家電等の買い替えで出費がかさんだりするケースなどがあります。
また、住宅の改善費用などで大きな支出が生じる可能性も考えられます。
老後までに貯めてきたお金をすべて生活費に回すのではなく、緊急用の予備資金としても確保しておくように心掛けましょう。
3.3 資産運用を継続する
老後を迎えると投資をやめてしまうというケースも少なくありませんが、資産運用を継続しておくことをおすすめします。
資産運用により収益を得られれば、資産の寿命を延ばすことができるからです。
例えば、投資信託を保有したまま一部を売却していく方法や、株式・債券を保有して配当金・利子を受け取る方法などがあります。
資産のすべてを現金として保有する場合に比べ、資産を長持ちさせられる可能性があります。
ただしシニア世代の方は大きな損失を抱えてしまうと、生活に大きな支障が生じるリスクがあるため、過度にリスクを取った運用は避けなければなりません。
基本的には現金・預金等で安全性の高い運用をしつつ、一部で投資信託や株式、債券といった資産を持っておくと良いでしょう。
4. 高齢期に向けた資金準備を計画的に行いましょう
75歳以上のシニア夫婦の平均的な家計収支を見てみると、毎月赤字が発生していることが分かりました。
少しずつ貯蓄を取り崩しながら生活する必要があるため、老後に向けてしっかりと資金を準備しなければなりません。
シニア世代の生活実態を踏まえ、計画的に資金準備を行いましょう。
また、高齢期を迎えてからは貯蓄を無計画に使うのではなく、不足分をしっかりと把握したうえで貯蓄を取り崩すことが大切です。
大きな支出に備えつつ、資産運用を続けながら計画的にお金を使うように工夫しましょう。
関連記事
総菜や冷凍食品にいちばん使うのは30代の子育て世帯でなく60代、年約2万円多い 二人以上の世帯の平均は年9万2695円で10年前の約1.4倍
総務省の家計調査によると、二人以上の世帯が総菜や冷凍食品などの「他の調理食品」に使った金額は、2025年に年9万2695円でした。2015年の約1.4倍です。世帯主の年代別の金額、冷凍調理食品だけの金額、統計に含まれる品目の範囲を整理します。
夫婦2人の支出が月30万円は多い?家計調査2025の平均と比べると、65歳以上の夫婦のみの無職世帯より約3万6000円多く、二人以上の世帯より約1万4000円少ない。
夫婦2人の支出が月30万円は多いのか、総務省の家計調査(2025年)の平均と比べます。65歳以上の夫婦のみの無職世帯と二人以上の世帯の平均との差を試算し、人数や年齢が違う平均と比べている点に注意しながら、費目別の内訳と、年間収入で差が出やすい外食の金額を確かめます。
国の省エネの目安で試算すると、浴室を温めるシャワーは1分約6.9円でエアコン暖房(2.5kW)1時間分とほぼ同じ 3分でも毎日ならひと冬約3500円
冬の入浴前、浴室暖房のない家でシャワーを流して浴室を温めると、水道光熱費はいくらかかるのでしょうか。資源エネルギー庁の省エネポータルサイトの目安から、シャワー1分あたりの金額を出し、1分・3分・5分・10分流した場合の1回とひと冬(169日)の額を試算します。エアコン暖房1時間あたりの金額とも比べます。
参考資料
丸山 大輝