
低金利時代が長く続いたため、普通預金や定期預金の利子は、ほとんど無いに等しい状況が続いていました。しかし、ここ数年は、金利が上昇傾向にあり、定期預金や個人向け国債といった金融商品に、改めて注目が集まっています。
とくに、少しでも安全にお金を増やしたいと考えるとき、「定期預金と個人向け国債、どちらが有利なのか」と、迷うことも少なくありません。
そこで本記事では、個人向け国債と定期預金の違いをわかりやすく比較し、金利シミュレーションを通して、今の金利環境でどちらを選ぶべきかを解説します。
1. 個人向け国債と定期預金の基本的な違い
定期預金と個人向け国債は、どちらも元本の安全性が高い金融商品です。
商品の仕組みには違いがあるので、まずは個人向け国債と定期預金の基本的な特徴を整理しておきましょう。
1.1 個人向け国債とは
個人向け国債とは、個人が購入できる、日本国が発行する債券のことです。元本の償還と利払いは国が保証するため、安全性の高い金融商品として知られています。
個人向け国債は、償還期間に応じて「変動10年」「固定5年」「固定3年」の3種類があります。「変動」は変動金利型、「固定」は固定金利型を指し、期間によって金利タイプが異なるのが特徴です。
利払いは年2回
個人向け国債は年2回利子が受け取ることができます。また、金利は最低保証(年0.05%)も設定されています。なお、変動10年に関しては半年ごとに金利が見直されます。
中途解約も可能
購入後、1年間は解約できませんが、それ以降は中途解約が可能です。解約する時は直近2回分の利子相当額が差し引かれますが、元本割れすることはありません。
1万円から購入可能
個人向け国債は1万円から購入可能で、個人が気軽に購入しやすい金融商品です。
個人向け国債には募集期間が設けられており、この期間内でのみ購入できます。毎月発行されているので、購入の機会は比較的多いといえます。
個人向け国債は、ゆうちょ銀行、証券会社、銀行などで購入できます。興味がある方は個人向け国債の発行スケジュールを確認してみるとよいでしょう。
1.2 定期預金とは?
定期預金は、銀行に一定期間お金を預けることで利子が受け取れる金融商品です。多くの方に利用されている代表的な商品と言えるでしょう。
ネット銀行やキャンペーン利用だと金利が高い場合がある
預け入れ期間中は、預入時の金利が適用されますが、適用される金利は銀行によって異なります。一般的にネット銀行は比較的高い金利を設定する傾向があります。
定期預金は、各銀行が預金を獲得するための重要な商品のひとつに位置付けています。そのため、ボーナス時期になると、預金金利を優遇するキャンペーンが実施されることもあります。こうしたキャンペーンを利用して預け入れを検討する方も多くいます。
途中解約が可能
定期預金は流動性が高く、いつでも解約することができます。一般的に、中途解約時は当初の金利ではなく、中途解約時に適用される低い金利で利子が計算されます。
定期預金はペイオフに注意
定期預金は元本保証と思われがちですが、厳密には、預金保険制度によって保護されるのは、1金融機関あたり元本1000万円とその利息までです。
万が一、預け入れ先である銀行が破綻した場合、預金額によっては全額が保護されない場合もあるので注意が必要です。
2. 定期預金と個人向け国債、金利シミュレーションで比較
現在のように金利が上昇傾向にある局面では、「変動10年タイプの個人向け国債」に注目が集まります。
変動10年は、市場金利に連動して利率が見直される仕組みになっているため、金利が上昇すると受け取れる利子も増える可能性があります。
一方、定期預金の場合、預入時に決まった金利は満期まで適用されます。預けた後に金利が上昇しても、金利は変わらないため、金利上昇局面では変動型の個人向け国債のほうが有利になる可能性があります。
実際に、個人向け国債を購入する、あるいは定期預金に預けた場合の利子を簡単にシミュレーションしてみましょう。
2.1 期間別|個人向け国債を100万円購入する場合
※記載の利子額はすべて税引き前です。
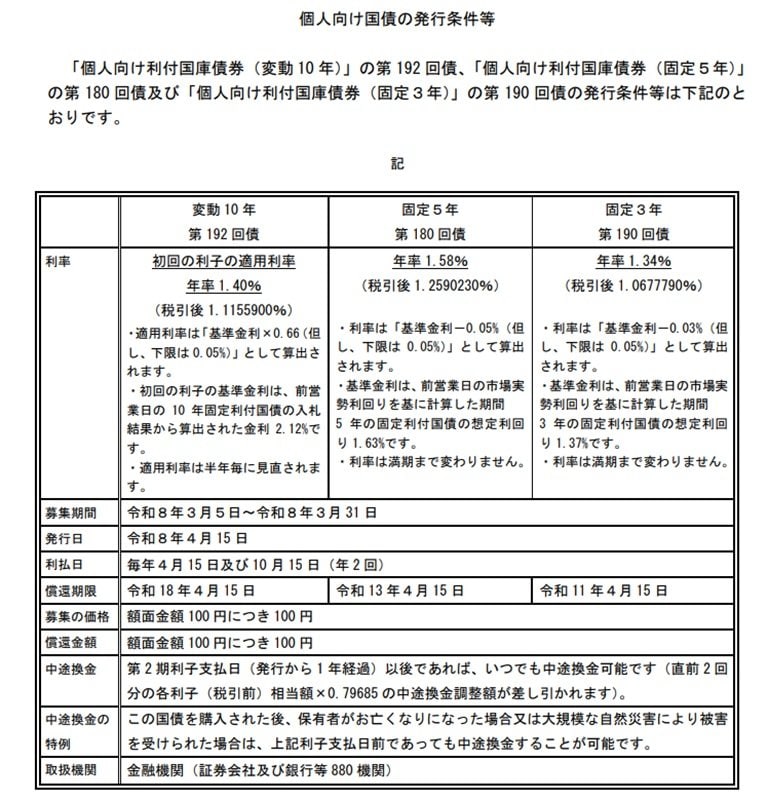
固定3年(第190回債):1.34%
1回あたり(半年ごと)の受取利子:6700円
受取利子合計:4万200円
固定5年(第180回債):1.58%
1回あたり(半年ごと)の受取利子:7900円
受取利子合計:7万9000円
変動10年(第192回債):1.40%
1回あたり(半年ごと)の受取利子:7000円
※変動10年は半年ごとに金利が変わる可能性があります。
2.2 期間別:定期預金を100万円預入する場合
※スーパー定期は元利継続(年1回の複利計算)とし、利子額はすべて税引き前です。金利水準はメガバンクを参考にしています。(なお、前述の個人向け国債は利息を半年ごとに受け取る「単利」での計算となります)
スーパー定期(1年):0.4%
受取利子合計:4000円
スーパー定期(3年):0.6%
受取利子:6000円
受取利子合計:1万8108円
スーパー定期(5年):0.7%
受取利子:7000円
受取利子合計:3万5493円
スーパー定期(10年):0.9%
受取利子:9000円
受取利子合計:9万3734円
実際の金利は金融機関や国債の発行条件によって変わります。預入時や購入時の金利をご確認ください。
3. 結局どっちを選ぶべき?
個人向け国債と定期預金には、それぞれメリットとデメリットがあります。再度、整理してみましょう。
3.1 個人向け国債を選ぶメリットとデメリット
- 信用力が高く、安全性が非常に高い
- 変動10年は金利が変動し、インフレ対策になる
- 発行から1年間は原則として解約できない
- 中途解約時は直近2回分の利子が差し引かれる
- 複利運用ができない
- 信用リスクがあり、完全にノーリスクではない
- 株式投資のように大きな利益を狙えない
3.2 定期預金を選ぶメリットとデメリット
- 仕組みが非常にシンプル
- 流動性が高い
- 難しい手続きは不要で、投資初心者も安心して利用できる
- キャンペーン時など、高金利が適用されることもある
- 途中解約時は中途解約用の低い金利が適用される
- 金利が固定でインフレに弱い
- 信用リスクがある
基本的には、これらのメリット・デメリットを踏まえて、自分の目的や意向に適した商品を選ぶとよいでしょう。その上で、どちらを選ぶかの決め手になるのは金利の動向です。
金利が上昇し始める初期の段階で、長期の定期預金や固定金利の国債を選んでしまうと、金利上昇の恩恵を得にくくなる可能性があります。
その点、変動10年の個人向け国債は、金利が変動するため、いつ金利が上昇しても、その恩恵を受けやすいでしょう。
ただし、変動10年は実勢金利が下落し始めると、同じように下落する可能性があります。そのため、高金利を継続して得られるかどうかの保証はありません。
そのため、現在のような金利上昇局面は、定期預金を選ぶなら、1年程度の短期間を選び、1年後に再び検討するという方法がおすすめです。金利が上がりきったところで、長期の定期預金や国債に切り替えるのもひとつの方法です。
また、個人が購入できる国債には、個人向け国債のほかに、新窓販国債があります。途中解約時には元本割れのリスクがありますが、利率は個人向け国債よりやや高い傾向があり、2年ものもあります。
このような商品に分散したり、期間を分けたりして預けることを検討してみてはいかがでしょうか。
4. まとめ
本記事では、個人向け国債と定期預金の違いを比較し、金利シミュレーションを通して、今の金利環境でどちらを選ぶべきかを解説しました。
金利が上昇している現在、これまで利子が期待できなかった安全資産にも再び注目が集まっています。個人向け国債と定期預金はいずれも元本の安全性が高い金融商品ですが、金利の仕組みや運用の特徴には違いがあります。
金利上昇局面では個人向け国債、特に変動10年タイプが有利になる可能性があります。しかし、変動10年は金利下落局面では保有するのがデメリットになるかもしれません。
どちらか一方を選ぶのではなく、目的に応じて上手に使い分けたり、分散して投資をしたりすることで、安全性を保ちながら効率的な資産運用を行えるでしょう。