「ファンドラップは買ってはいけない」は本当か?運用をプロに任せる!リターンはどれくらい期待できるのか
プロに任せる安心か、コストの節約か。ファンドラップに向く人・向かない人
Summit Art Creations/shutterstock.com


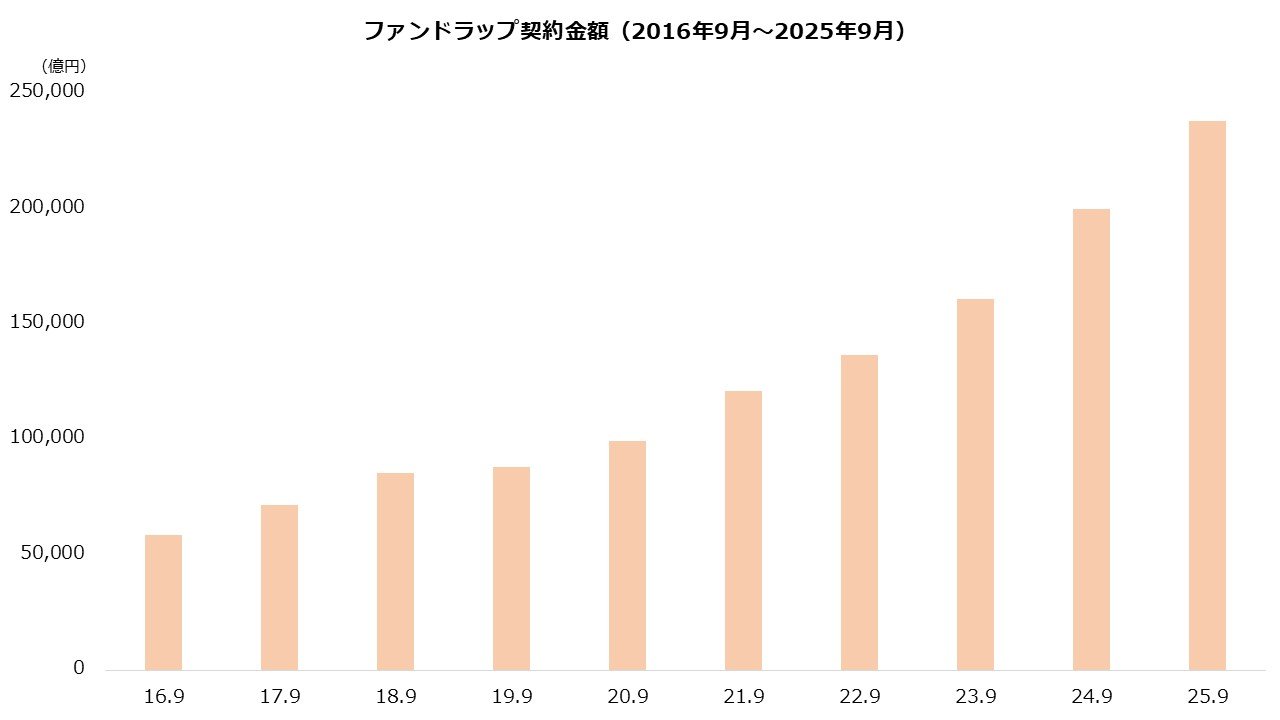
ファンドラップが人気です。契約金額は2024年9月に20兆円台に乗せ、2025年9月では23兆8278億円にまで拡大しました。2016年9月(同5兆8444億円)から年率16.9%で成長した計算です。
ファンドラップは比較的まとまった資産を運用するサービスです。退職金を受け取ったタイミングで提案を受けるケースもあるでしょう。
しかし、ファンドラップは「買ってはいけない」という評価を目にすることもあります。なぜファンドラップは批判を浴びているのでしょうか。背景に迫ります。
1. ファンドラップとは?最低投資額の低さに特徴
まずはファンドラップの概要を押さえましょう。
ファンドラップとはラップ型の運用サービスの1つです。ラップとは一任運用のサービスで、運用の手続きを包括的に提供するサービスを指します。一般的な運用は顧客が銘柄や売買のタイミングを判断しますが、ラップは運用の全般を金融機関に一任するのが基本です。
そして、ファンドラップは原則として運用商品を投資信託(ファンド)に絞ったラップです。一般的なラップは株式や債券といった個別の銘柄でも運用しますが、ファンドラップは主に投資信託での運用となります。
特徴の1つが最低投資額です。ラップは数千万円からの預け入れが一般的ですが、ファンドラップは多くの金融機関が数百万円から受け入れます。一般的なラップより敷居が低く、人気の理由になっていると考えられます。
2. 投資信託より手数料が高い
本題に移りましょう。なぜファンドラップは批判されることがあるのでしょうか。1つは手数料にあると考えられます。投資信託の単体の費用に加え、ファンドラップは固有の費用が必要です。
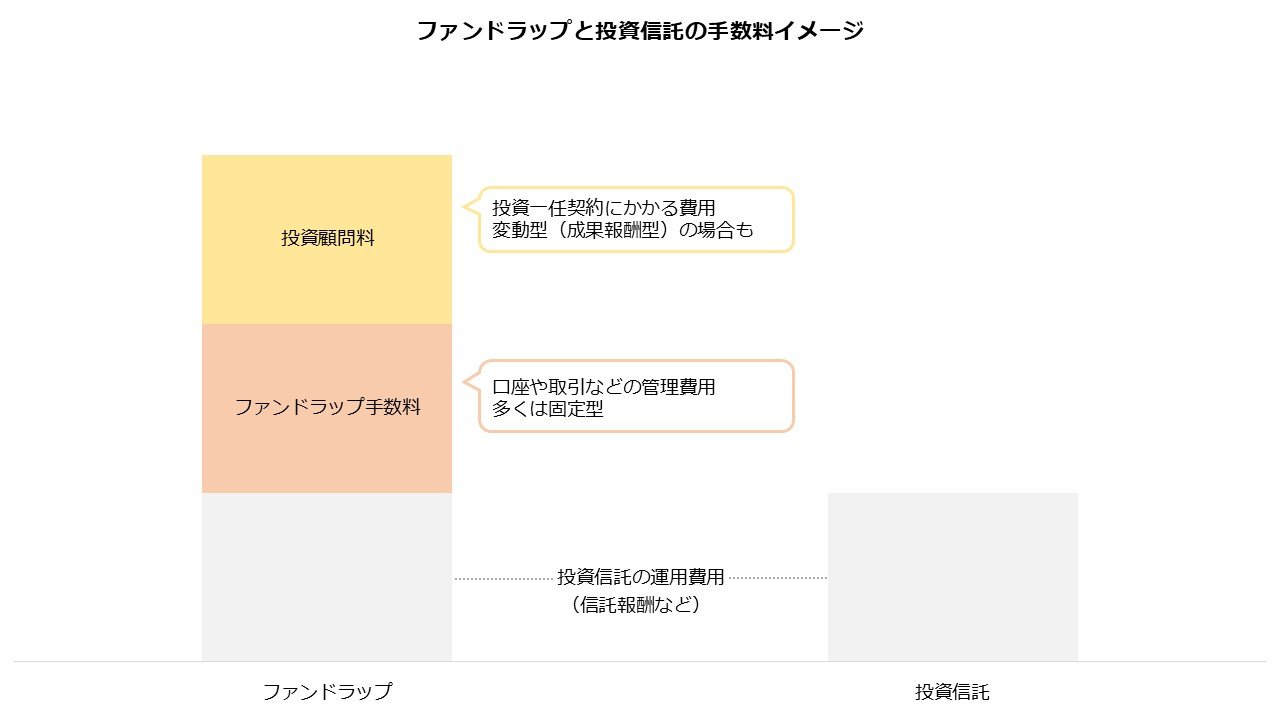
ファンドラップの手数料は大きく次の3つです。信託報酬といった投資信託の運用費用に、「ファンドラップ手数料」と「投資顧問料」が上乗せされる形です。
2.1 ファンドラップの主な手数料
・投資信託の運用費用
・ファンドラップ手数料
・投資顧問料
ファンドラップ手数料は口座の管理費用です。金融機関が資産の管理や取引といった業務を請け負うので、その報酬を支払います。
一方の投資顧問料は一任運用の対価です。顧客に代わり金融機関が運用を行うため、その報酬を顧客が負担します。投資顧問料は固定型と成果報酬型があり、成果報酬型は資産の増加分に対して費用が生じます。
ファンドラップと投資信託の手数料イメージ2/3
出所:著者作成
つまり、ファンドラップは直接的に投資信託を買う場合と比較し追加の費用が発生します。どうしてもコストは高くなる傾向にあり、ファンドラップの批判に結び付いていると考えられます。
3. リターンは通常の投資信託と同水準 安定性には強み
運用実績はどうでしょうか。コストが高くても、パフォーマンスが伴っていれば不満はないでしょう。足元の損益を確認すると、ファンドラップは安定的な運用に強みがあるといえそうです。
ファンドラップは金融機関が顧客の損益を開示しています。主要10金融機関(※)で2025年3月末のデータを集計したところ、顧客の81.3%がプラスでした。一方、通常の投資信託も同80.4%であり、ほぼ同水準にとどまっています。
※主要10金融機関…大和証券、SMBC日興証券、野村證券、みずほ証券、三菱UFJモルガン・スタンレー証券、三井住友信託銀行、三菱UFJ信託銀行、りそな銀行、SBI証券、楽天証券
利益に優れているとは言い難い状況ですが、安定性では一定の優位性がありそうです。顧客損益のばらつきは投資信託の方が大きく、分布を示すチャートは相対的に平たくなっています。一方、ファンドラップは「-10%~+30%未満」に集中しており、チャートは上方に高く突き出しています。
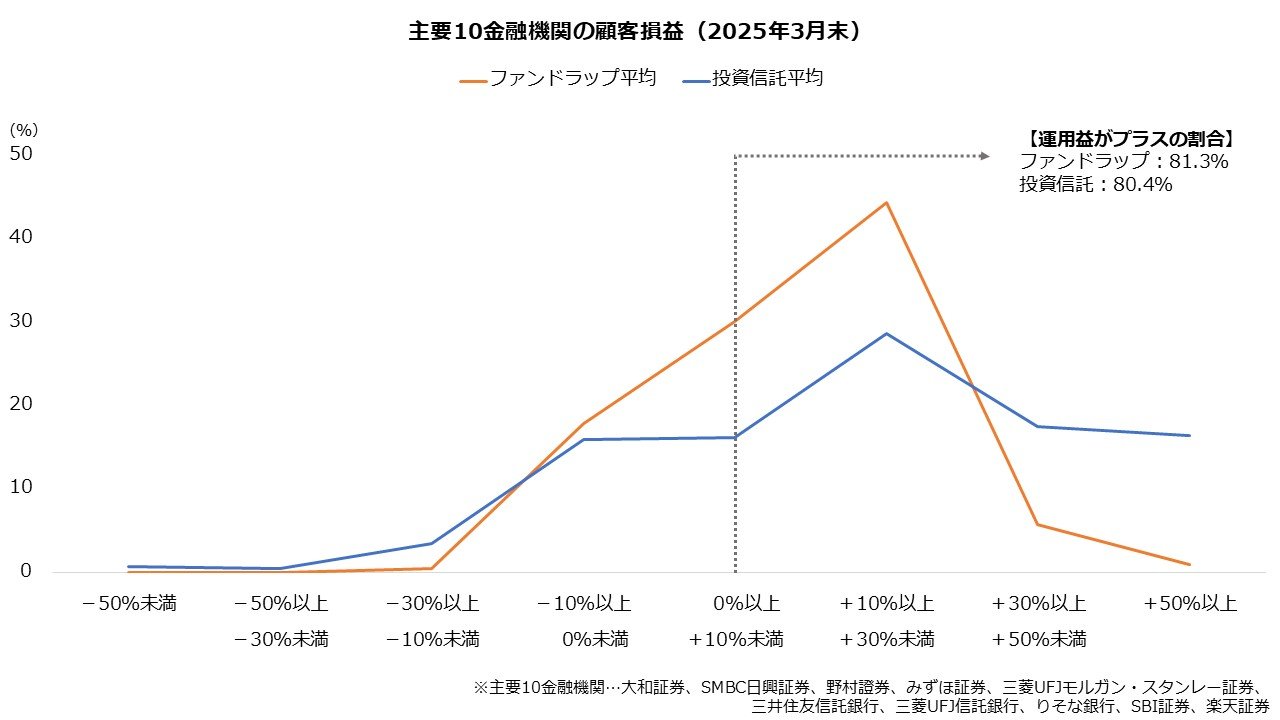
顧客損益の分布から、ファンドラップは比較的安定した運用が多いようです。投資信託は複数の銘柄で運用されますが、ファンドラップはさらに複数の投資信託を組み合わせて運用するため分散投資の効果が高く、安定感につながっていると考えられます。
4. バランスファンドでも安定的に運用できる
もっとも、ファンドラップの安定感が分散投資に起因するなら、自ら投資信託を選んでも再現できそうです。基本的に投資信託は1本で分散投資がなされているため、数本でポートフォリオを組めば同様の効果が得られるでしょう。
特に、バランスファンドは単独でも大きな分散投資効果に期待できます。バランスファンドとは、複数の資産で運用される投資信託のことです。複数銘柄で構成された資産を1本にまとめた投資信託で、単一資産で運用される銘柄と比べ安定的な運用に期待できます。
基本的な知識があるなら、自身でファンドラップに近い運用は難しくありません。また投資経験が浅くても、バランスファンドを選べば1本で幅広い資産に分散投資を実践できます。
ファンドラップは、これらの判断が難しい人の選択肢です。銘柄の選定やポートフォリオの管理に自信がない場合、運用にまつわる判断は苦痛かもしれません。ファンドラップなら金融機関に一任できるため、苦痛の解放につながります。費用はその対価と割り切れるなら、悪いサービスではないでしょう。
金融機関から提案を受けた場合は、自身に本当にふさわしいのか慎重に判断するようおすすめします。
【投資に関するご注意】 本記事は、特定の金融商品の勧誘や売買の推奨を目的としたものではありません。投資は市場の価格変動により元本を割り込むリスクがあります。投資に関する最終的な判断は、必ずご自身の責任において行われるようお願いいたします。
関連記事
5年前に買った<個人向け国債>変動10年の最新利率は何%?2021年11月募集分は12月16日から「1.85%」、同じ月の固定5年は満期へ
個人向け国債の変動10年は、半年ごとに利率が見直される商品です。2021年11月募集分(第140回債)は、発行時の年0.07%から利率が上がり、12月16日からは年1.85%になります。一方、同じ月に募集された固定5年は年0.05%のまま、12月15日に満期を迎えます。この記事では、2つのタイプの5年間の利子の差と、満期が同じ11月募集分の固定5年に移した場合の比べ方を、100万円で確認していきましょう。
【1万円から買える】「個人向け国債」11月募集分の金利は何%?《変動10年・固定5年・固定3年》10万円なら固定5年「2.17%」で利子は5年間8645円
個人向け国債は最低1万円から1万円単位で買え、11月募集分は固定5年が年2.17%、固定3年が年1.94%、変動10年が初回年1.85%です。まとまった金額でなくても、利率は同じです。この記事では、10万円・30万円・50万円で買った場合に満期までに受け取る利子を3タイプごとに試算し、利子が1万円を超えるのは何万円からか、50万円を2つのタイプに分けた場合も確かめます。
個人向け国債の11月募集は12月15日発行、利子は2027年6月15日から年2回。固定5年2.17%で100万円なら半年ごとの利子は「8645円」
11月募集の個人向け国債は12月15日(火)に発行され、利子は毎年6月15日と12月15日の年2回、初回は2027年6月15日に入ります。固定5年(年2.17%)を額面100万円買うと、1回の利子は税引後8645円、満期までの10回で8万6450円が目安です。利払日が土日なら翌営業日の振込で、直前の平日に前倒しされる年金とは入金日がずれる月があります。中途換金や税金の扱いも確認します。
参考資料
- 日本投資顧問業協会「統計資料(平成28年9月末)(2016/9)」
- 日本投資顧問業協会「統計資料(平成29年9月末)(2017/9)」
- 日本投資顧問業協会「統計資料(平成30年9月末)(2018/9)」
- 日本投資顧問業協会「統計資料(2019年9月末)」
- 日本投資顧問業協会「統計資料(2020年9月末)」
- 日本投資顧問業協会「統計資料(2021年9月末)」
- 日本投資顧問業協会「統計資料(2022年9月末)」
- 日本投資顧問業協会「統計資料(2023年9月末)」
- 日本投資顧問業協会「統計資料(2024年9月末)」
- 日本投資顧問業協「統計資料(2025年9月末)」
- 金融庁「金融事業者リスト(令和7年7月11日締切分)及び投資信託・外貨建保険の共通KPIに関する分析結果の掲載等について」
若山 卓也