


「70歳代夫婦って、実際どのくらい貯金してるの?」
気になるシニア世帯の家計事情を、J-FLECや厚労省・総務省の最新データをもとに解説します。貯蓄の平均や中央値、年金の実額、生活費とのバランスを読み解くことで、自分の家計を見直すヒントが見つかるかもしれません。今回は、70歳代の二人以上世帯を対象に、貯蓄額や年金受給額、生活費との関係性をわかりやすく紹介します。
1. 【70歳代ふたり暮らし】みんなはいくら貯金がある?
70歳代世帯の貯蓄状況を見ていきましょう。
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2024年)」の「70歳代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)」をもとに確認していきます。
※金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
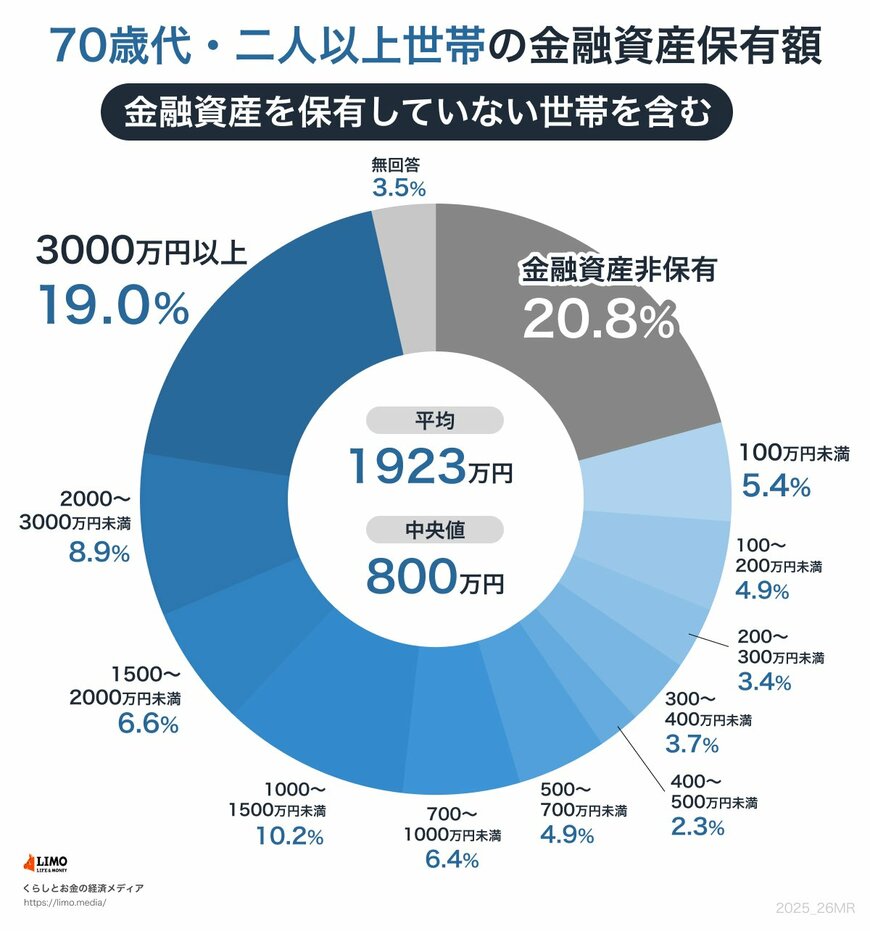
「70歳代・二人以上世帯」の貯蓄額は平均1923万円。ただし一部の富裕層が平均を大きく引き上げているため、多くの世帯の実態とは乖離している可能性があります。
より実態に近い中央値を見ると800万円にまで下がります。多くの70歳代二人以上世帯の貯蓄が、この「800万円」あたりに集中していることを意味しています。
世帯ごとの貯蓄額分布は以下のとおりです。
- 金融資産非保有:20.8%
- 100万円未満:5.4%
- 100~200万円未満:4.9%
- 200~300万円未満:3.4%
- 300~400万円未満:3.7%
- 400~500万円未満:2.3%
- 500~700万円未満:4.9%
- 700~1000万円未満:6.4%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:8.9%
- 3000万円以上:19.0%
- 無回答:3.5%
最も多いのは、全体の2割強(20.8%)を占める、金融資産がない(貯蓄0円)の世帯です。一方で、貯蓄を3000万円以上持つ世帯も2割弱(19.0%)存在しており、全体的に大きな開きがあることがわかります。
その他の貯蓄額の割合を見ると、100万円未満の世帯が5.4%、100~200万円未満の世帯が4.9%、200~300万円未満の世帯が3.4%と、貯蓄額が比較的少ない世帯も一定数存在します。
その一方で、1000~1500万円未満の世帯が10.2%、1500~2000万円未満の世帯が6.6%、2000~3000万円未満の世帯が8.9%と、まとまった貯蓄を持つ世帯も存在しています。
このように、70歳代世帯の貯蓄額は、定年退職金や過去の収入、相続、健康状態などさまざまな要因を受け、世帯ごとに大きく異なります。
公的年金の受給額も、現役時代の加入状況により個人差が大きいです。年金収入のみでの生活は、貯蓄の少ない世帯にとって厳しい状況となる可能性もあります。
老後の安定した生活には、世帯の状況に合わせた生活設計の見直しが不可欠です。
例えば、健康なうちはパートタイムなどで勤労収入を得たり、不動産収入や投資による不労所得を検討したりするなど、多様な選択肢を早めに検討し、備えることが大切です。
2. 「厚生年金は個人差あり」みんなの平均はいくら?
厚生労働省の「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、厚生年金・国民年金の平均年金月額を確認しましょう。
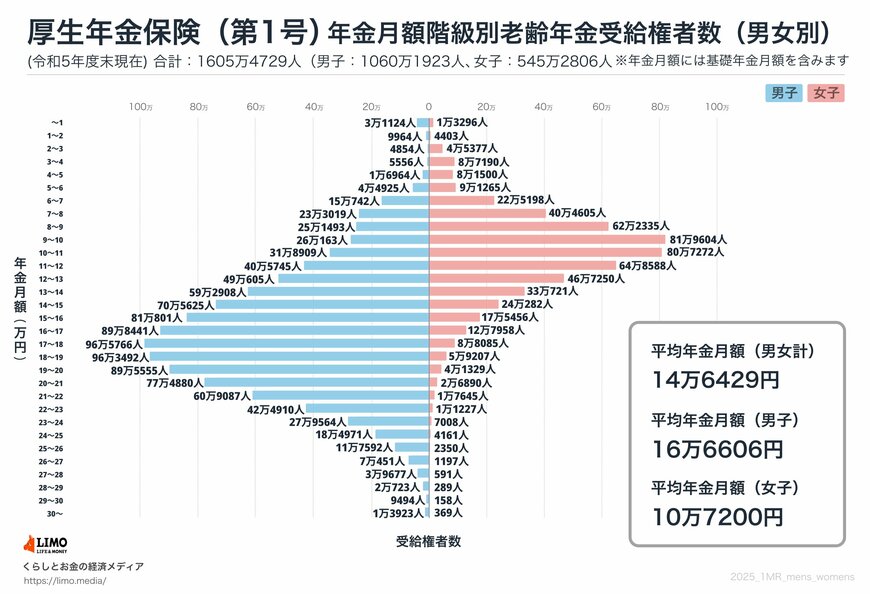
厚生年金の被保険者は第1号~第4号に区分されていますが、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下、記事内では「厚生年金」と表記)の年金月額を紹介します。
※記事内で紹介する厚生年金保険(第1号)の年金月額には国民年金の月額部分も含まれています。
2.1 厚生年金《平均年金月額》
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
2.2 厚生年金《月額階級別受給権者》
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
3. 「国民年金は男女のバラつきが少ない」みんなの平均はいくら?
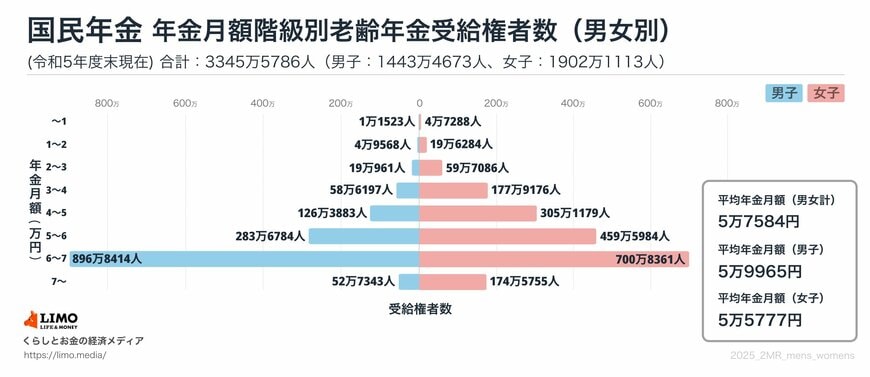
厚生年金の加入期間がなかった人が受け取る、国民年金(老齢基礎年金)の月額についても見ていきます。
3.1 国民年金《平均年金月額》
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
3.2 国民年金《月額階級別受給権者》
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
「厚生年金の男性平均月額を受け取る夫」と「国民年金の女性平均月額を受け取る妻」の夫婦世帯の場合、二人分の年金受給額は月額22万2383円となります。
この「月額約22万円」という年金収入で、シニア夫婦の生活費をカバーできそうか気になる人もいるでしょう。
4. 【65歳以上年金生活のふたり暮らし】老後の生活費
総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」から、「65歳以上の夫婦のみの無職世帯」の標準的な家計収支を見ていきます。
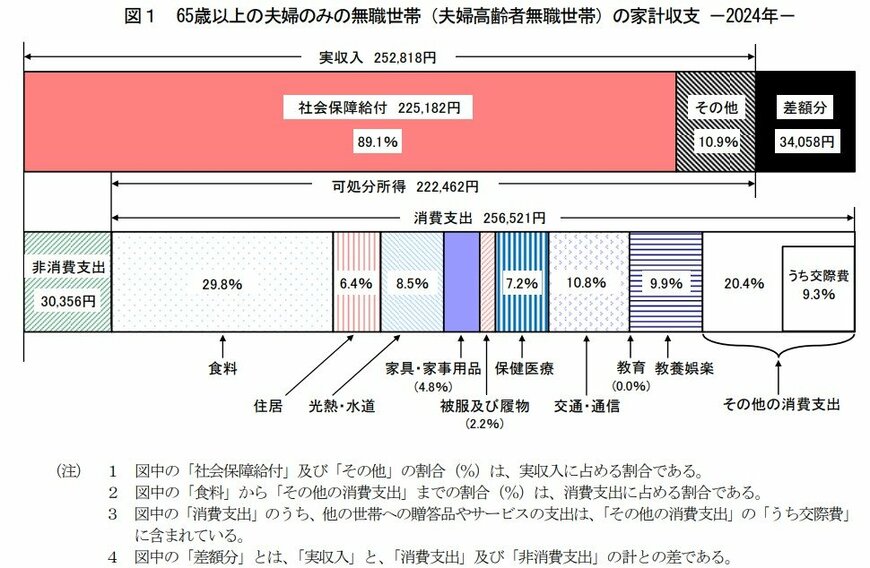
4.1 《収入》25万2818円
■うち社会保障給付(主に年金):22万5182円
4.2 《支出》28万6877円
■うち消費支出:25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- うち諸雑費:2万2125円
- うち交際費:2万3888円
- うち仕送り金:1040円
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
4.3 《家計収支》
- ひと月の赤字:3万4058円
- エンゲル係数(※消費支出に占める食料費の割合):29.8%
- 平均消費性向(※可処分所得に対する消費支出の割合):115.3%
この世帯の場合、毎月の収入は25万2818円。その大部分が公的年金などの社会保障給付金です。
一方、支出の合計は28万6877円。内訳を見てみると、食費や住居費、光熱費など日々の生活費である消費支出は25万6521円で、税金や社会保険料などの非消費支出は3万356円です。
ここで注目すべきは、エンゲル係数です。29.8%とやや高めかもしれません。
エンゲル係数とは、家計の消費支出に占める食費の割合を示すもので、一般的にこの数値が高いほど生活水準が低い傾向にあるとされています。65歳以上の夫婦の場合、生活費の中で食費が比較的大きな割合を占めていることがわかります。
さらに、平均消費性向が115.3%と100%を超えています。収入に対して支出が多い状態、つまり赤字になっているのです。
具体的には毎月3万4058円の赤字が発生しているため、これまで蓄えてきた貯蓄を取り崩すことで不足分をまかなっていくことになります。
シニア世代は安定した収入が見込みにくいため、毎月の赤字は長期的に大きく貯蓄を目減りさせてしまいます。
いまの貯蓄額に応じ、支出の見直しや、短時間勤務による収入確保などを、可能な範囲でおこなっていくことが大切です。
5. 「工夫次第で節約しやすい?」食費の平均とは?
家計管理の中でも、日常的に意識しやすく、工夫次第で節約しやすい支出のひとつが「食費」かもしれません。
ここで総務省統計局「家計調査 家計収支編(2024年)」をもとに、二人以上世帯のひと月の食費の平均を見てみましょう。

全体平均 7万5258円
- ~29歳 5万2413円
- 30~39歳 6万9433円
- 40~49歳 7万9900円
- 50~59歳 8万1051円
- 60~64歳 7万9831円
- 65~69歳 7万7405円
- 70~74歳 7万4322円
- 75~79歳 6万8274円
- 80~84歳 6万6257円
- 85歳~ 6万3347円
二人以上世帯のひと月の食費平均は、50歳代がピークで約8万円。その後60歳以降は徐々に下がり、70歳代の食費平均は7万1298円、85歳以上では6万3347円に落ち着きます。
食費は家族の年齢やライフステージにより大きく変動するものですが、所得が低めの世帯では「家計に占める食費の割合(エンゲル係数)」が大きくなりがちです。
物価上昇が続くいま、食料品の値動きを観察しながら、食生活や家計全体を上手に管理していけたら良いですね。
6. 家計を整えるヒントは「自分に合った設計」から
今回は、J-FLEC・厚生労働省・総務省の調査結果をもとに、70歳代二人以上世帯の貯蓄額や年金受給額、生活費の実情について解説しました。
まとめると、
- 70歳代夫婦の貯蓄の中央値は800万円、約2割が「貯蓄なし」
- 年金だけでは毎月3万円以上の赤字となるケースも
- 支出の見直しや収入の確保が将来への安心につながる
いまの家計を見直すことは、未来の安心につながります。自分たちのライフスタイルに合った選択を考えていきたいですね。
参考資料
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「健康寿命の令和4年値について」
- 厚生労働省「令和5年簡易生命表の概況」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2024年)」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 総務省統計局「家計調査 家計収支編(2024年)第3-2表」
村岸 理美


