
令和8年度の税制改正で、給与所得控除の最低保障額が見直されました。住民税では、2027年6月から納める令和9年度分と、令和10年度分の給与所得控除の最低保障額が74万円になります。
名古屋市は、令和9年度・令和10年度の課税では、前年の給与収入が119万円以下なら市民税・県民税・森林環境税は課税されないと案内しています。扶養している家族がいる場合も、非課税になる給与収入のラインが上がります。
この記事では、住民税が非課税になる基準と、扶養家族の数ごとの給与収入のライン、家族を扶養に数えられる給与収入の上限を確認します。
1. 住民税非課税世帯の判定に使う、住民税が非課税になる人の基準
住民税非課税世帯かどうかは、世帯の一人ひとりに住民税がかかるかどうかで決まります。名古屋市は、市民税・県民税の均等割・所得割と森林環境税のいずれも課税されない人を次のように示しています。
1.1 名古屋市が示す、住民税が課税されない人の4つの区分
- 生活保護法によって生活扶助を受けている人
- 障害者、未成年者、寡婦またはひとり親で、前年中の合計所得金額が135万円以下の人
- 扶養家族がなく、前年中の合計所得金額が45万円以下の人
- 扶養家族があり、前年中の合計所得金額が{35万円×(扶養家族の数+1)+10万円}+21万円以下の人
ここでいう扶養家族は、同一生計配偶者、扶養控除の対象となる扶養親族、年齢16歳未満の扶養親族を指します。45万円や35万円といった額は、名古屋市と同じ1級地の市区町村の基準で、2級地・3級地の市町村では低くなります。
1.2 パート収入は給与収入として扱い、給与所得控除を差し引いて判定する
名古屋市によると、パート収入は通常、給与収入の扱いになります。上の基準は「合計所得金額」で決まるので、給与収入から給与所得控除を差し引いた給与所得で判定します。
給与収入だけの人なら、勤め先から受け取る源泉徴収票の「支払金額」の欄が給与収入にあたります。
2. 令和9年度・令和10年度の住民税は、給与所得控除の最低保障額が74万円に
給与所得控除の最低保障額は、住民税の年度によって次のように変わります。名古屋市の案内では、令和8年度は給与収入190万円以下で65万円、令和9年度・令和10年度は給与収入220万円以下で74万円です。
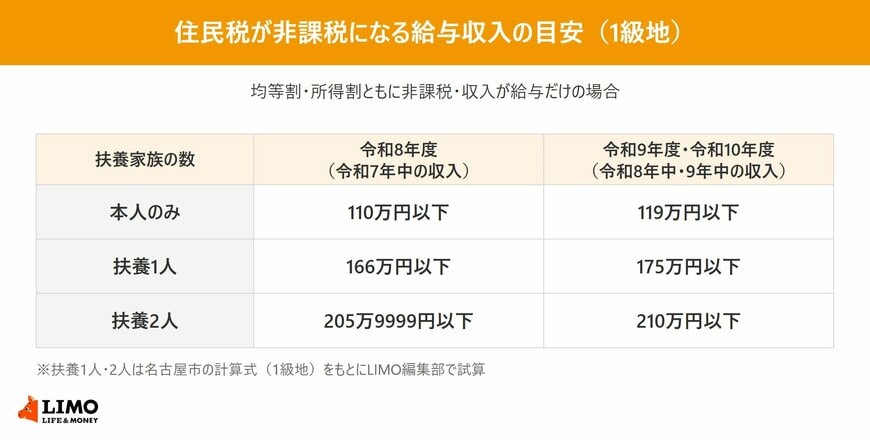
【令和8年度(令和7年中の収入)】
- 本人のみ:給与収入110万円以下
- 扶養1人:給与収入166万円以下
- 扶養2人:給与収入205万9999円以下
【令和9年度・令和10年度(令和8年中・令和9年中の収入)】
- 本人のみ:給与収入119万円以下
- 扶養1人:給与収入175万円以下
- 扶養2人:給与収入210万円以下
2.1 給与収入だけの単身者は、令和9年度から119万円以下で住民税が非課税
名古屋市は、収入が給与収入のみの場合、前年1年間の給与収入が110万円以下なら市民税・県民税・森林環境税は課税されず、令和9年度・令和10年度の課税では119万円以下なら課税されないとしています。合計所得金額45万円に、給与所得控除の74万円を足した額です。
2.2 扶養1人なら175万円、扶養2人なら210万円が非課税の目安
扶養家族がいる人の基準を1級地の式で計算すると、扶養1人の場合は合計所得金額101万円以下、扶養2人の場合は136万円以下です。令和9年度・令和10年度は、ここに給与所得控除の74万円を足した175万円と210万円が、給与収入の目安になります(LIMO編集部の試算)。
令和8年度の目安と比べると、扶養1人では9万円、扶養2人では4万1円上がります。扶養2人の令和8年度の目安は、給与収入が190万円を超えて最低保障額の65万円が使えない範囲にあるため、上がる幅が小さくなります。
3. 家族を扶養に数えられる給与収入は、令和9年度から136万円以下
扶養家族の数は、非課税になるラインを左右します。家族がパートなどで働いている場合は、その家族の給与収入がいくらまでなら扶養に数えられるのかも変わります。
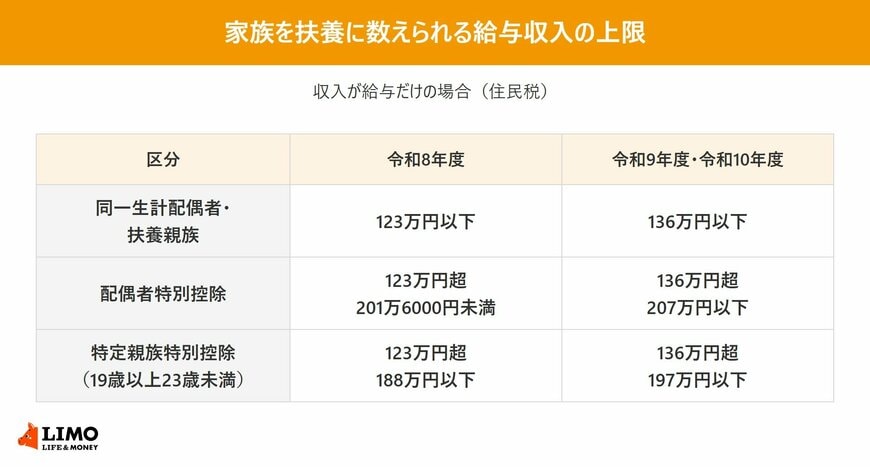
【令和8年度】
- 同一生計配偶者・扶養親族:給与収入123万円以下
- 配偶者特別控除:給与収入123万円超201万6000円未満
- 特定親族特別控除(19歳以上23歳未満の親族等):給与収入123万円超188万円以下
【令和9年度・令和10年度】
- 同一生計配偶者・扶養親族:給与収入136万円以下
- 配偶者特別控除:給与収入136万円超207万円以下
- 特定親族特別控除(19歳以上23歳未満の親族等):給与収入136万円超197万円以下
3.1 同一生計配偶者・扶養親族の合計所得金額の要件は62万円以下に
名古屋市の案内では、同一生計配偶者や扶養親族の合計所得金額の要件は、令和9年度以降は62万円以下(改正前は58万円以下)です。給与収入だけなら、62万円に給与所得控除の74万円を足した136万円以下が扶養に数えられる範囲になります。
3.2 2級地の柏市では、扶養1人の非課税の目安が165万9000円
非課税の基準は、住んでいる市区町村の級地によって変わります。2級地の千葉県柏市は、令和9年度・令和10年度に住民税がかからない給与収入の目安を、本人のみで115万5000円、扶養1人で165万9000円、扶養2人で197万4000円と示しています。
令和9年度・令和10年度の住民税では給与所得控除の最低保障額が74万円になり、1級地なら給与収入だけの単身者は119万円以下、扶養1人で175万円、扶養2人で210万円が非課税の目安です。家族を扶養に数えられる給与収入も136万円以下に上がります。
自分の市区町村の基準は、住民税の案内ページや窓口で確かめられます。令和8年中の給与収入は、年明けに勤め先から届く源泉徴収票の「支払金額」で確認できます。
ここからは、家族がパートで働く世帯で非課税の判定がどう変わるかと、所得割だけが非課税になる範囲を見ていきます。
非課税になる給与収入のラインは、扶養している家族の人数と住んでいる地域によって変わります。家族それぞれの給与収入を並べて、誰が誰の扶養に入っているかを一緒に書き出しておくと、判定の見通しが立てやすくなると思います。